

每月 $700 的车房险 vs 9 年几乎不涨:各省车险为什么差这么多
前几天,加拿大生活论坛一个热帖下面,有位阿省网友算了一笔账:他家每月光车险加房险就要交 $700,一年 $8,400——他说"很多人的房租也就这个数"。同一时间,不到两个省之外的 BC 车主在聊另一件事:他们的车险过去 9 年,几乎没涨过。温哥华港湾(10月8日)把这场跨省讨论整理成了文章,里面的数字很扎眼。
差距最大的两组数字
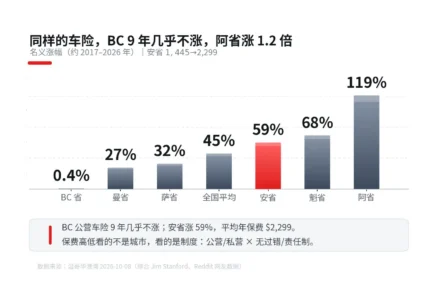
经济学家 Jim Stanford 在社交媒体上总结:过去 9 年,BC 名义保费涨幅只有 0.4%,全国平均 45%,阿省高达 119%。我们安省呢?2017 年平均年保费约 $1,445,到 2026 年涨到约 $2,299,涨幅 59%,GTA 地区还更贵——有网友说两辆车一年 $4,000,"零事故零违规,这是我能找到的最便宜的"。同属公共车险的萨省(+32%)和曼省(+27%)涨幅小得多;实行混合制的魁北克虽然涨了 68%,但因为基数极低,2026 年平均年保费仍只有约 $1,112,比安省便宜一大截。
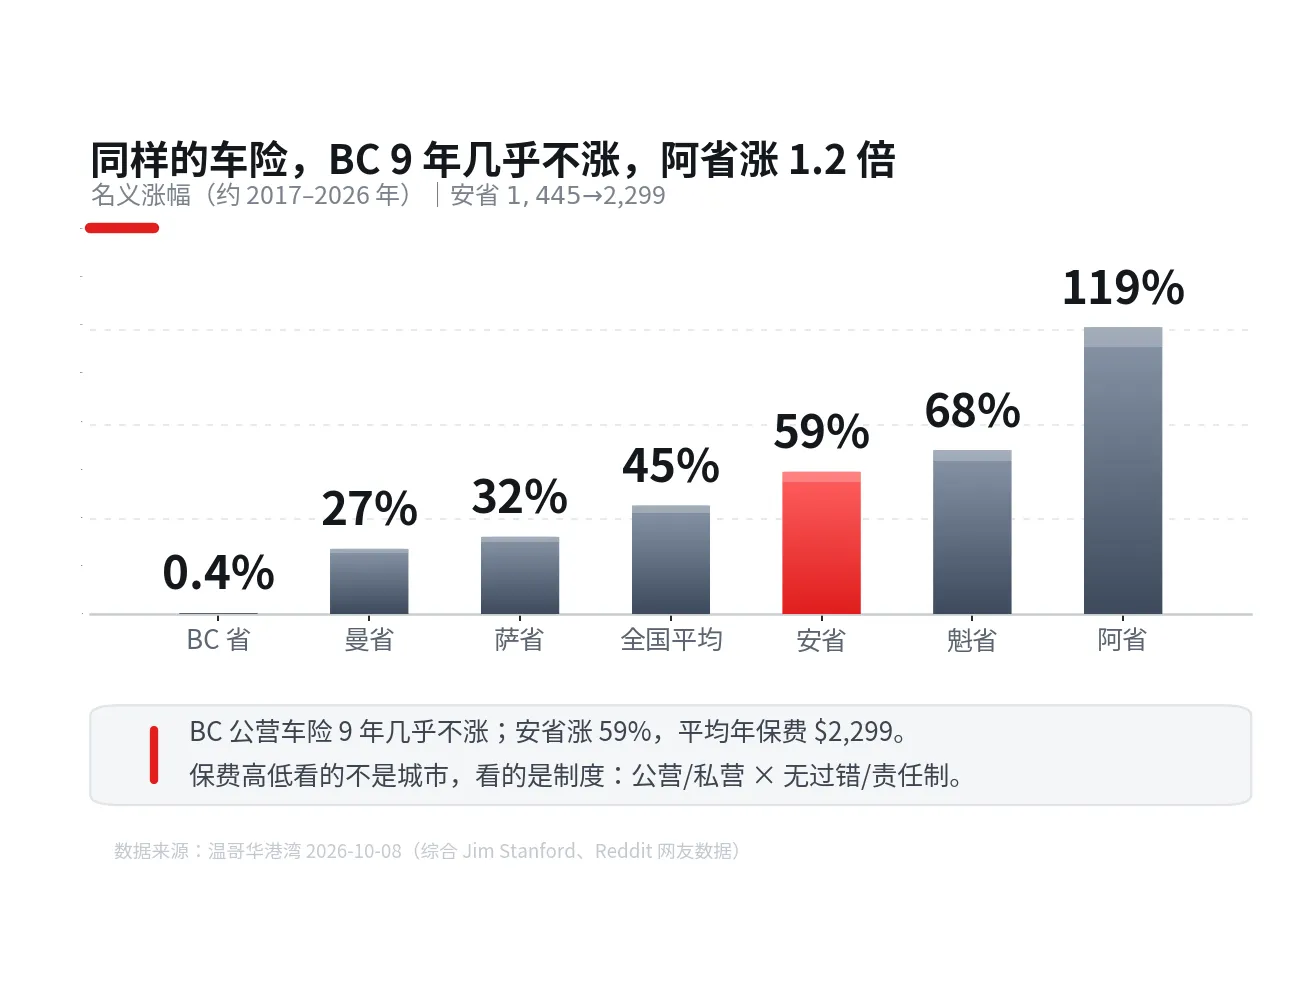
制图:David Chen|数据来源:温哥华港湾 2026-10-08(综合 Jim Stanford、Reddit 网友数据)
保费高低,看的其实是两个制度选择
讨论里把变量拆得很清楚。第一,公营还是私营。BC 的 ICBC 不以营利为目的,定价目标是服务——有网友说得很直接:"它没有动力把价格往上拉来给股东交代"。第二,无过错还是责任制。BC 采用无过错(no-fault)制度:出了事故不用打官司扯皮,直接理赔,省掉大量法律费用。阿省的情况更复杂:本地人自己承认,每年仅冰雹理赔就要约 12 亿加元,占了全国冰雹理赔的 84%,"光冰雹这一关就不好过"。阿省明年要转向 Care-First 无过错制度(我上周写过),账面上能降价,但天灾这一关确实绕不过去。
无过错也不全是好处——代价要看清
反对的声音同样值得听。一位网友提醒:无过错制度是以起诉权为代价换来的,一旦事故导致丧失工作能力,赔偿上限可能反而让受害者吃大亏——"这个代价存在,只是通常不被放在'保费便宜了'的对话里提及"。制度没有完美答案:BC 的人庆幸"好交易",但也有人吐槽政策变天后保费一路涨到 $2,000 多。帖子里最高赞的一句话总结挺实在:"你不需要爱 ICBC 的每一个部分,也能看清楚一件事:把公共车险炸掉,把钱还给私人保险公司,那才是一场赌博。"
干保险顾问这么多年,我的体会是:保费数字背后从来不是"谁家便宜",而是"这个制度在为什么买单"——安省在为私营竞争和无上限定价买单,BC 在为"少花钱打官司"和公营效率买单。作为华人家庭,选车险时别只比年保费,更要问清楚两件事:你省下的是保费还是保障?出事后是谁先赔?这两个答案,比数字本身重要。仅作知识分享,不构成投保建议。