

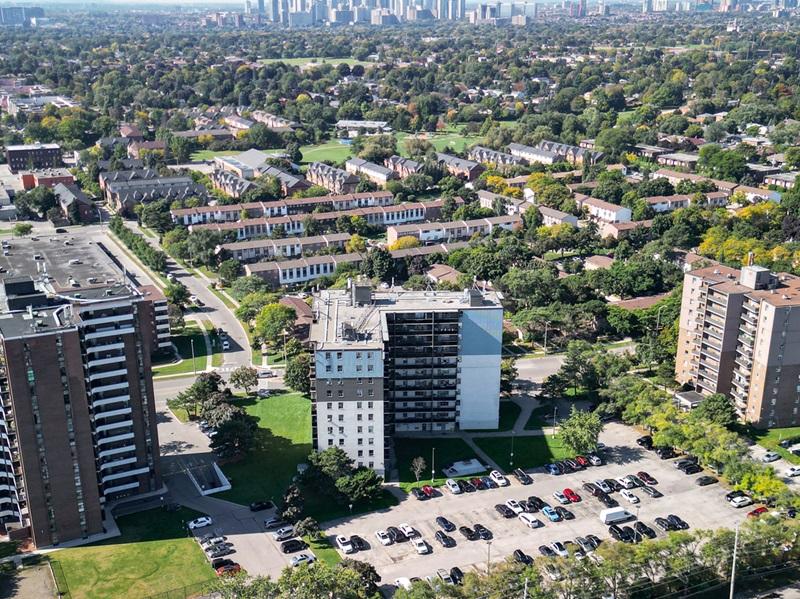
2024 年,大多伦多地区 (GTA) 的多户住宅交易量为 24 亿美元,经纪人预测 2025 年将迎来强劲增长,投资活动可能达到或超过这一数字。
世邦魏理仕资本市场全国投资团队在过去一年中已在大多伦多地区售出13栋多户住宅楼,总计约1500套单元,总售价达3.7亿美元。未来还将有更多项目陆续上市。
CBRE 资本市场国家投资团队投资总监 Venkat Ramadoss 向 RENX 表示:“在我们的业务中,我们有价值约 5 亿美元的房产计划在第三季度和第四季度完成交易。”
“我们目前正在营销另外价值 2.5 亿美元的多户型房产。”
根据Avison Young发布的《2025 年第二季度大多伦多地区投资报告》,今年上半年,大多伦多地区多户住宅销售额达 6.98 亿加元,其中第二季度销售额达 4.9 亿加元。 本季度最大的一笔交易是GWL Realty Advisors以 1.32 亿加元的价格将位于布兰普顿银枫路 2 号和 4 号的两栋楼、共 416 个单元的房产组合出售给Lankin Investments。
租金和资本化率
许多近期竣工的公寓单元被投放到租赁市场,导致租金下降。然而,世邦魏理仕加拿大资本市场总裁彼得·森斯特在同一次采访中告诉 RENX,收益率已有所上升,从而弥补了这一损失。
拉马多斯表示,2023 年之前,多户住宅的资本化率约为 3%,但现在已升至 4.5% 至 4.75% 的范围。
森斯特表示:“与融资渠道相比,现在的平均收益率开始显得足够有吸引力,因此杠杆率看起来越来越高。我们看到越来越多的全球资本和高净值资本涌入市场,填补了市场空白。这将促使加拿大机构回归。”
每扇门的价格
拉马多斯表示,维护良好、机构拥有的多户住宅建筑的价格为每户 30 万美元左右,而私人拥有的单元,由于没有进行太多工作,租金远低于市场价格,每户售价为 25 万至 27.5 万美元。
森斯特解释道:“对于美国大型私募股权公司、一些全球开放式基金和一些高净值加拿大人来说,这是一个非常有吸引力的竞争环境。”
“如今我们发现溢价的方式是涉及私人资本的一次性交易。与一些希望获得更大风险溢价的机构相比,他们准备支付更低的回报,并采用更严格的资本化率。”
截至 2024 年底,总部位于渥太华的InterRent REIT在大多伦多地区、蒙特利尔、温哥华和渥太华拥有并经营着 123 处公寓物业,共计 13,435 套公寓。该公司已同意被CLV 集团和新加坡GIC主权财富基金以现金交易收购,该信托的估值约为 40 亿美元。
该交易预计将于 11 月或 12 月完成,这是人们对该资产类别感兴趣的绝佳例证。
拉马多斯表示,世邦魏理仕今年促成了 13 笔 GTA 多户住宅交易,其中 9 笔涉及全球投资者。
多户型住宅具有弹性
一旦市场度过当前因美国加征关税而加剧的不确定性,多户型资产类别应该会具有韧性。目前几乎没有新的开发项目,这可能会加剧加拿大的住房短缺,并推高租金。
森斯特预测道:“这可能是 18 个月,也可能是 24 个月,但你会看到租金增长环境以及未来前景的明显差异。”
“所有以前的公寓现在都必须改建成专门的出租房,因为这些单元根本卖不出去。所以可能会有更多专门建造的公寓楼出现。”
加拿大其他主要城市
森斯特表示,温哥华有大量土地销售的破产管理文件,多户住宅交易活动正在缓慢回升。
然而,Avison Young 的《2025 年上半年不列颠哥伦比亚省投资报告》 显示,今年年中,温哥华约有 2 万套专用租赁单元正在建设中,较 2011 年至 2021 年十年间新增的 1 万套大幅增长。市场对买家依然友好,收购机会比近年来更多。
预计到 2025 年剩余时间卡尔加里的销售量将保持强劲,而蒙特利尔在年初销售速度较慢之后,销售势头正在增强。
森斯特表示:“对于加拿大所有主要市场而言,下半年的表现都将比上半年更好。”
卡尔加里和蒙特利尔出售的许多公寓都是新建的,因为那里有更多的商业建筑商建造中层建筑然后出售,而大多伦多地区的大多数开发商都是建造并经营。
CMHC 和多户家庭贷款
Senst 表示, 88% 的多户住宅贷款涉及加拿大抵押贷款和住房公司(CMHC),但该公司面临一些资金限制,而且获得贷款可能耗时较长。由于 CMHC 的吸引力可能有所下降,这可能会导致传统贷款机构再次加大参与力度。
“人们选择CMHC是因为利率较低,摊销期较长,这能让他们获得更高的现金收益率,”拉马多斯说道。“但他们一开始就支付了高额溢价来弥补这一点。”
人们正在评估是否需要花六到八个月的时间与CMHC的承保人沟通,并了解相关问题和时间表。如果我想快速行动,我可能会多付一点利息,选择传统贷款。现在人们开始考虑这个问题了。
https://renx.ca/multifamily-sales-gta-forecast-strong-through-2025-cbre