

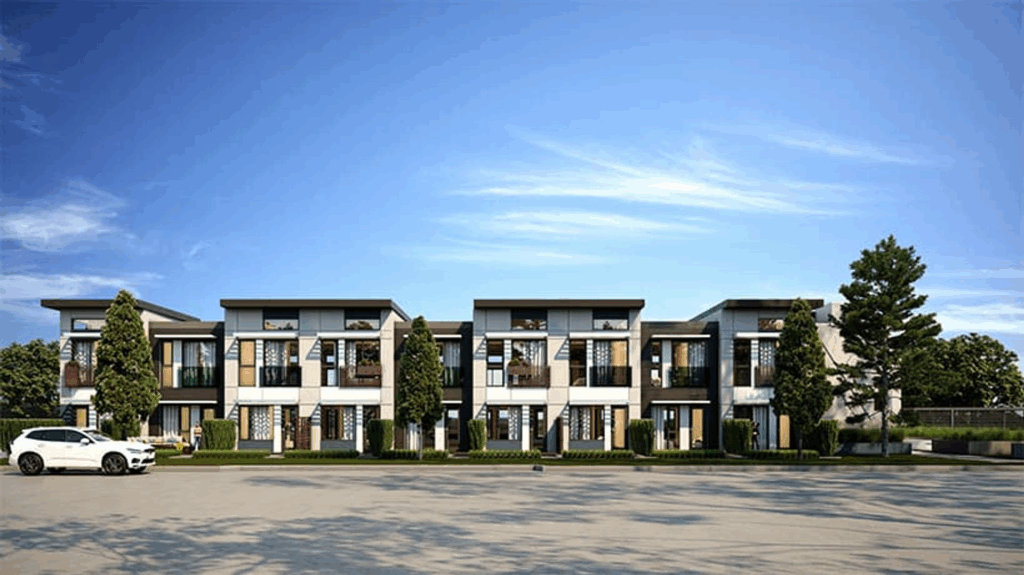
尽管加拿大近期移民政策调整引发市场波动,但多户住宅(Multifamily)仍被视作抵御经济周期的核心资产。2025年数据显示,供需失衡、代际变迁与政策转向正共同重塑市场格局。

多年来,多户型住宅一直是房地产投资界的宠儿。无论大小投资者,都正向该领域投入空前的资金。
这是有充分理由的。
多户型房地产的预期发展趋势强劲。这主要得益于全国范围内的人口趋势,这些趋势正在创造对多户型房产的持续需求。
尽管加拿大近期移民政策调整引发市场波动,但多户住宅(Multifamily)仍被视作抵御经济周期的核心资产。2025年数据显示,供需失衡、代际变迁与政策转向正共同重塑市场格局。以下是支撑加拿大多户住宅长期增长的七大人口与经济趋势。
趋势一:移民驱动的人口增长转向结构性需求
加拿大2025年移民配额降至39.5万(较2024年减少21%),但长期人口增长动力未减:
- 存量移民效应:2024年加拿大非永久居民存量达260万,其中70%选择租赁住房(TD Economics数据)。
- 区域分化:多伦多、温哥华等核心城市租金空置率仍低于1.5%,而卡尔加里、埃德蒙顿等西部城市因能源产业复苏吸引技术移民,租赁需求持续升温。
- 政策缓冲:联邦政府要求2025年40%新移民来自境内临时居民转换,缓解短期需求冲击(Global News数据)。
新增人口都需要住的地方。此外,这些新移民中有很多是来自其他国家的移民。从历史上看,移民在加拿大定居期间通常会长期租房居住。只要人口持续增长,并得到移居加拿大的移民数量增长的支持,对多户住宅的需求就会保持强劲。
趋势二:老龄化催生养老住房革命
加拿大65岁以上人口占比已达18.9%(2024年),到2030年将升至23%:
- 养老社区缺口:目前全国仅45万套老年住房,到2040年需新增45万套(REIC数据)。
- 开发转型:多伦多等城市将滞销公寓项目改造为“养老+医疗”混合社区,租金溢价达15-20%(Altus Group案例)。
- 投资机遇:私募基金加速布局护理型住宅,2024年相关交易额同比增长32%(CBRE报告)。
婴儿潮一代的老龄化将对住房市场产生重大影响,尤其是对多户住宅的需求。这将体现在几个方面。许多婴儿潮一代会考虑缩小住房规模。许多人已经卖掉了他们长期居住的家庭住宅,而且他们往往拥有这些住宅的大量产权。
出于生活方式和/或实际原因(例如库存普遍不足),许多正在缩小住房规模的人决定在可预见的未来租房居住。毕竟,绝大多数独栋住宅的设计并非为了让人们安享晚年,而翻新房屋以方便人们安享晚年的成本又可能过高。因此,婴儿潮一代正在放弃现有住房面积,选择交通便利的新建公寓,例如配备电梯和单层住宅。
一些婴儿潮一代希望与成年子女保持亲近,尤其是在有孙辈的情况下。另一些人则寻求能够提供便利的零售、娱乐、医疗保健和其他便利设施的城市环境。
然而,其他人则会更加重视设施齐全的公寓楼(无论位于何处),只要这些建筑的设计能够促进和培养社会互动,而随着人们年龄的增长,这一点变得至关重要。
无论如何,多户型投资者务必牢记,55岁和65岁人群的住房需求有所不同,而65岁和75岁人群的需求也有所不同。随着婴儿潮一代的老去,一系列旨在满足这些不同需求的多户型产品的需求将不断增长。未来几年,那些专为满足各个年龄段人群而设计的房产将尤其抢手。
趋势三:千禧代深陷“购房困境”
加拿大千禧代(25-40岁)购房难度创历史新高:
- 房价收入比:多伦多、温哥华达12倍,远超可负担阈值(5倍)。
- 租金挤压:2025年租金同比上涨6.5%,而工资增幅仅3.2%(TD Economics数据)。
- 被迫长租:35岁以下家庭租房比例达52%,较2010年上升14个百分点(加拿大统计局)。
千禧一代,即出生于1980年至2000年之间的人,正步入人生中一个他们通常会购买第一套房子的阶段。然而,千禧一代却发现自己买不起房。造成这种情况的原因有很多,其中包括缺乏负担得起的“入门级”住房。许多千禧一代还背负着巨额的学生贷款债务,这让他们无力攒钱支付首付。
反过来,千禧一代选择租房的时间比他们原本的预期要长。这已经并将继续创造对多户住宅的长期需求。
趋势四:住房供应缺口持续扩大
并非只有千禧一代买不起房。总体而言,各个年龄段的人都面临着经济适用房选择的匮乏。
尽管政府推动建设,供需矛盾仍加剧:
- 建设停滞:2025年多户住宅新开工量预计下降18%,因利率高企与开发商资金链紧张(CBRE分析)。
- 存量消耗:全国租赁空置率维持1.8%历史低位,温哥华核心区接近零空置(Equiton数据)。
- 政策滞后:联邦“住房加速基金”承诺4年建14万套,但2025年仅完成目标的23%。
在某些市场,人们不得不将每月收入的50%甚至更多用于住房。这在经济学上被称为“住房负担”。
让住房更实惠的一个方法是改变供需平衡。这意味着需要大量新建入门级住房,而这在当今任何规模上都难以实现。由于劳动力和材料短缺,建筑成本不断攀升。这意味着即使是普通住宅的售价也远高于大多数首次购房者的承受能力。
趋势五:教育债务延缓置业周期
加拿大大学生平均毕业负债28,000加元,影响置业能力:
- 租房惯性:30岁以下群体平均租房年限延长至8.2年(2010年:5.5年)。
- 城市黏性:多伦多大学、UBC等高校周边公寓入住率超98%,租金较全市均价高25%。
更高的教育水平虽然在理论上对国民经济有利,但却有很多影响。
一方面,校内和校外多户住宅的需求都随之增加。许多学生将校外居住视为一种成长的权利,尤其是第一次离家居住的学生。
另一个影响是,应届毕业生往往背负着沉重的学生贷款,尤其是那些往往持续数年之久的贷款。尽管拥有大学学位的人收入高于其他同龄人,但许多人仍然难以一边存钱买房,一边偿还学生贷款。
负债累累的人更有可能推迟其他人生大事,例如结婚生子。尤其是女性,她们选择先专注于事业,然后再安定下来组建家庭(当然,她们也想把辛苦挣来的昂贵学位用到工作上!)。晚婚的夫妇往往会推迟买房,选择长期租房。
总体而言,普遍追求更高教育水平的趋势带来了意想不到的影响,推迟了购房时间。反过来,这又催生了对多户住宅的持续需求——即使是收入最高的应届毕业生也是如此。
趋势六:混合办公重塑居住选择
疫情爆发后,更灵活的工作安排开始受到认可,越来越多的公司开始接受这一事实:许多员工更倾向于在家办公。或者至少,他们更倾向于某种能够提供更大灵活性的混合模式。远程办公常态化推动“卫星城市”租赁需求:
- 郊区崛起:汉密尔顿、渥太华等城市多户住宅租金涨幅达7.5%,超越多伦多市区(5.8%)。
- 空间升级:租户偏好配备书房、高速网络的户型,此类单元溢价12-18%(CBRE调研)。
到目前为止,似乎存在一个折衷方案:人们正在远离房价高昂的市中心,选择居住在郊区。这催生了对设施齐全的公寓楼的需求,租房者通常希望在城区找到这类公寓,但郊区的公寓单位面积更大。这让人们可以自由地根据需要进城工作,同时也让人们能够以更低的成本在郊区租房。
这远非城市多户型公寓楼的末日。许多城市地区存在着普遍的、被压抑的需求(尤其是在婴儿潮一代中)。随着一些租房者逃离到郊区,另一些人将利用这一机会,搬进城市公寓楼,因为这些公寓楼靠近市中心提供的众多便利设施。
此外,虽然许多人可以灵活地长期在家工作,但许多核心工作和服务位于城市地区,员工需要留在现场(例如:零售、酒店、医疗保健等)。
简而言之,随着人们推迟买房和定居,更大的工作场所灵活性可能会推动对多户住宅的持续需求。
趋势七:租赁文化深度渗透
或许只是传闻,随着越来越多的人选择长期租房,租房将越来越被人们接受,无论他们处于生命周期的哪个阶段。关于谁应该买房、在什么类型的社区买房以及何时买房的社会“规范”正变得不那么重要。
尤其是千禧一代,他们不再像其他几代人那样面临购房压力。人们开始意识到,某些人口趋势至少暂时让拥有住房变得遥不可及。随着人们逐渐习惯租房,预计其他人也会效仿。近年加拿大社会对租房的接受度显著提升:
- 观念转变:45%的家庭认为“租房是长期选择”,较2010年翻倍(CMHC调查)。
- 产品分化:高端租赁社区(月租超5,000加元)供给量2024年增长40%,满足高收入群体需求。
结论:结构性红利下的投资逻辑
加拿大多户住宅市场正从“周期性增长”转向“刚性需求驱动”。尽管短期移民政策调整可能压制租金涨幅,但老龄化、住房短缺、代际变迁等结构性因素将支撑长期价值。这些人口结构利好因素,预计在未来几年里,还会继续,甚至加剧支持多户住宅行业的发展。