
由 ForeGrowth (本“REIT”)编制
尊敬的投资人:
本 REIT 特此就投资组合情况及当前基金运营工作中的重点内容向各位投资人作出阶段性说明。在资本需求上升、融资结构持续调整的阶段,REIT 正持续对资产组合进行积极管理。整体来看,底层物业基本面整体稳健,但现阶段的工作重点在于提升单体资产的运营稳定性及保障基金资本安全,在此基础上再逐步推进基金层面的分红安排。
我们充分理解当前市场环境所带来的不确定性,以及投资人所关心的核心问题。本次更新旨在对投资人的问题作出回应。与以往围绕单个物业为主的更新方式不同,本次将重点转向基金层面的整体情况。待第一季度数据最终确认后,基金将提供更加全面、详尽的后续更新。
REIT 当前的核心工作为保障资本安全,并将其作为一项主动且审慎推进的核心优先事项。REIT 正致力于维护底层物业价值及保障投资本金安全。在此基础上,充足的现金储备尤为关键:一旦流动性不足, REIT 旗下资产可能面临银行处置风险,或被迫以不利的价格出售资产。因此,资本保护为各项战略决策的核心基础。在当前市场流动性承压的背景下,REIT 对资产组合采取更为审慎且有选择性的管理策略。资金将优先配置至具备更高价值及战略契合度的资产,同时对部分投入较多且暂不符合当前管理重点的项目进行阶段性延后或止损。
资本管理同样是当前的工作重点。REIT 正就资产组合层面的贷款到期事项有序推进展期及再融资安排,重点应对当前利率环境下集中到期的贷款管理。同时,REIT 持续与贷款机构及资本合作方保持沟通,以确保在未来到期节点前,整体资产组合具备稳健的应对能力。
上述举措旨在确保,在审慎评估未来发展路径的同时,底层资产持续保持纪律性管理,并专注于价值维护与稳健运营。
ForeGrowth REIT 当前定位
在上述背景下,REIT 正对各项战略方案进行系统性评估。目前,REIT 已与多家顾问及专业机构开展合作:在资产层面,与 Meridian 及 Marcus & Millichap 等机构协同推进相关工作;在 REIT 基金层面,就战 略方案与McMillan LLP 进行深入探讨。相关讨论仍在持续推进中,并在当前复杂市场环境下以审慎、有序的方式开展。
未来六个月内,REIT 将对整体战略、架构及运营体系进行系统性评估。同时,REIT 将继续推进再融资及目标资产处置等重点工作。同时,将密切关注行业同业动态,对市场波动带来的影响进行持续评估。在相关评估过程中,REIT 将及时向投资人更新进展,并致力于采取最有利于投资人利益的应对措施。
行业概览——房地产基金面临流动性压力
截至 2026 年第一季度,加拿大约有 300 亿加元、接近 40%的私募房地产基金资本处于不同形式的锁定状态,涉及多家大型机构。
尽管利率上升及资产估值重估带来了近期市场的波动,当前房地产市场的调整本质上属于周期性回调,而非结构性问题。借贷成本的上升对资本市场运作形成压制,交易量有所放缓,但多户住宅板块的底层需求依然强劲。上述流动性压力,根源在于资本市场周期层面的逆风,而非物业需求本身的减弱。
过去两年,受利率上行、资本市场流动性收紧以及投资人情绪变化等因素影响,行业整体赎回需求明显高于常态水平。为应对上述变化,行业主要基金已普遍采取一系列流动性管理措施,包括限制赎回、推进资产处置、开展战略评估及实施有序的退出安排。ForeGrowth REIT 当前面临的挑战,正是在这一宏观环境下形成。在此背景下,主要行业参与者均已采取相应措施以保障资本安全并保护投资人利益, REIT 亦将遵循同样原则开展相关工作。
加拿大房地产基金流动性相关动态(参考)
· Financial Post:两支加拿大房地产基金暂停赎回,并评估推进上市方案
· The Globe and Mail:Centurion Apartment REIT(规模约 79 亿加元的私募基金)大幅限制投资人赎回
· The Globe and Mail:Nicola Wealth 暂停其房地产增值基金的投资人赎回,并计划启动有序退出
· The Globe and Mail:私募房地产投资机构 KingSett 对其规模约 19 亿加元的旗舰基金暂停分配及赎回
· The Globe and Mail:Trez Capital 对旗下五支基金暂停投资人赎回
美国私募市场流动性相关动态(参考)
· Bloomberg:在赎回申请达到 7.2%后,KKR 对其资产支持基金实施赎回限制
· CNBC:在赎回请求大幅上升的背景下,Blue Owl 将其私募信贷基金的赎回比例限制在 5%
· Reuters:在赎回需求激增后,Apollo 旗下私募信贷基金限制投资人赎回
· Reuters:受赎回压力影响,BlackRock 旗下基金对投资人提款进行限制
· WSJ:Carlyle 私募信贷基金面临合计达 15.7%的赎回申请
ForeGrowth REIT 投资组合概览
核心型及核心增强型物业概览
| 物业 | 收购价 | 2025 年物业现状估值 1 | 收购即时价值增幅 |
| Hoyt Bedford | $99,750,000 | $119,250,000 | 20% |
| Garden | $12,500,000 | $14,900,000 | 19% |
| Dorchester | $21,858,220 | $33,500,000 | 53% |
| Perch | $21,000,000 | $30,500,000 | 45% |
| Oxford Flats | $9,705,000 | $7,825,000 | -19% |
| 总计 | $164,813,220 | $205,975,000 | 25% |
1As-Is values are based on 2025 year-end third party property appraisals.
*The As-Is year-end values are not the same as what the Property is worth in the open market. The appraised values do not equal transaction values and the open market may not support the pricing.
REIT 投资组合中约一半的资产中已顺利落实既定策略,相关物业已进入核心增强型或核心型阶段,体现了整体策略的有效性。其余资产目前仍处于增值型阶段,相关优化举措正持续推进,并逐步释放潜在价值。随着策略推进,物业将由增值型阶段逐步过渡至核心增强型及核心型阶段。在这一过程中,大部分资产优化及改造工作已基本完成,运营表现趋于稳定。长期来看,部分优质资产将进一步进阶为核心型阶段,形成稳定的现金流来源,为整体投资组合提供坚实支撑。
截至目前,REIT 已将超过一半的资产由增值型顺利过渡至核心增强型及核心型阶段,体现了其稳健的投资与资产管理策略在长期维度下的有效性。同时需指出,房地产项目的执行具有一定周期性。无论是运营优化、租户改善、物业翻新,还是各类资本性投入,相关工作的推进均需时间逐步落地,其成效亦将在后续逐步体现。
物业表现
| 物业 | 入住率%1 | 在租单元平均租金 | 2025 年末 NOI | 2024 年末 NOI | 年同比 |
| Hoyt Bedford | 93% | $2,475 | $5,519,346 | $4,614,427 | +20% |
| Garden | 89% | $1,101 | $439,332 | $416,053 | +6% |
| Dorchester | 90% | $827 | $1,953,970 | $1,634,323 | +20% |
| Perch | 95% | $1,185 | $1,629,109 | $1,767,814 | -8% |
| Oxford Flats | 94% | $2,105 | $502,016 | $390,038 | +29% |
| Clemens* | 93% | $1,325 | $4,254,615 | $3,808,454 | +12% |
| White Pond* | 90% | $944 | $499,605 | $636,850 | -22% |
| Forest Hill* | 95% | $1,588 | $2,890,124 | $3,300,608 | -12% |
| 总计 | 93% | $1,393 | $17,688,118 | $16,568,568 | +7% |
1As of 3/31/2026
*The REIT has a preferred investment into these properties
亮点概览
· Hoyt Bedford: 受益于自然租金增长、单元翻新及较高的续租率带动入住率提升,NOI 实现约
20%的同比增长。
· Garden: REIT 已完成其绝大多数单元的翻新,带动运营收入稳步提升,NOI 同比增长约 6%。
· Dorchester Village: 通过单元周转并按市场租金完成新租约签约,租金水平及整体收入表现持续改善,NOI 实现约 20%的同比增长。
延续贷款进展
Hoyt Bedford
· 目前正在与 HUD 贷款机构推进贷款延续流程
· 该流程涉及严格的尽职调查及交割要求
· 以下事项仍存在不确定性
o 贷款金额
o 最终利率水平
o 潜在过桥融资需求(bridge financing)
o 贷款机构要求的未来维修支资本储备
· 目标完成时间:2026 年第三季度
· 正在推进贷款延续流程
· 该流程涉及严格的尽职调查及交割要求
· 以下事项仍存在不确定性:
o 贷款机构
o 贷款金额
o 最终利率水平
o 潜在过桥融资需求(bridge financing)
o 贷款方对未来维修支出设定的资本储备要求
· 目标完成时间:2026 年第三季度
Garden(已完成)
· 已完成贷款重组,并转换为长期贷款
· 与 Fannie Mae 达成有利条款:前 2 年仅付利息期,利率锁定 5 年,固定利率为 4.93%
White Pond(已完成)
· 已完成延续贷款,新贷款的条款较此前有显著改善
· 新利率水平为 7%,较于原有贷款利率显著下降
· 上述利率调整将对现金流产生实质性改善
· 新贷款在前 5 年为仅付利息期
*Please note that refinancing a property is a difficult process and there is no assurance that a refinance will occur.
延续贷款进展概览
| 物业 | 当前到期日 | 展期后到期日 | 第三方费用及相关支出 | 进展 |
| Garden | 2025 年 8 月 | 2030 年 11 月 | $511,101 | 已完成 |
| White Pond | 2025 年 10 月 | 2031 年 2 月 | $400,809 | 已完成 |
| Dorchester | 2027 年 1 月 | 待确定 | $550,000* | 2026 年第三季度 |
| Hoyt Bedford | 2026 年 6 月 | 待确定 | $1,260,000* | 2026 年第三季度 |
*Estimate, not actual, based on anticipated lender fees and closing costs
增值型物业项目层面概览
| 物业 | 入住率 | 收购价 | 2025 年现状估值 2 |
| Forest Dale | 82% | $16,750,000 | $16,900,000 |
| Clarkwood | 84%1 | $36,544,605 | $39,000,000 |
| Granada | 69%1 | $49,972,175 | $35,200,000 |
| Emerick & Highland | 64%1 | $41,550,000 | $44,950,000 |
| Landmark | 82%1 | $14,500,000 | $10,200,000 |
| 总计 | $159,316,780 | $146,250,000 |
1Leased Occupancy as of year-end 2024
2As-Is values are based on 2025 year-end third party property appraisals
*The As-Is year-end values are not the same as what the Property is worth in the open market. The appraised values do not equal transaction values and the open market may not support the pricing.
增值型物业概览
本 REIT 已通过持续的资本投入——包括单元翻新、楼宇改善及公共区域升级等资本性项目——成功将约 半数资产组合从增值型物业提升至核心增强型及核心型物业。在当前市场环境下,REIT 须就资本配置作出审慎取舍。鉴于资源有限,每一笔资金的投入均以资本保全为核心导向,并作为战略性决策审慎推进。
此外,REIT 的整体表现受内外两方面因素共同影响。内部可控因素方面,积极主动的物业管理、租户留存及资本项目的及时推进,是驱动价值实现的关键抓手。外部因素方面,如前述章节所涉及的市政层面挑战,可能对价值实现的进度产生较大影响。
对 REIT 策略造成延误——Granada 与Clarkwood 项目概况
· 2023 年第二季度:项目方已根据检查结果,全面积极配合贷款方提出的 PCA 整改要求
· 2023 年第二季度:项目方第一时间安排专业维修服务团队开展相关修复工作
· 2024 年第三季度:因贷款方未能即时安排验收及拨付相关资金,导致进度延误
· 相关违约通知函未能充分反映贷款方在上述延误中的相关因素
· 2024 年第四季度:相关物业在针对房利美的上诉中获得支持
· 2026 年 1 月:房利美已主动提出和解,目前仍处于诉讼过程中
REIT 目前正积极寻求潜在合资合作伙伴,以筹措所需资本来获得新增资金支持,从而继续持有相关物业。
Landmark、Emerick & Highland 项目概况
在对当前流动性状况进行审慎评估后,REIT 现阶段预计持续投资 Landmark、Emerick & Highland 项目将具有挑战。上述物业均需较大量资本投入,已超出 REIT 当前可承受范围。鉴于流动性仍相对受限, REIT 将阶段性调整策略,优先聚焦于其他核心型及核心增强型资产组合的稳健运营与价值提升。
Landmark
· Landmark 预计需投入超过 200 万美元用于物业维修,其中超过 100 万美元用于公共区域及楼梯修缮,其余用于单元翻新及屋顶维修。
· 目前 Landmark 的评估价值低于其收购成本及未偿贷款余额。在当前流动性相对紧张的情况下,继续投入大规模资本的经济合理性相对有限。
Emerick & Highland
· 根据贷款方PCA(物业状况评估)要求,预计需投入约 580 万美元以上的资本,其中主要项目包括:约 200 万美元用于单元翻新、约 100 万美元用于电梯升级,以及约 100 万美元用于屋顶维修等。
· 受 Warrensville Heights 当地监管环境影响(包括本地责任方要求及入住许可限制),物业在租户入住方面面临较大挑战,导致入住率提升受阻,进而对租金收入及 NOI 产生显著负面影响。该影响在体量约 800 个单元的大型物业中更加突出。
· 在上述因素影响下,收入端承压叠加入住率偏低,REIT 维持物业正常运营与维护的能力受到限制。
· 此外,贷款方仍持有超过 130 万美元的储备资金用于相关资本项目,但该部分资金能否释放存在不确定性。
· 在上述多重因素影响下,叠加当地监管限制及储备资金释放节奏的约束,物业维护工作推进受限,整体表现有所承压。
REIT 将持续关注 Landmark、Emerick & Highland 的相关进展,并将在后续定期更新中向投资人提供相关进展。
当前资产组合及流动性情况
当前资产组合中,部分项目正处于再融资、转型或稳定化推进阶段,需在短期内投入一定资本。这些举措对于保障资产的长期价值至关重要,但这将在阶段性上对基金层面的流动性形成一定约束。
分红分配仍处于暂停状态
尽管核心资产组合基本面保持稳健,但在当前的资本需求下,现金流需优先支持增值型物业的投入。
· 为维持资产稳定性及融资能力,相关物业仍需持续投入资本
· 贷款方在再融资前通常要求设立储备金,并完成必要的资本性改造
· 部分资产尚未产生可用于分红的盈余现金流
· 部分资产正通过偿还贷款的部分本金来逐步提升物业的资产净值
相应地,ForeGrowth 在恢复分红分配前,将优先保障资产稳定性并满足贷款方相关要求。
在美国东北部、中西部及东南部资产组合中,整体呈现出较为一致的特征:
· 再融资过程中通常伴随相关费用及储备金要求
· 项目普通合伙人(GP)变更涉及法律程序、贷款方审批及稳定化所需资本投入
· 持续的资本支出用于应对基础设施老化并维持合规运营
· 部分资产的战略性出售仍在评估中,并将产生相应的交易成本
REIT 当前重点推进以下进展:
· 通过资本性改造提升出租率,逐步实现稳定化运营
· Garden(已完成)、White Pond(已完成)、Hoyt 及 Dorchester Village 项目的再融资及转型工作(推进中)
· 正在推进处置的资产(受市场环境影响):Perch、Forest Dale 及 Forest Hill
· 针对 Warrensville Heights 区域增值型物业的稳定化及结构优化举措
| 触发条件 | |
| 条件 | 管理举措 |
| 再融资完成情况 | Hoyt Bedford 及 Dorchester 的再融资目前正在推进中,管理方将在再融资接近完成时,及时向投资人更新关键进展。 |
| 资产处置进展 | Perch、Forest Dale 及 Forest Hill 目前均处于资产处置阶段。在扣除必要的债务偿还、交易费用及应付款项后,REIT 将确认最终的处置净回收金额(如有)。 |
| 现金储备情况 | 建立约 5%的现金储备,用于支持必要的资本支出及物业层面的储备资金需求。 |
上述事项预计将于 2026 年内发生。随着相关条件逐步满足,REIT 预计将在未来 45 天内向投资人进行进一步更新。
分红分配与赎回说明
REIT 恢复分配的能力取决于以上表格中所列出的条件。在完成再融资及资产处置后,REIT 将及时向投资人更新分红及赎回安排。随着以上相关条件逐步满足,REIT 对流动性安排的判断也将更加清晰。
在当前市场环境下,实现上述条件仍存在一定难度;但 REIT 正持续与经纪机构保持沟通,并同步推进内部准备工作,以更好地推动资产出售。
资本配置框架
REIT 将按照清晰且审慎的优先顺序进行资本配置:
1. 债务义务 —— 在物业再融资过程中,确保满足贷款方的各项要求
2. 贷款方储备金要求 —— 按要求设立储备资金,用于资产维护,以避免因物业状况不达标而被迫出售
3. 资产处置 —— 用于偿还未偿贷款、支付交易费用及相关应付款项
4. 运营储备 —— 建立约 5%的现金储备,用于支持必要的资本支出及物业层面的储备资金需求
该框架旨在保障资产长期价值的同时,明确资本配置的优先顺序,提高透明度。
REIT 退出路径——相关流动性挑战请参考加拿大房地产基金流动性相关动态链接
| 退出路径 | 描述 | 行业环境 |
| 有序退出 | · 以审慎节奏推进资产处置· 按资本优先顺序向投资人分配处置回收资金· 管理方持续与 Meridian Capital Partners开展初步沟通 | · 一家本地规模达数十亿美元的 REIT已采取类似路径,并承诺在 5 年内向投资人返还大部分本金 |
| 公开市场上市(IPO) | · 鉴于资产组合规模,IPO 路径推进难度较大· 将定位为长期发展方向,而非短期目标· 管理方已与独立财务顾问开展初步接洽,以评估相关要求 | · 另一家本地规模达数十亿美元的 REIT 已对其旗下基金启动战略评估,旨在推动其相关公司公开上市 |
| 注入新资本 | · 通过引入家族办公室、养老金机构或战略买方,为有退出意向的投资人提供流动性支持· 目前已就该方向与 Meridian Capital Partners 开展初步沟通 | · 受当前募资环境影响,加拿大主要房地产基金正面临较大挑战 |
REIT 已对各项策略进行评估,以实现资产组合的最佳结果。
· 有序退出:在控制时间节奏的同时,有助于最大程度保障本金,并使管理方能够集中资源推进资产处置
· REIT 进行 IPO 或整体打包出售的可行性有限,主要受资产规模限制,当前组合规模尚不足以支持公开上市或整体出售
· 引入新资本依赖市场窗口:受机构买方投资意愿影响,存在市场不确定性。
管理费说明
鉴于当前市场环境,并进一步强化与投资人利益的一致性,ForeGrowth 决定自 2026 年第二季度初
(2026 年4 月1 日)起,对费用结构进行针对性调整。REIT 将对所有持有人类别(Shareholder Class)的年度管理费下调 10%。此举旨在保障资产管理工作正常推进的同时,提升资产组合的流动性。相关调 整将根据市场环境变化持续进行评估。
降低上述费用所释放的资金将全部用于物业层面的运营储备及再融资相关需求,优先用于补足银行要求的储备资金,并支持再融资及资产处置的推进,不会用于其他任何用途。
投资人关系
设立投资人咨询委员会
REIT 正研究设立投资人咨询委员会,拟由核心顾问、经销商及部分投资人代表组成。该委员会将作为连接投资人与发行人的沟通机制,帮助相关顾问更清晰地了解 REIT 的整体战略、资产组合情况、运营进展及关键事件进展节点。
投资人关系沟通渠道
REIT 在此提醒,投资人关系团队始终为投资人提供支持。如有任何疑问,欢迎通过以下方式与我们联系:
[email protected]
该邮箱为投资人咨询与沟通的主要渠道,我们将持续关注并及时回复相关信息。
展望
REIT 将在未来六个月内,围绕延续贷款及目标资产处置等关键事项持续推进相关工作。同时,REIT 也在评估不同退出路径,并对每一笔资本投入进行审慎安排,以实现资产价值的稳健维护。
未来六个月的工作重点包括:
· 完成再融资相关工作
· 稳定各项目的运营表现
· 在适当时机推进资产处置
· 提升基金层面的流动性
上述举措旨在推进各项重点进展的过程中实现资本的有效保护。REIT 将继续按季度向投资人提供更新。感谢各位投资人一直以来的支持与信任。如有任何问题,欢迎随时与我们联系。
顺颂商祺
ForeGrowth U.S. Apartment REIT www.foregrowth.com
附录
宏观经济概览
在2025年12月的REIT更新中,REIT在连续三次各25个基点降息后,对Federal Reserve未来利率走势的预期进行了说明。彼时,美联储认为通胀正逐步回落至2%的目标水平,同时认为有必要通过政策支持经济增长与就业。
然而,在2026年3月18日的最新会议上,两项冲击事件同时出现,对原有的降息路径形成干扰:
关税驱动的通胀压力:在会议召开前,PCE和CPI数据已显示商品价格仍存在持续上行压力,通胀尚未明显回落。这意味着,在新的地缘政治冲击出现之前,通胀压力已然存在。
伊朗冲突与油价:能源价格的上行在原有较高的商品通胀基础上进一步推升通胀压力。Federal Reserve指出,此轮能源冲击不同于以往短期波动,不能简单忽略,因为其是在既有通胀压力之上叠加,而非独立发生。
综合上述因素,Federal Open Market Committee将利率维持在3.50%–3.75%区间,显示其政策立场明显转向观望,并呈现出更偏鹰派的倾向。
向潜在加息转变
Bloomberg全球利率预测工具显示,2026年加息概率已高于降息,较数周前市场预期发生了明显变化。
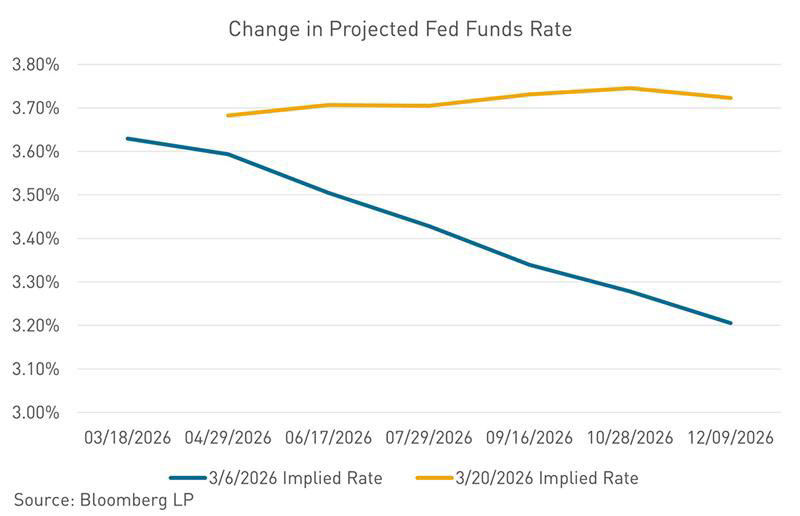
尽管Federal Reserve的点阵图仍预计2026年降息25个基点、并在2027年进一步降息,但在中东局势不确定性的影响下,这一预测被认为持续性有限。在可预见的未来,美联储大概率将维持观望立场,市场对下一步政策的预期也已由降息转向加息。较高的利率环境对房地产行业构成压力——融资成本上升,将削弱房地产对投资人的吸引力。
10年期美债收益率及其对融资的影响
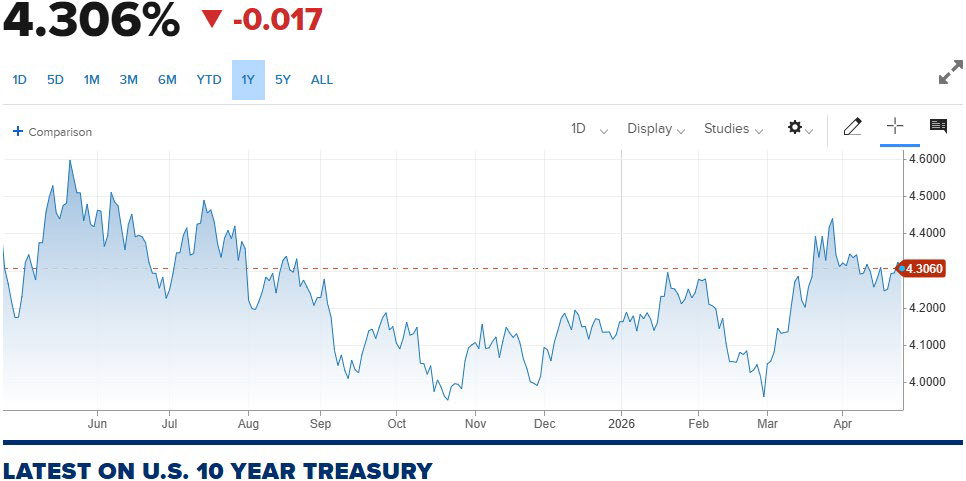
自伊朗冲突爆发以来,美国10年期国债收益率(作为按揭利率定价的核心基准)波动明显加剧,主要受通胀预期变化及地缘政治不确定性的驱动。
在初期阶段,随着油价冲击及供应中断加剧通胀担忧,收益率由低于4%的水平快速上行至4%中段区间,直接推升贷款利率。与此同时,市场对停火等进展反应敏感,收益率及贷款利率亦出现阶段性回落,反映出当前利率环境波动较大且对消息面高度敏感。
由于贷款利率与10年期美债收益率走势高度相关,上述波动已传导至融资成本,表现为借款成本的快速波动。自冲突爆发以来,利率整体明显上行,其间虽有阶段性回落,但波动频繁。
在此背景下,短期内适度延后锁定贷款利率,可能是一项审慎的资产管理决策。这一做法有助于投资人把握短期市场变化或地缘政治局势缓和所带来的潜在机会,从而推动收益率及融资成本回落。