

2023年,加拿大房贷圈第一次有人说出"续约悬崖(mortgage renewal cliff)"这个词:疫情期间贷款买房的人,续约时撞上高利率,可支配收入像撞上悬崖底一样骤降。当时政策制定者、经济学家和媒体都在警告,续约冲击会拖累经济、推高违约率。结果呢?借款人靠着疫情期间攒下的储蓄、自愿提前还款、延长摊还期,把这波给消化了,危机很快从头条变成了角落里的小新闻。Financial Post专栏作家、房贷策略师Robert McLister在9月25日的专栏里说:这个词,又该回来了。
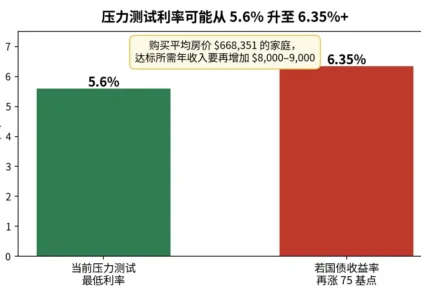
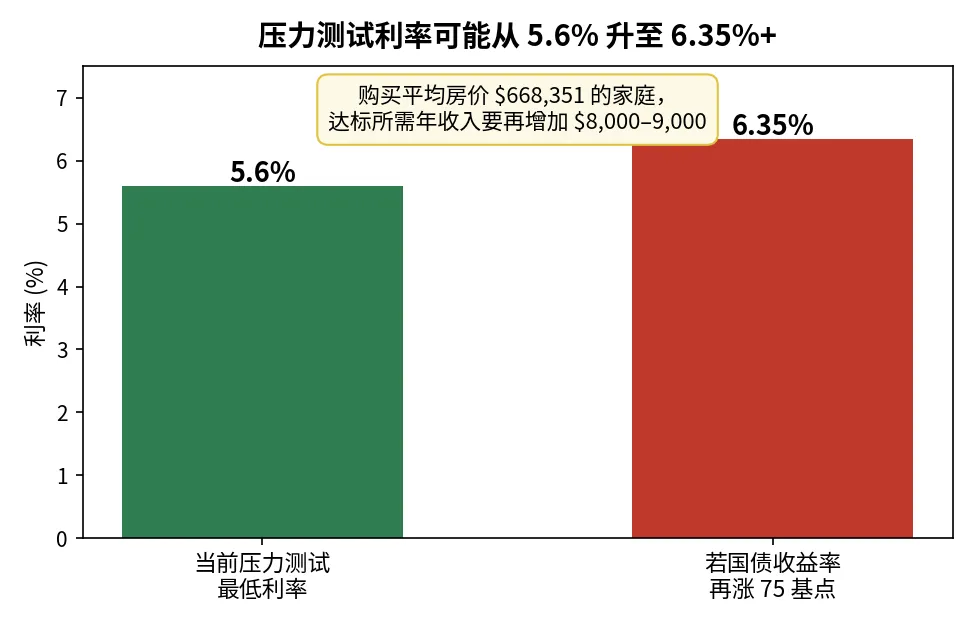
主导房贷利率的五年期政府债券收益率,2026年已经大幅反弹,收复了2023年10月到2025年4月这轮跌幅的63%,现在逼近4%。如果突破4%,就可能去测试2008年金融危机以来的高点4.42%。文章算了一笔账:如果五年期收益率再涨75个基点、超过2023年的高点,按市场预期,很可能倒逼加拿大央行多次加息。以目前平均房价668,351加元、20%首付、30年摊还、主流利率计算,每月房贷还款将增加约232加元。银行监管的"压力测试"利率可能从现在最低的5.6%升到6.35%以上,想通过审批买平均房价的房子,年收入得再多8,000到9,000加元。背景上,央行9月2日已经第七次把政策利率按在2.25%不动,8月通胀3.0%——留给借贷人的好消息确实不多了。
数据来源:Financial Post / Robert McLister,制图:Grace Wu
最伤的是谁?2022年上车、2027年续约的人
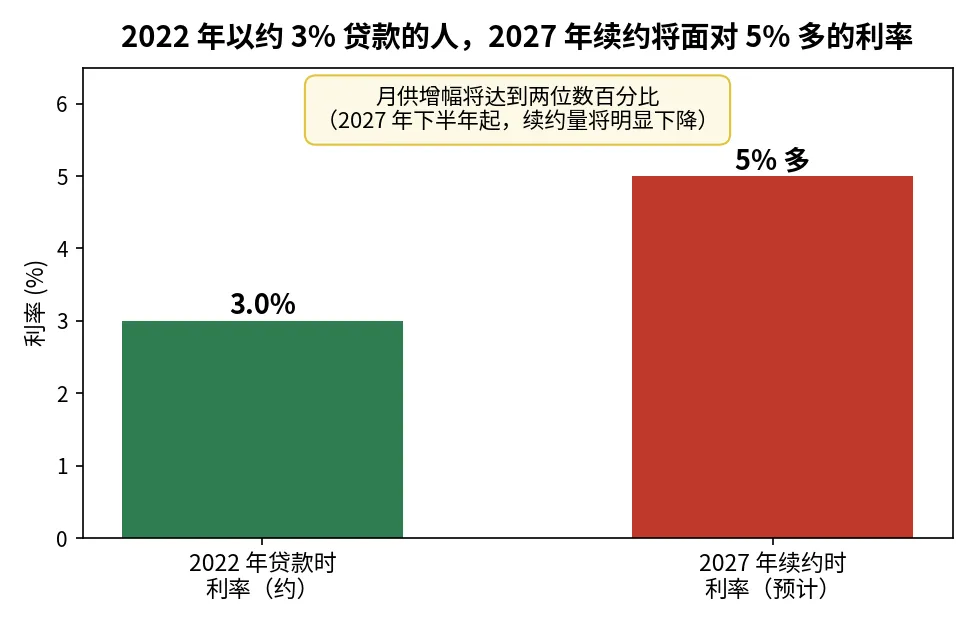
McLister提醒:对部分房主来说,第二轮加息的冲击可能比2022–2023年那一轮更难受。加拿大统计局的数据显示,实际可支配收入自疫情高点以来已经下滑,家庭的缓冲垫比三年前薄了。2022年以3%多利率贷款的人,2027年续约要面对5%多的利率,月供涨幅会是两位数百分比。更麻烦的是,如果房价走软,续约时不仅要面对更高利率,还可能因为估值下跌失去再融资的机会——两头承压。
数据来源:Financial Post / Robert McLister,制图:Grace Wu
家庭现在能做的三件事
第一,别急着"抄底"。房子不是电视,没有"黑色星期五";利率高企的背景下,房价走软的概率还在,观望的成本不高。第二,2027年续约的人现在就要做压力演练:按比当前利率高150个基点的水平预估月供,提前适应这个还款水平,把差额存下来,为2027年预留好流动资金。第三,搞清楚自己的贷款结构:如果你是固定还款额的浮动利率房贷,问问贷款机构你的"触发利率"是多少,基准利率升到哪里月供才会开始涨;只要还过得了审批,提前续约或延长摊还期都值得算一笔账。好消息也有:即便加息真的来了,2027年下半年之后房贷续约量会明显下降,这轮冲击是有尽头的;经历一轮可能的滞胀后,通胀有望回落到30年均值2.15%左右,也许能给央行在18到24个月内降息腾出空间。
原文转述(Financial Post 9月25日专栏中文版):加拿大国债收益率飙涨,房贷续约悬崖卷土重来