

安省金融监管局(FSRA)9 月底又有新动作:保险代理 Ismaail Irfaan Samcooaree 被启动执法程序,拟处以 10 万加元行政罚款——这在针对个人保险代理的处罚里算近年来数额较大的一单。当事人已向安省金融服务法庭申请听证抗辩,指控目前尚未成立。这也不是 FSRA 第一次打这种案子。
监管方指控的核心叫“假付款人”(false payor):该代理带领一个代理团队,提交多份保单申请,申请上写着投保人自己缴纳保费,但实际用于扣保费的银行账户,控制权在代理团队手里,账户也是由代理开立、维护的。换句话说,账面上“客户自己掏钱”,实际上钱走的是代理控制的通道。去年底另一个案子掳没过几个月:代理 Rajesh Narayanan Ramdass Raja 的案件里,85449.88 加元佣金对应的多张保单上,某位客户被列为付款人,但监管认定保费根本不是他出的,FSRA 当时寻求禁止其执业。
为什么“谁付钱”这么要紧?
在我这个做保险顾问的人看来,付款人信息不是纸面功夫。保险公司要靠它判断三件事:第一,客户的负担能力——如果保费根本不是投保人在付,所谓“买得起”就是假象;第二,可保利益和保单用途——假付款结构常常和第三方垫付保费、堆叠保单连在一起,是洗佣金和钻核保空子的常见套路;第三,反欺诈筛查。代理专门开银行账户把付款包装成“客户自己付”,恰恰就是在绕开这套审查,所以 FSRA 下手很重。
这也是个趋势。FSRA 首份执法年度报告显示,2024–25 财年监管方共发起 100 起执法行动,比前一年的 65 起涨了一半以上,其中 27 起针对寿险与健康险板块。图表贴在下面:
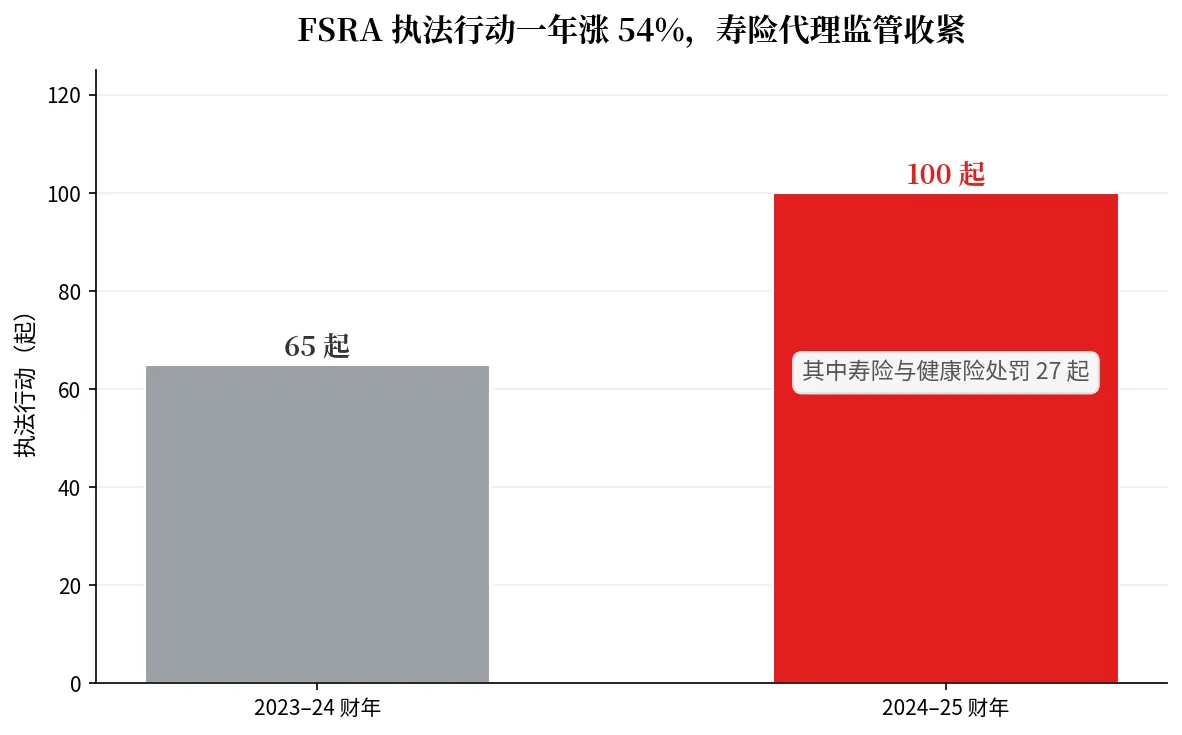 图表数据来自 FSRA 首份执法年度报告(Insurance Business 2026年9月报道)
正在办保单的华人家庭,记住三条自保的话
第一,保费一定从自己的账户出,自己点扣款。任何“代理替你付”“首年免费”的说法,听起来是人情,实际可能是把你卷进违规操作——出了事,保单可能被认定无效,理赔照样被拒。第二,去 FSRA 官网查一下代理的牌照状态,花不了两分钟。第三,投保后等保险公司直接寄给你的确认信,核对保单号、保额、扣款账户是不是你本人名下的。
原文:《FSRA seeks $100,000 penalty over alleged fake-payor insurance scheme》(Insurance Business,2026年9月报道)仅作知识分享,不构成投保建议。