

9月2日,加拿大央行把政策利率第七次按在了2.25%不动。8月通胀3%,高出2%的目标,核心通胀倒是还贴着目标线。同一边厢,美联储9月16日加息25个基点——2023年以来的第一次加息。这周加拿大房贷圈聊的不再是"什么时候降息",而是一个新问题:10月28日的议息,会不会加息?
经济学家先吵了起来。TD 副首席经济学家 Derek Burleton 上周在多伦多 MortgageFest 的公开活动上说,加息的理由"并不充分",市场错在以为加拿大央行必须跟着美联储走。他给年底前继续按兵不动的概率大概五成,最坏情形也只是最多加一两次。另一派以 Dominion Lending Centres 首席经济学家 Sherry Cooper 为首:美债正遭全球抛售、关税又在国内推高物价,央行"迟早会被迫"加息,可能就在今年底或明年上半年。她还点名,National Bank 和 Scotiabank 已经预测10月会议就直接加到2.50%。Questrade 的 Tanya Woods 口径更含糊:"可能会涨,但央行在尽量拖。"
固定利率没等到10月28日,已经先涨了一波。给固定房贷定价的五年期国债收益率,9月中旬一周涨了约25个基点,9月下旬还出现单日14个基点的跳涨,Cooper 形容"闻所未闻"。放贷机构的反应有点乱:大行明面上上调10到20个基点,暗地里还撤了自主折扣,实际涨幅接近40个基点。
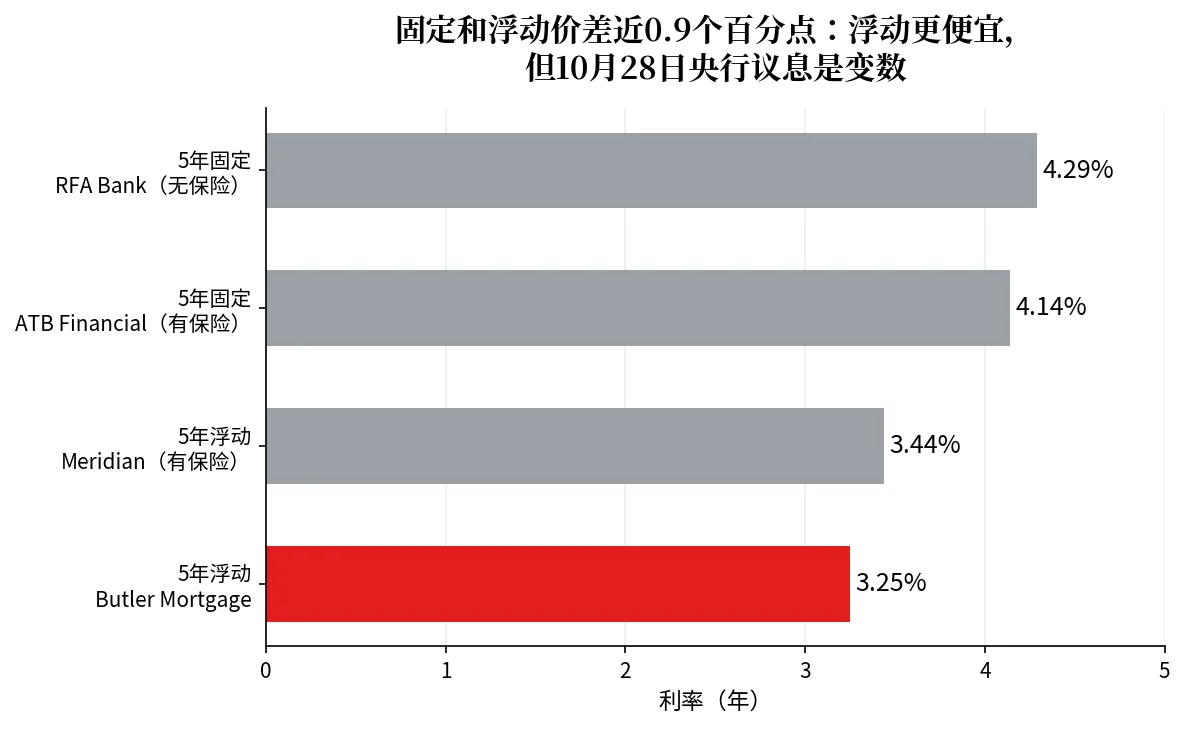
数据来源:latestmortgagerates.ca 9月28日抓取,制图:Grace Wu
看本周(9月28日–10月4日)全市场最低报价:5年固定最低 4.14%(ATB Financial,有保险产品);5年浮动最低 3.25%(Butler Mortgage)。两者价差约0.9个百分点,正好卡在业内那条"差满一个点,就值得认真考虑浮动"的临界线上。算笔账:50万贷款、25年摊还,4.14% 月供 $2,668;要是按大行公布利率6.49%签,月供 $3,346,五年多掏 $40,680——比价的意义就在这里。
该锁定的抓紧锁,该观望的别急着下注
两派专家给普通家庭的建议其实不矛盾。Butler Mortgage 的 Ron Butler 说,固定浮动价差到一个点,有承受力就该认真考虑浮动;Integrated Mortgage Planners 的 David Larock 则提醒,别在收益率刚飙完就锁5年固定——推高收益率的地缘因素(比如美伊冲突)万一逆转,你就被套牢在高利率上。落到实操,就是三件事:第一,接下来几个月要买房或续约的,趁10月28日议息前把固定利率报价锁住,预批利率一般能保90到120天;第二,比价别只看利率数字,提前还款额度、罚金条款一起看;第三,找房贷经纪多比几家,公布利率大多有议价空间。另外提醒一句:无保险房贷续约换银行,现在不用再过压力测试——别直接签原银行寄来的续约信。(以上是公开信息解读,不构成投资建议)
原文链接:Canadian Business News:Bond Yields, Fed Moves and a Cautious Bank of Canada(9月28日);Latest Mortgage Rates Canada:Best 5-Year Fixed Rates, Week 40(9月28日)