

中介公司背了 1,110 万负债、账上只剩 90.26 元:你的保单还管用吗
上周三,加拿大保险圈里爆了个有点荒诞的新闻。Investment Executive 10 月 14 日的报道,引用普华永道(PwC)的受托文件:Calgary 三家关联的保险服务公司——Everis Insurance Inc.、Everis Global Insurance Corp. 和 Innovative Capital Protection (GP) Inc.——在 9 月 24 日申请了破产,PwC 次日被指定为受托人,债权人的第一次会议就在本周三,在 Calgary 举行。
数字说出来有点刺眼。三家公司申报的负债合计约 1,110 万加元,几乎全部集中在 Everis Insurance Inc. 一家身上:1,080 万无担保债务,对应申报的资产只有 $90.26。负债结构简单粗暴——5 张本票(promissory notes)。最大三张:约 490 万欠 JMTG Holdings,220 万欠 47 Holdings,170 万的一笔 Maven 由 JMTG 受益。三家公司的破产文件里,给出的原因都是同一句话:经营不善加运气不好。
Everis 对外自称是给高净值客户安排定制保险方案的中介,官网上声称撮合过超 20 亿加元的外部融资、安排过超 40 亿的保险保障。其中一家前身叫 ICP Insurance Solutions(2025 年 1 月改的名),改名之前主要向企业主推销重疾险、大额保单和保费融资(premium financing)安排。
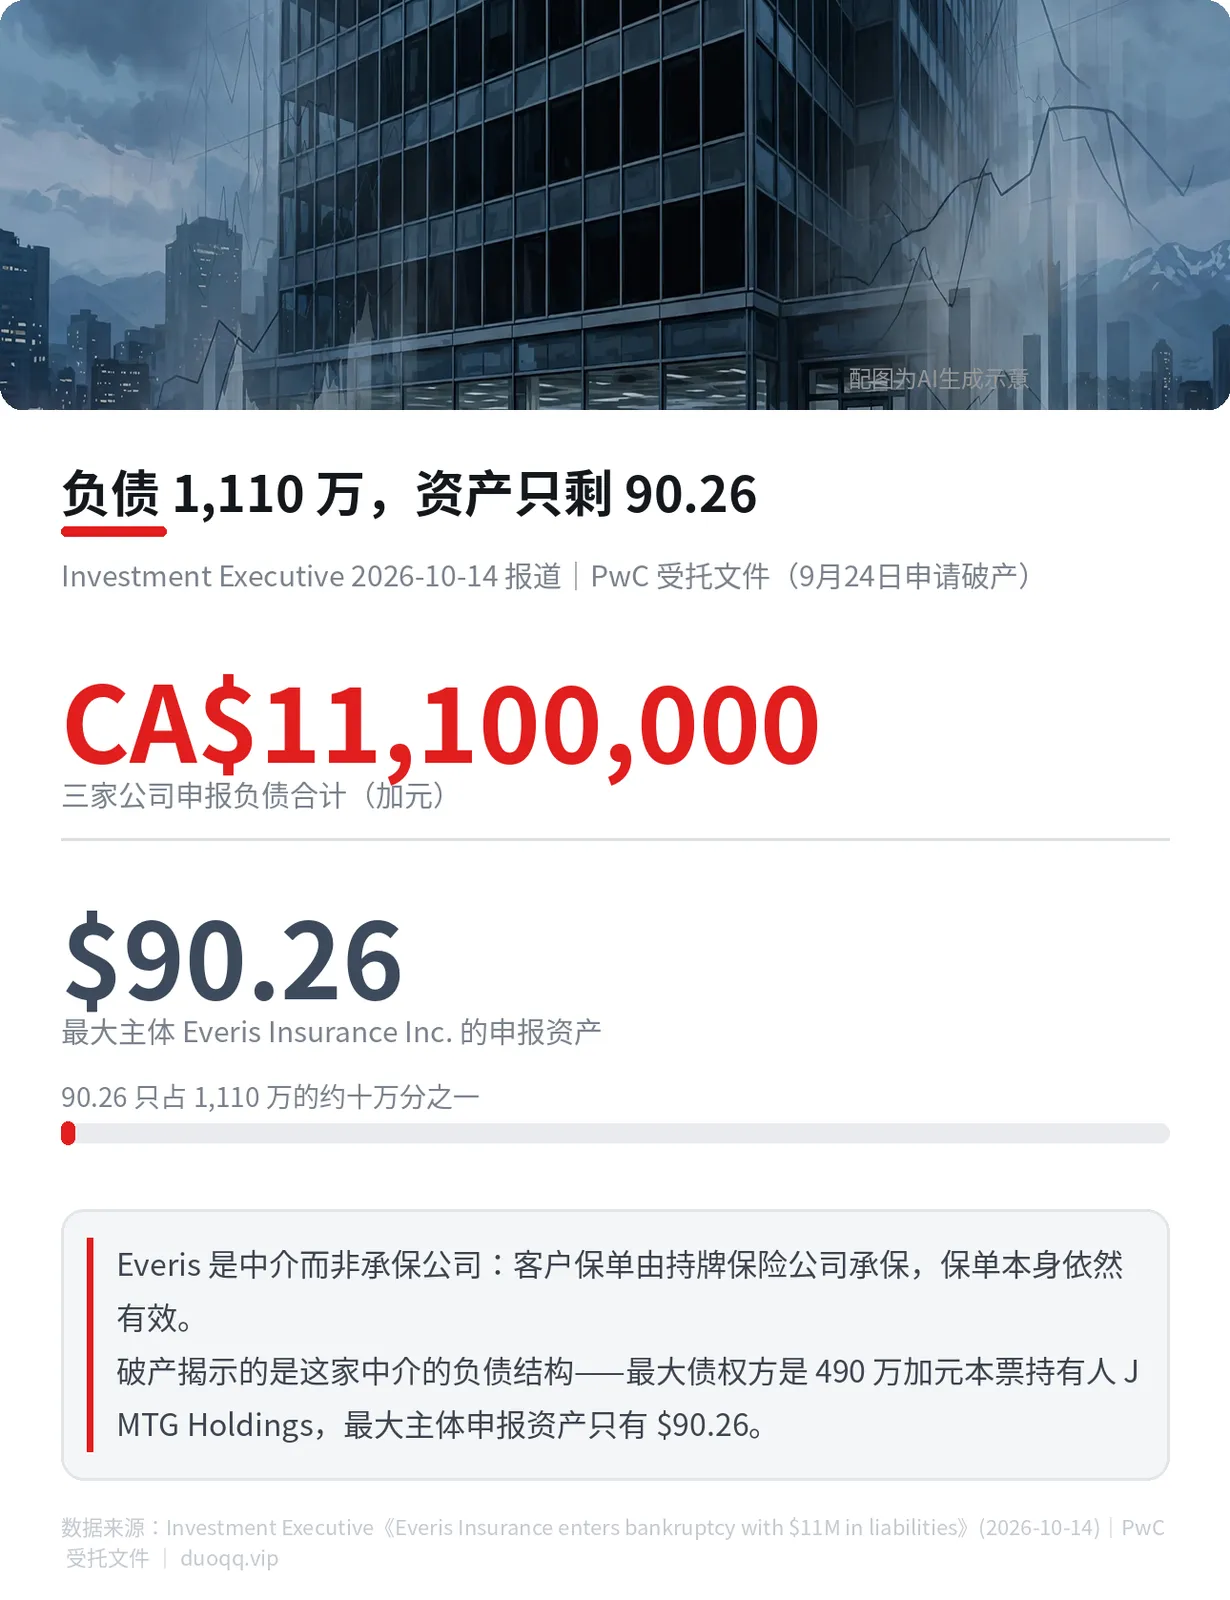
信息图数据来源:Investment Executive 报道 / PwC 受托文件;顶部横幅为 AI 生成示意。
90.26 这个数字背后,是“中介”和“保险公司”两个身份
先给可能通过这类中介买过保单的朋友吃颗定心丸:Everis 是中介,不是承保公司。你的保单是跟持牌保险公司签的,不是跟它签的——中介破产,保单不会自动作废。只要保费正常缴纳、保险合同条款没变,保障就正常在。这一点和银行代销保险是一个道理:代销机构关门,你的存单不会跟着消失。
真正要当心的是两类连带风险。第一,保费融资。如果你当初是通过它办了保费融资贷款,贷款合同独立于保险合同存在——融资方倒了,贷款还款义务可不倒,还款、对账的对接人没了,反而是麻烦的开始。第二,“大额保单 + 融资 + 投资”一揽子结构。这类结构里中介负责把各方串起来,它出问题,结构里每个环节都可能停摆,首当其冲的是还在走流程中的核保和理赔服务。顺带一提,就在 10 月初,安省监管机构 FSRA 才对一家违规经营的保险经纪(Ocean West 及其负责人)开了总计 9 万加元的罚单并加上了牌照条件——违规的持牌经纪有人管,但纯粹的中介倒闭,客户只能靠合同条款保护自己。
签复杂保单之前,先问清这三件事
一,承保方到底是谁——看保险合同上的保险公司全名,而不是中介门头的招牌。持牌保险公司的保单才有偿付能力和监管托底。二,中介和经纪的牌照归谁管——安省是 FSRA,签约前去 FSRA 的公开执法数据库搜一下名字,花五分钟,能避掉大坑。三,融资是谁在放款、条款和保单挂钩到什么程度——贷款利率是固定还是浮动、保险公司赔付要不要先过融资方、保费融资的还款来源写的是什么。这三个问题问明白了,哪怕中介将来出事,你也清楚该找谁、对谁负责。
原文链接:Investment Executive《Everis Insurance enters bankruptcy with $11M in liabilities》(2026-10-14)
仅作知识分享,不构成投保建议。