

央行一年没动利率,固定房贷一个月涨了 0.4%:利率的"开关"在债市手里
Homeowner.ca 10 月 15 日的一篇分析盯住了一个很具体的日期——10 月 19 日,也就是下周一。早上 8:30 公布 9 月 CPI,同一天还有央行两项预期调查出炉:企业前景调查(Business Outlook Survey)和消费者预期调查(Canadian Survey of Consumer Expectations)。你可能会问:这三份数据跟我的房贷有什么关系?答案是:对固定利率来说,关系比央行议息还大。政策利率在 2.25% 原地踏步整整一年,固定房贷这一个月却自顾自涨了 0.4 个百分点。
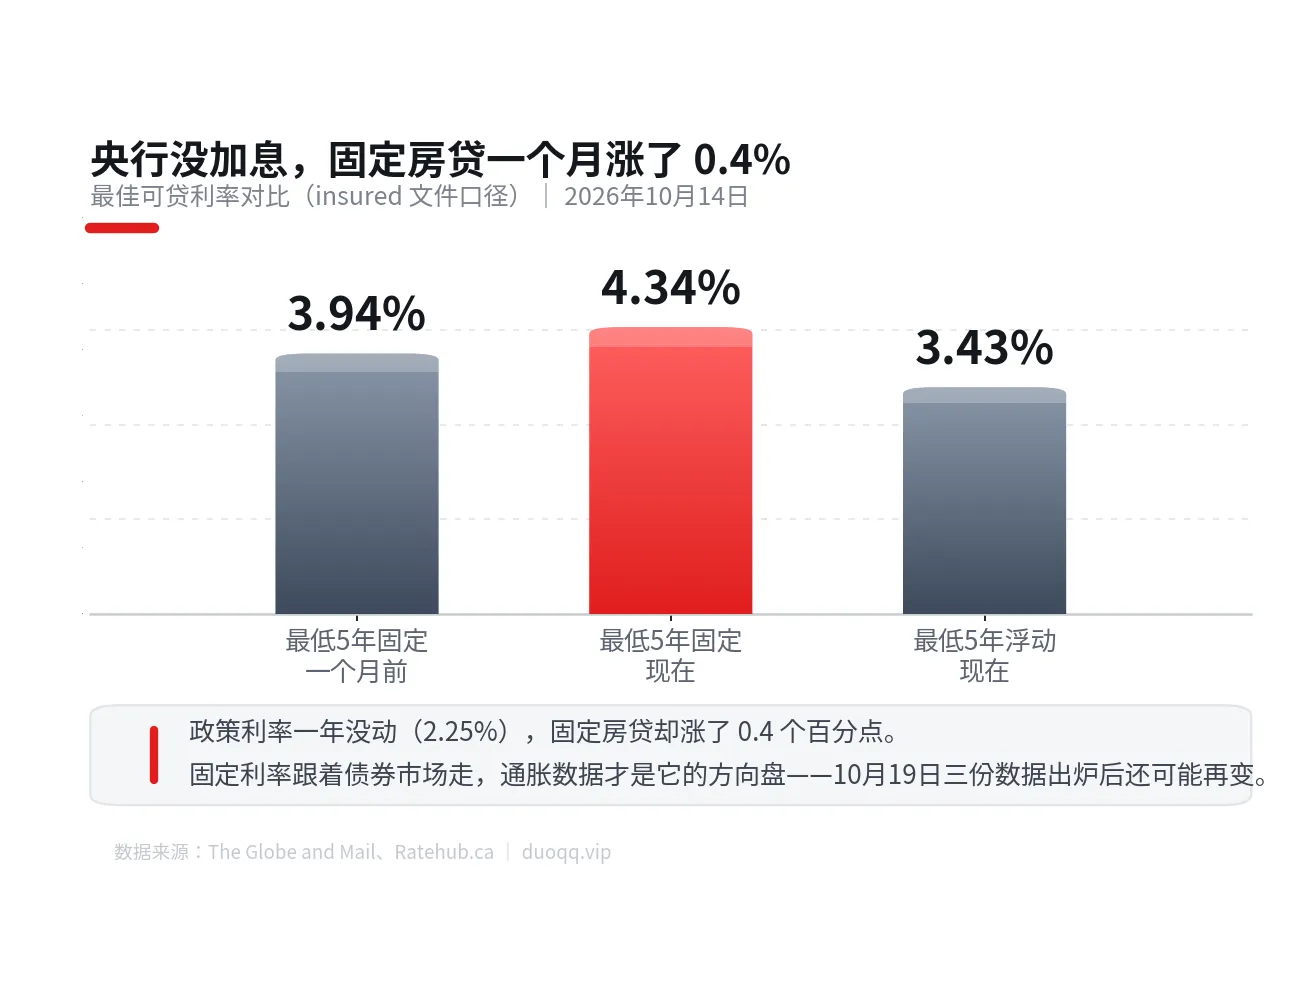
图表由作者根据 The Globe and Mail、Ratehub.ca 数据自制
先看已经发生的。5 年期加国国债收益率 9 月 8 日收于 3.448%,9 月 28 日盘中一度冲上 3.729%——52 周新高,一个月里涨了约 0.28 个百分点。10 月 14 日 Ratehub 的报价:最低 5 年固定(insured 文件口径)4.34%,大行最低 5 年固定 4.74%,最低 5 年浮动 3.43%,prime 4.45%。The Globe and Mail 10 月 14 日的报道还给了对比:一个月前,最低 5 年固定还是 3.94%。一年没动的政策利率,和涨了 0.4 个百分点的固定利率——两件事看起来矛盾,其实各走各的道。
固定和浮动的"开关",根本不在同一只手里
固定利率的定价公式是:国债收益率 + 银行利差(央行内部研究模型用的是债券收益率再加 150 个基点,实操中利差大约 1–2 个百分点)。通胀数据、预期调查一发布,债市几分钟内就能重新定价,银行资金成本变了,固定利率跟着动——根本不需要央行先出手。而浮动利率正好相反:挂钩 prime,prime 跟着政策利率走,只在议息日(10 月 28 日、12 月 9 日)才有动作。换句话说,固定续约人的风险暴露是"每天每个交易日",浮动借贷人的暴露集中在几个议息日。RBC 经济团队 10 月 13 日的展望把这事总结成了一句话:债市收益率涨得已经够多,央行下一步到底什么时候动,对借固定利率的家庭来说已经没那么重要了。
下周一的数据,固定续约的人比看议息更要看
10 月 19 日这三份数据怎么走:数据热(核心通胀上行、企业和家庭的长期通胀预期都抬头),债市收益率和固定利率可能在央行议息前就再涨一波;数据软,就能缓口气;冷热参半,变化大概率不大。对浮动借贷人来说,10 月 19 日的意义在于改变 12 月加息的概率。半年内要续约的家庭,可以按通用框架先做三件事(不是针对任何具体产品的建议):第一,10 月 19 日之前先拉齐三张纸——到期日、当前利率、剩余本金;第二,向现在的银行要一份书面续约报价或 rate hold,同时再找至少一家竞争对手要报价,有了带日期的参照点,数据出来后利率再动你也不慌;第三,拿 hold 的时候把条款问到纸面上:天数从哪天起算、续约转贷能不能用、利率跌了给不给更低价、不要了有没有罚则。联邦消费者金融局(FCAC)的提醒也顺手放这里:受联邦监管的银行至少提前 21 天发续约声明,而且你没有义务续给老东家。