

美联储先加了一步,市场已经在赌10月28日轮到加拿大
美联储9月加了25个基点,市场的目光立刻转向了10月28日加拿大央行的议息会:会不会跟?UBS、Manulife、Oxford Economics、Scotiabank 最近都把加息预期往前挪了,不少大行已经在报告里写下了"10月加息"。"美联储动、加拿大跟"的逻辑在过去十年里应验过很多次,难怪大家都这么想。
同一波油价冲击,加拿大和美国的通胀成分表长得完全不一样
CIBC Capital Markets 的经济学家 Helen Lao 在10月6日的一份报告里,把这层逻辑拆开看了一遍。她的结论很直白:加美两国确实面对同样的能源冲击(伊朗冲突推高油价),但两国的通胀"病因"不一样。
加拿大的病因很窄:8月CPI同比3.0%,只比央行2%的目标高出1个百分点——其中约0.8个百分点来自高于均值的汽油价格,0.3个百分点来自机票、旅游团价格的油价溢出。全国55个CPI分项里,只有38%的涨幅超过3%,只比1999–2019年的平均水平高出6个百分点。换句话说,我们的通胀主要是"油价闹的"。
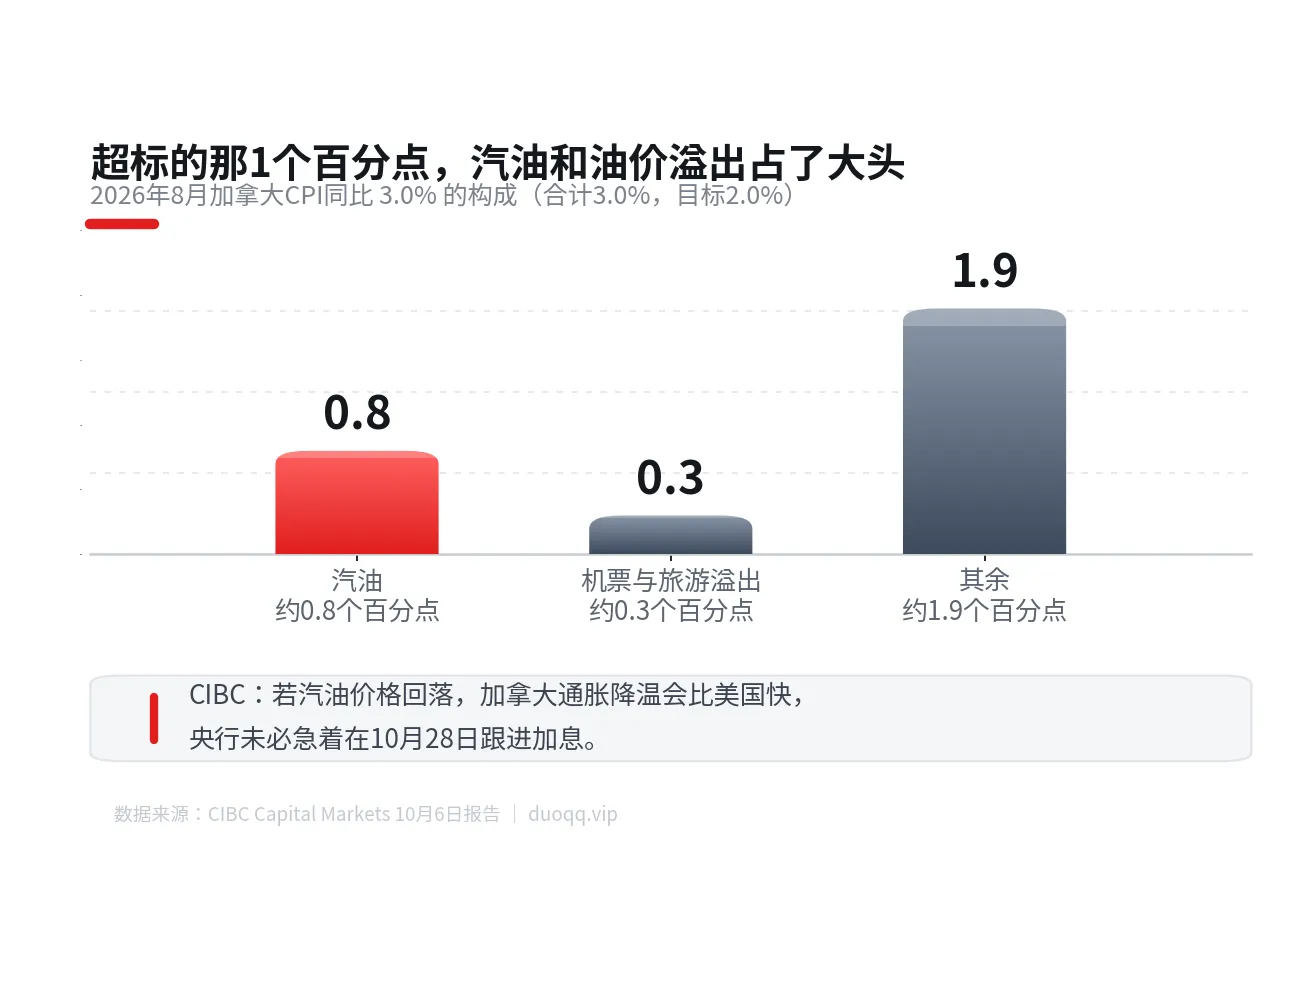
图表由作者根据 CIBC 报告数据整理制作
美国的病因要广得多:美联储最看重的PCE口径下,100多个类别里约有一半涨幅超过3%;超调的1.4个百分点里,关税和AI需求大概解释了0.9个百分点。汽油在加拿大CPI篮子里占4%,在美国PCE里只占约2%——油价一动,加拿大通胀数字抖得更厉害。
Lao 的一句话很关键:如果汽油价格开始回落,加拿大通胀的降温会比美国快得多。油价是"可逆的",关税不是。
Grace 的看法:我们的通胀是"油价感冒",没必要按"全面低烧"吃猛药
我自己的理解是——这波讨论里最大的误区,是把加拿大和美国当成同一个病人。我们的超标部分几乎全是油价,油价一回落,账单自动就缩水了;美国的超调里有大块是关税,那是结构性成本,降息降不掉。央行如果现在跟风加息,打的是油价,伤的却是已经很脆弱的借贷和消费。
当然,10月28日也不能说就一定按兵不动。RBC 的经济学家 Nathan Janzen 和 Claire Fan 就认为,下一步是加息还是按兵"五五开",关键看10月19日公布的9月CPI——UBS 预计会到3.3%。CIBC 自己的判断是:加拿大"2027年才可能跟进",时机会是"加拿大制造"的,取决于本土通胀和美方关税对增长的拖累。
对普通家庭的实际影响要分两种看:浮动利率的朋友,央行动25个基点,prime(现在4.45%)就同步动,月供立刻变,这是"直传";固定利率的朋友,压力其实早就到了——债券收益率一涨,银行固定利率跟着调,10月最低五年期固定已经摸到4.34%。所以别等到央行开会才去看自己的续约条款。
最后提醒一句:这篇是新闻解读,不是投资建议。利率这事,跟着数据和条款走,别跟着情绪走。
原文链接:Bank of Canada rate hike case weaker than Fed's, CIBC argues | Canadian Mortgage Professional