

央行副行长 Rogers:利率降了,房子也不见得买得起——负担能力的钥匙不在降息手里
10月1日,加拿大央行高级副行长 Carolyn Rogers 就住房负担能力发表专题演讲,给所有天天追问“央行几时降息”的 GTA 买家泼了盆冷水:利率确实影响借贷成本和住房需求,但货币政策本身解决不了住房负担问题。据 Canadian Mortgage Professional 10月6日报道,Rogers 把真正的出路指向了增加住房供应和长期政策行动,而不是利率表。
降息不等于便宜:需求一回来,价格可能先涨一步
她的逻辑其实很好懂。利率一下降,月供变少、能借到的额度变高,被高利率压住的需求会重新入市;但如果可售房源没有同步增加,买家一多、竞争一上来,成交价反而被推高,multiple offers 重现江湖。所以买家真正要算的是总购买成本,不是只盯着 mortgage rate 那一个数字。市场节奏慢、议价空间大的阶段,哪怕利率不是最低点,买家反而能靠价格、交割日期和附加条件谈到更好的整体交易;一味“等降息再买”,等来的可能是更高的成交价。
央行看的不是加油站的价签
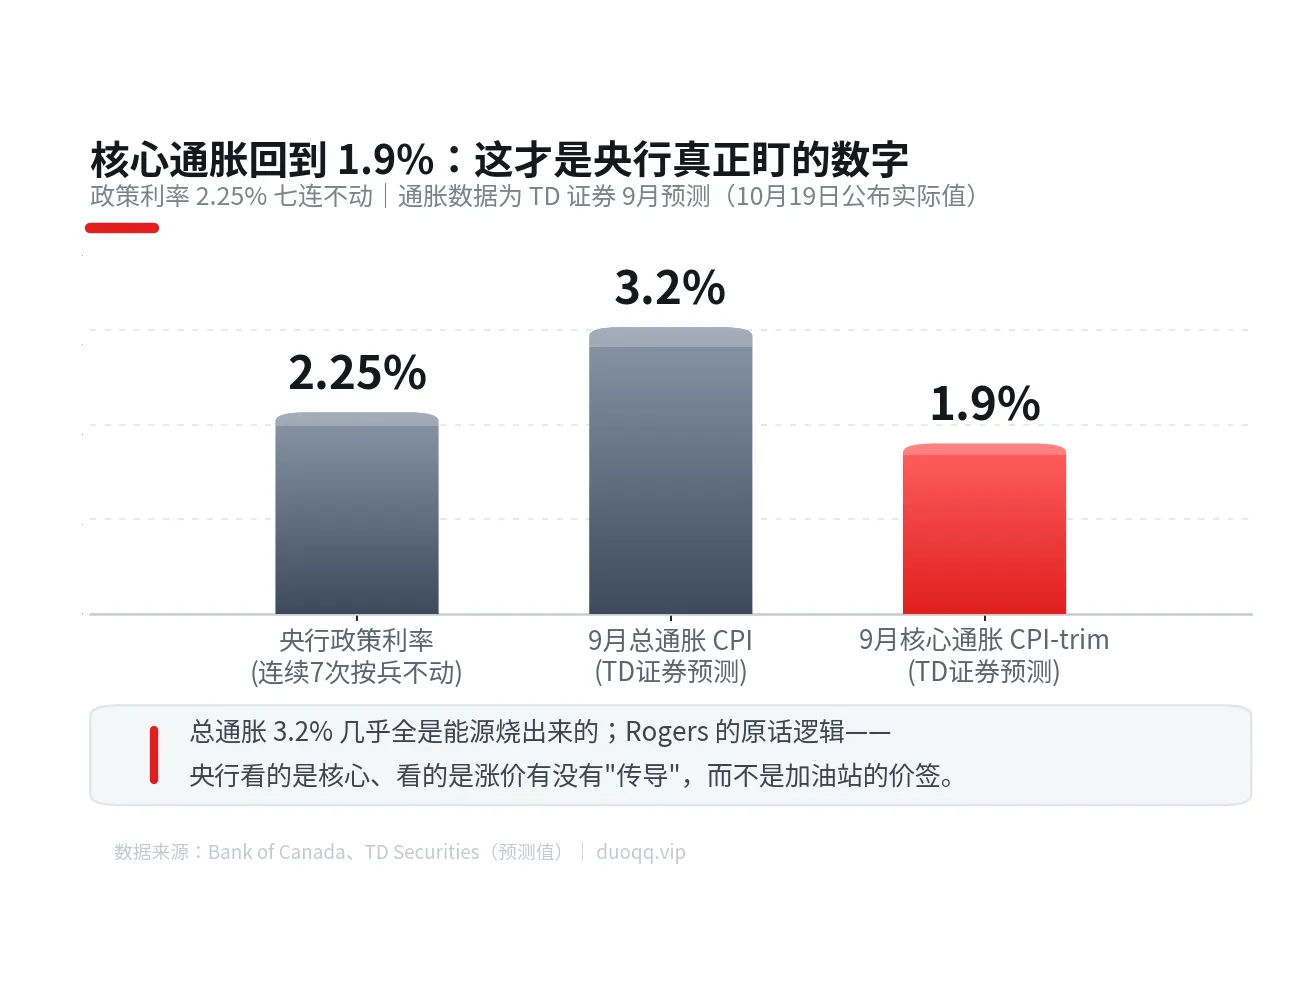
图表:Grace Wu 根据 Bank of Canada、TD 证券数据整理;通胀为 9月预测值
顺带看一眼眼前的局:TD 证券预测,9月总通胀会升到 3.2%(8月是 3.0%),但核心 CPI-trim 反而回落到 1.9%。9月央行议息纪要里有句话值得所有房贷持有人记住:如果能源涨价“传导”到 CPI 的其他成分,政策才会作出回应。翻译一下:汽油涨价央行可以忍,涨价扩散到服务和工资就不能忍了。政策利率 2.25% 已经连续 7 次按兵不动,10月28日议息前市场只给了约四分之一的加息定价——Rogers 的演讲和这条纪要说的是同一件事:央行盯的是核心、是传导,不是利率表本身。
给 GTA 家庭的三句实在话
第一,别把“等降息”当成唯一的买房策略——降息来了,成交价可能先动,月供未必省得下来。第二,看房时多看供应端:可售库存、成交价、竞争热度里有没有 multiple offers,再结合自己的持有期和收入稳定性做决定,而不是只问“现在是不是最低点”。第三,房贷续签和家庭预算继续按“利率长期高位”来做,别赌降息回来救月供——这一点和上周的判断保持一致。
原文链接:《加拿大央行:利率不能解決住房負擔問題|GTA 買家與業主如何看 Mortgage Rates?》
相关报道:Canadian Mortgage Professional:CIBC 论加息依据弱于美联储(含 Rogers 表态)