

房贷绑定的保险,真的会赔吗?加拿大2026年最新数据:十笔理赔赔了九笔
办房贷或 HELOC(房屋净值信用额度)时,银行柜员大概率顺带推荐过一份"信用保护保险"(Credit Protection Insurance,简称 CPI):万一身故、伤残或确诊重疾,剩下的房贷有人帮你接着还。华人圈里对它一直有质疑声:保费不便宜、销售环节有捆绑争议、真出事会不会找理由拒赔?加拿大金融机构保险协会(CAFII)最近委托民调机构 Pollara 做了 2026 年全国调查,答案可能跟不少人的印象不一样。
九成获赔,曲线一路向好
先看最核心的数字。2026 年提交过 CPI 理赔的受访者里,90% 获赔;而且这条线八年一直在爬:2018 年 78%、2022 年 83%、2026 年 90%。CPI 里最常见的保障类型是跟房贷/HELOC 绑定的寿险保障,它的获赔率更漂亮——95%。
理赔体验也在改善:90% 的理赔者对整体理赔过程表示满意(2022 年只有 79%);对理赔结果解释的满意度同样从 79% 涨到 89%。投诉处理满意度从 2022 年 62% 的谷底反弹回 85%,追平 2018 年。
"物有所值"的口碑也回来了
78% 的持有人认为 CPI"物有所值",2018 和 2022 年两次调查这个数都是 66%。91% 觉得它"确实保护了自己和家人"(之前 84%),91% 认为它是"方便的家庭保障方式",76% 觉得"负担得起"。另一个趋势值得注意:74% 的人在买之前自己做过功课——问共同借款人、上网搜、对比别的机构,比 2022 年的 56% 多出一大截。消费者越来越不"闭眼买"了。
数据比口碑好看,但不代表可以随便签
实话实说,CPI 的争议点不是空穴来风:价格上,它往往比同年龄的独立定期寿险贵;保费结构上,很多人诟病"保额随房贷余额递减、保费却不跟着降";销售环节的捆绑推销也一直被监管机构盯着。买之前货比三家是常识。
但这份数据至少击碎了一个刻板印象——"银行推的保险理赔难"。九成获赔说明,合规投保、如实告知的前提下,钱是真的赔得到的。给华人家庭三句实在建议:第一,健康问卷如实填完,理赔纠纷最多的根源是投保时瞒报;第二,把银行的房贷保障跟独立定期寿险的价格做个对比,同样的保障可能便宜不少;第三,问清理赔是走银行还是保险公司、保障金额是否随房贷余额递减——签字前问清,签字后再问就晚了。
一个口径提醒:调查委托方是行业协会(CAFII 成员包括 RBC、TD、Manulife、Sun Life 等各大金融机构的保险分支),样本是 2026 年 4 月在线调查的 1,482 名加拿大人,其中 1,007 人是 CPI 持有人、484 人提交过理赔。方法论跟 2018、2022 年两轮一致,所以"趋势向好"这个结论可信,但别拿 90% 当成"买了就一定赔"——它统计的是已提交理赔的人。
原文链接:CAFII 新闻稿《Nine in ten credit protection insurance claims paid》(newswire.ca,2026年9月)CAFII 官网(完整研究报告)
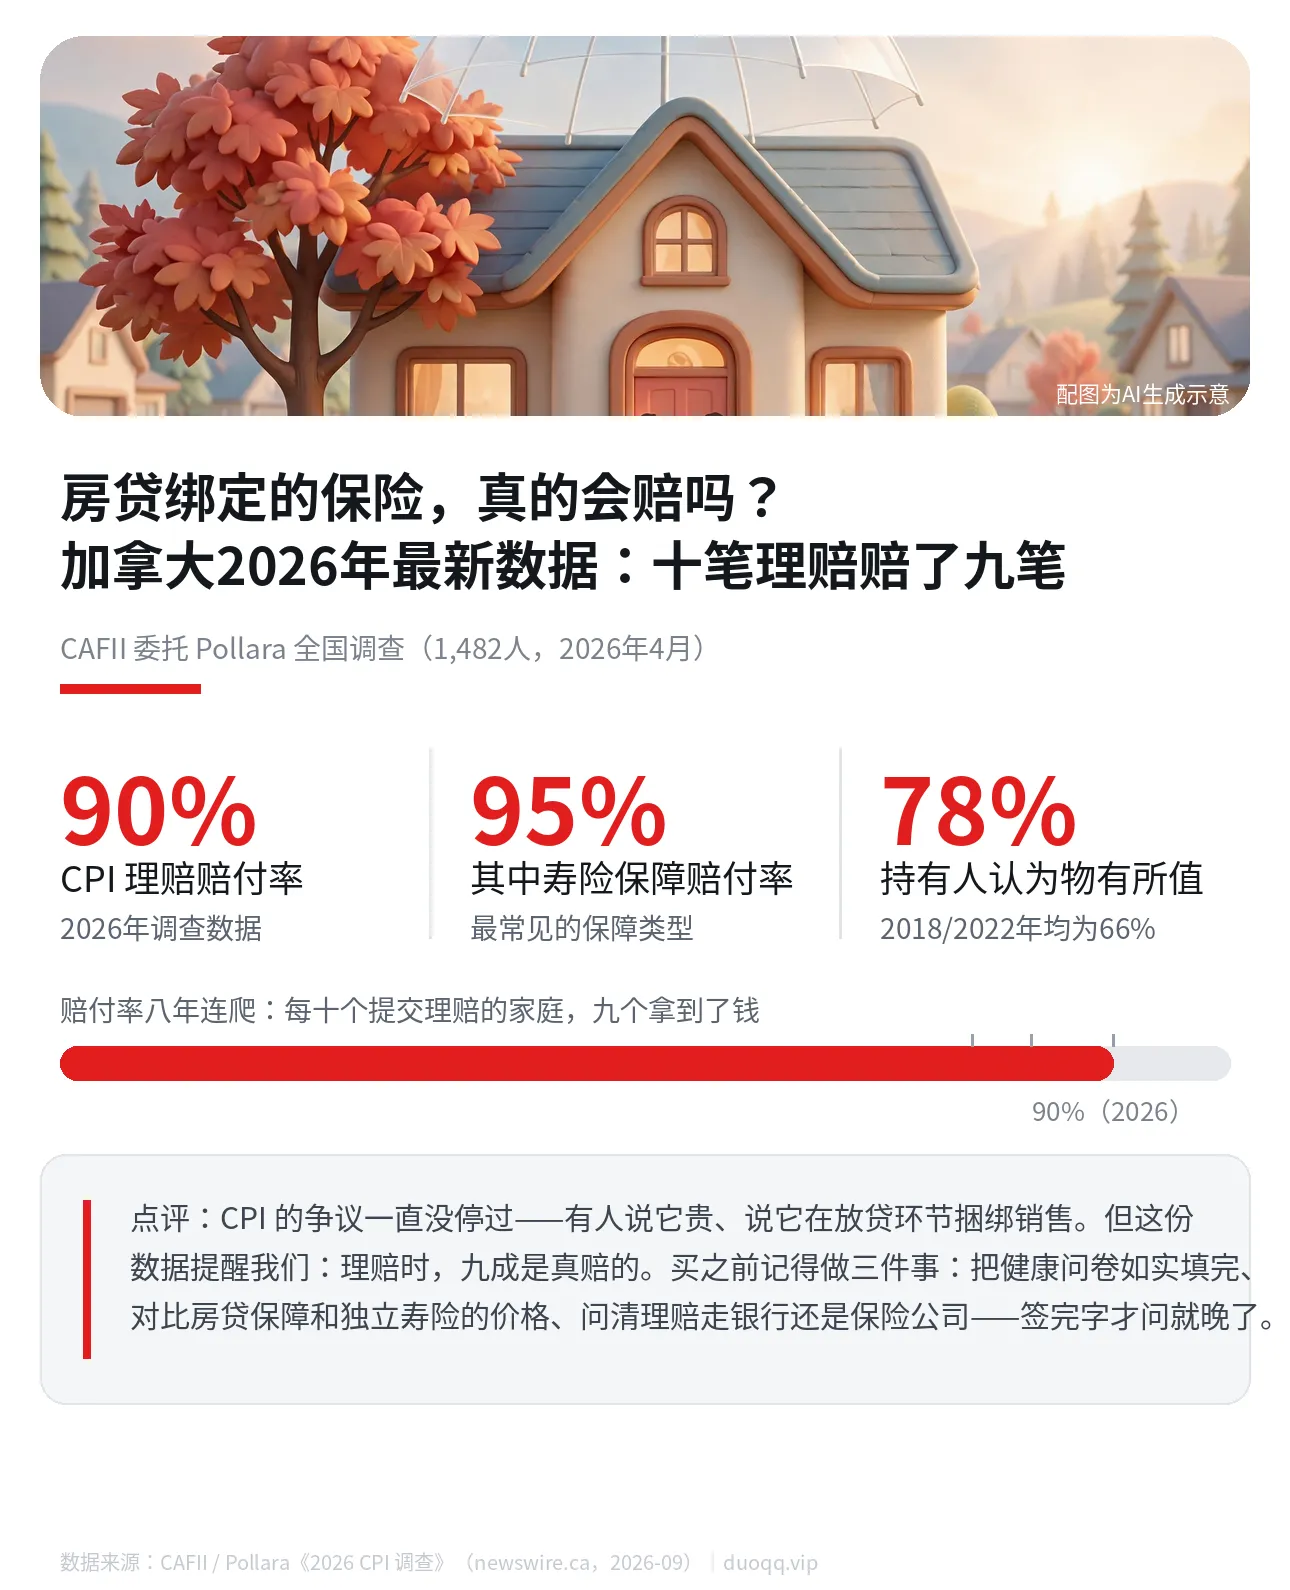
配图:上方插图为 AI 生成示意;数据来源 CAFII / Pollara《2026 CPI 调查》
仅作知识分享,不构成投保建议。