

配图为AI生成示意;数据来源:Ratehub / nesto / Canadian Mortgage Trends
10月9日,CIBC 又动手了:1–5年期固定利率上调15–20个基点,3年和5年期浮动利率也上调了10个基点。这是9月初开始的本轮加息潮的延续——六大行已经全部跟进,BMO在10月7日调过,RBC在10月初调过,TD和Scotiabank在9月底也都动过。
固定利率上涨的根源不在央行。政策利率还躺在2.25%,涨的是5年期国债收益率:9月28日一度冲到3.729%的52周高点,到10月9日回落至3.56%左右,但涨幅依然存在。全球债券抛售和能源驱动的通胀预期是背后的推手。
价差逼近1个百分点,但两边都有账要算
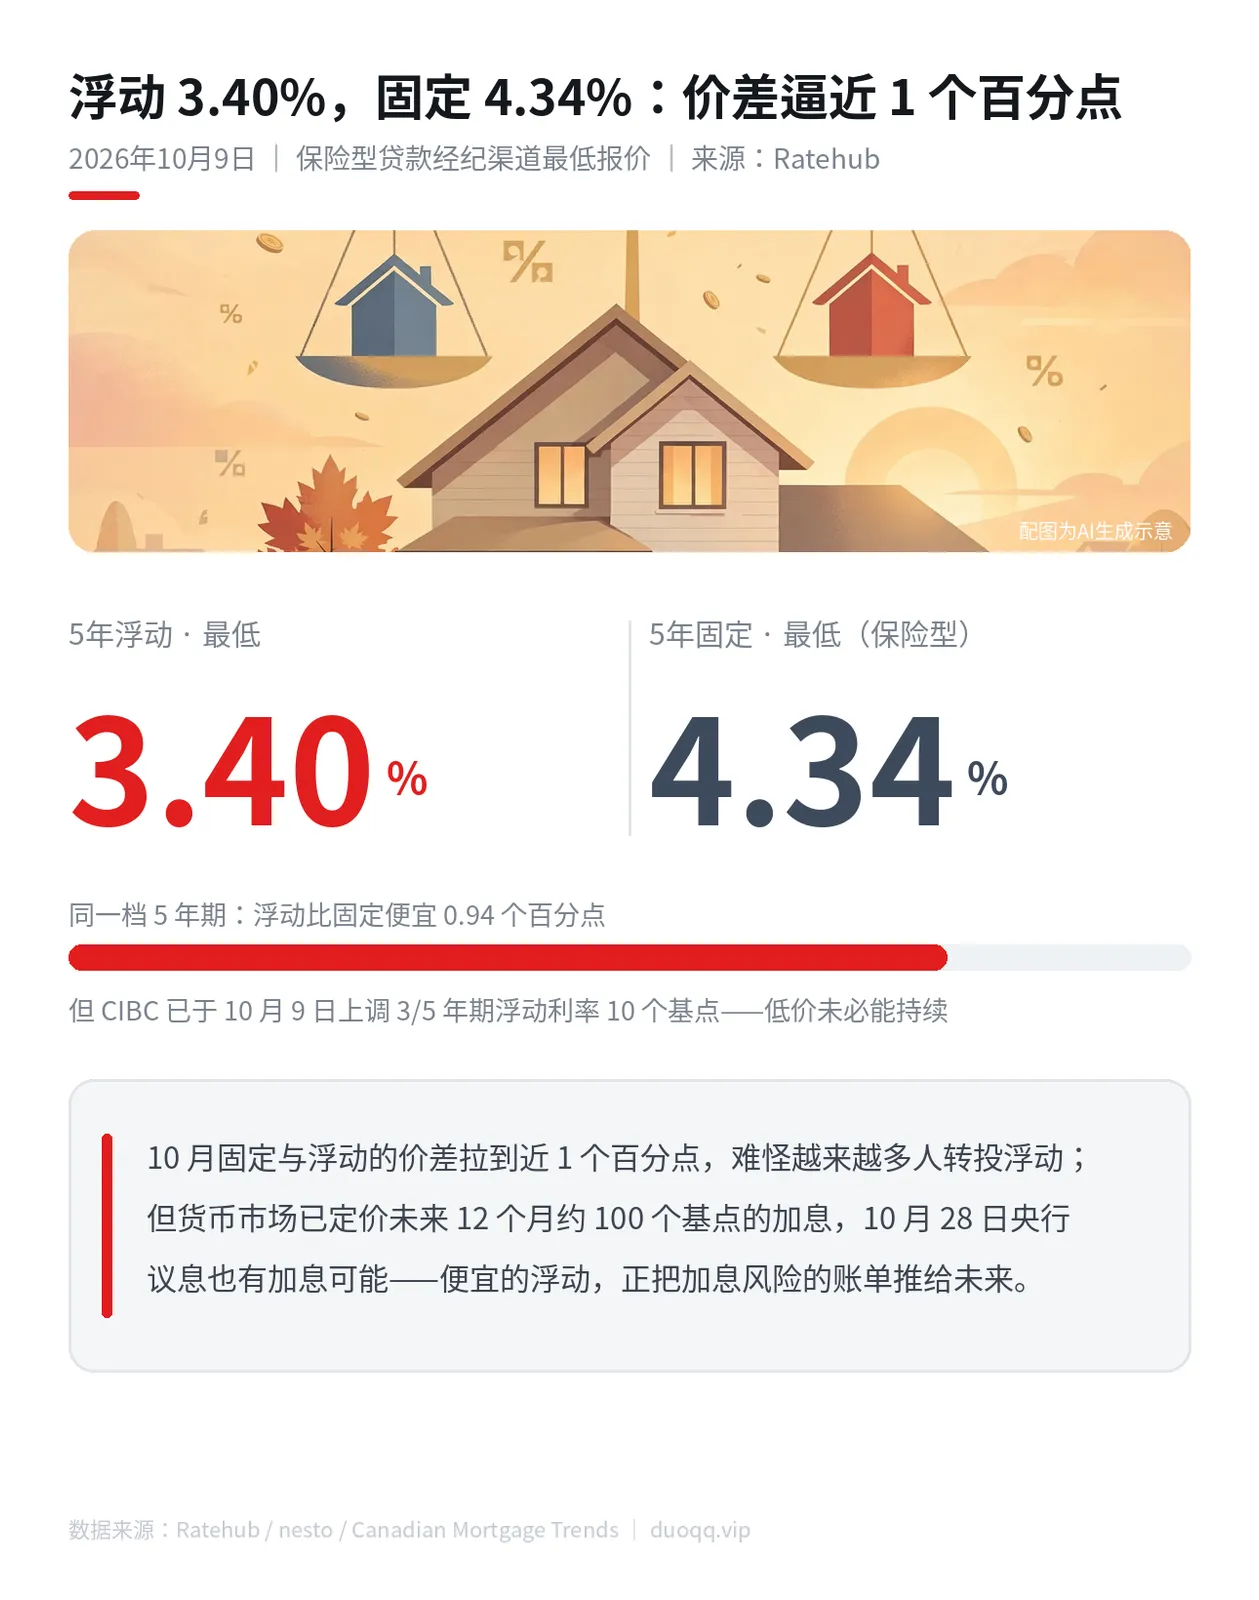
经纪渠道里,保险型贷款的最低5年固定约4.34%,最低5年浮动约3.40%,价差0.94个百分点;3年固定约4.29%,是各期限里报价最便宜的一档。而银行广告牌上的5年固定普遍在4.79%–5.14%之间,直接走银行会贵不少。
难怪越来越多人转向浮动:有经纪指出,部分浮动报价比同档固定便宜超过1个百分点。但浮动便宜不等于没有代价——货币市场已经为未来12个月定价了约100个基点的加息,交易员给10月28日央行议息的加息概率定在三分之一,Scotiabank更是预测年底政策利率会到2.50%。Butler Mortgage的Ron Butler警告,6–8周内我们可能看到5字头的银行5年固定利率。
固定买确定性,浮动赌加息别太快
价差拉到近1个百分点,浮动的诱惑很真实。固定买的是确定性——月供锁定,贵在当下;浮动赌的是加息别来得太快太猛,赢在眼下,风险在未来。接下来两个关键节点值得盯:10月19日的9月CPI(8月通胀3%,已经在央行目标区间上限),和10月28日的央行议息。
通用的三步框架,适合每个要续约或买房的家庭:离续约还有120–180天的,现在就可以开始比价并锁定rate hold;按当前利率和再加0.5–1个百分点两种情形,给家庭预算做压力测试;永远不要在续约日被动接受银行的posted rate。以上是通用方法,不是具体产品的选择建议。
原文链接:New Canada Mortgage Rates Increase In October 2026 – Immigration News Canada