

疫情期间签下的超低利率房贷,现在集中到期了。CBC 最新报道指出,2020 年利率降到历史低位后,大批当时签下 5 年期固定房贷的屋主,如今要重新谈判利率——BC 省已经能看到这波续贷潮的样子,而多伦多、温哥华这样的高房价市场,感受会更直接。
五年前的"白菜价",现在是到期潮
先看时间线:2020 年 4 月,加拿大央行把政策利率降到 0.25%,当时大行最优惠贷款利率(Prime Rate)只有 2.45%。这正是很多人以人生最低利率买下房子的那段日子。而现在,Prime Rate 已经升到 4.45%,央行政策利率是 2.25%。
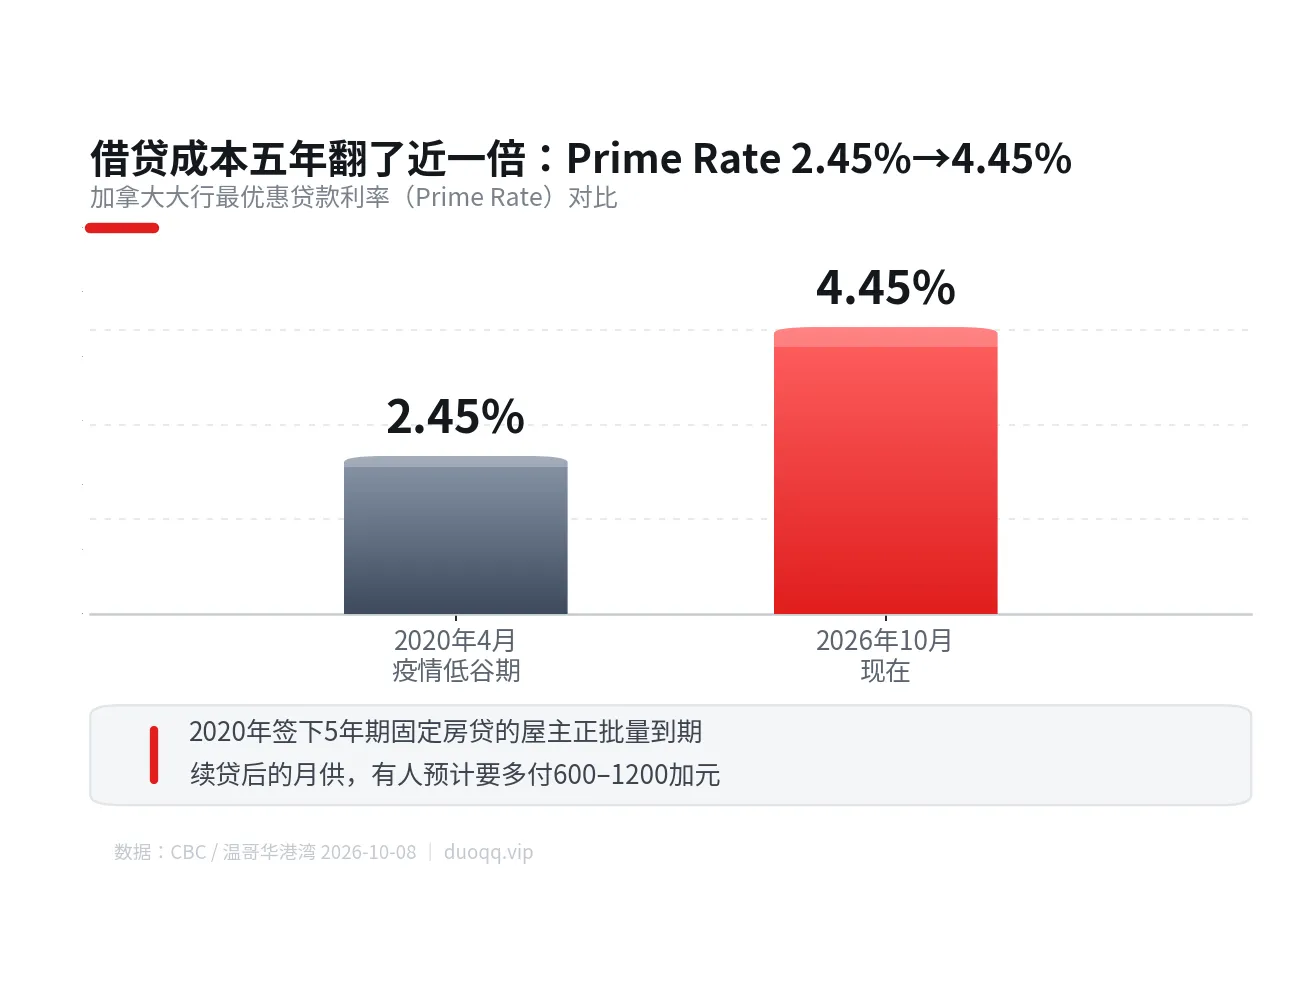
配图:Grace Wu 根据公开数据绘制(数据:CBC / 温哥华港湾)
个案很能说明问题。住在高贵林港(Port Moody)的屋主 Rob Preston 做医疗诊所办公室建设,今年迎来第二次房贷续约。第一次续约时的喜悦已经不复存在,他预计续约后每个月房贷支出要增加约 600 至 1200 加元,具体看最后谈到的利率。
信用机构 TransUnion 8 月 25 日的数据也印证了压力:2025 年至 2026 年期间,BC 省房贷拖欠率上升了 4 个基点,安省则上升了 6 个基点。更醒目的信号在大温二手房市场:地产平台 Zealty.ca 数据显示,今年前 9 个月,大温及菲沙河谷共有 946 宗法院命令出售(court-ordered)房源挂牌,超过了过去 10 年任何一个完整年度。Zealty 总裁 Hamidreza Etebarian 特别指出,进入止赎程序的房源类型正在变化——过去更多是公寓、Condo 和部分联排屋,如今市场上开始看到独立屋进入止赎程序。
月供跳涨的账,其实很好算
为什么续贷潮这么疼?两个原因叠加:当年利率极低的放大效应,加上大城市的房贷余额本来就大。TransUnion 高级研究主管 Matt Fabian 的判断很直白——在温哥华、多伦多这种房价高的市场,房贷余额也高,利率变化传导到月供上的冲击就更剧烈。
如果你的房贷在 2021 年前后签下 5 年期固定,现在就该把到期日写进日历了。先用今天的实际利率算一遍续贷后的月供,别默认"明年利率一定更低"——目前五年国债收益率和固定利率仍在上行通道里,央行 10 月 28 日的议息会议会给出下一个方向信号,但固定房贷走的是债券市场,不完全跟着央行走。
实操提醒:续贷前至少提前 3–4 个月开始询价,锁定多个贷款方的预批利率;如果月供增幅超过预算,早点考虑重组方案(拉长摊还期、分期结构调整),比等到还不起再谈选择多得多。
还不起房贷,拖着比找银行更贵
真正重要的提醒在最后:专家们反复说的是同一个词——"越早越好"。Credit Counselling Society 的 Ali Harris-Saunders 说,屋主越早与贷款机构沟通,能谈出来的解决方案就越多,最好在财务问题变严重之前就主动开口。抵押贷款顾问 Reza Sabour 也表示,银行通常愿意跟屋主一起找解决方案,但如果长期拖着,让财务问题不断累积,到了情况恶化时处理难度会大得多。
需要说明的一点公平性提醒:法院命令出售的数据并不全等于还不起房贷——它还包括遗产处理、家庭法相关案件和破产等原因。但止赎房源从公寓向独立屋扩散这个方向,结合续贷潮的时间点,值得每个有房贷的家庭认真看待。