

埃里克·堀里Trez Capital 高级董事总经理、加拿大投资主管
加拿大商业房地产市场正在悄然复苏,其特点是总体资本化率(OCR)稳定,持续向优质资产转移(尤其是位置优越的零售和住宅资产),以及各子市场表现各异。
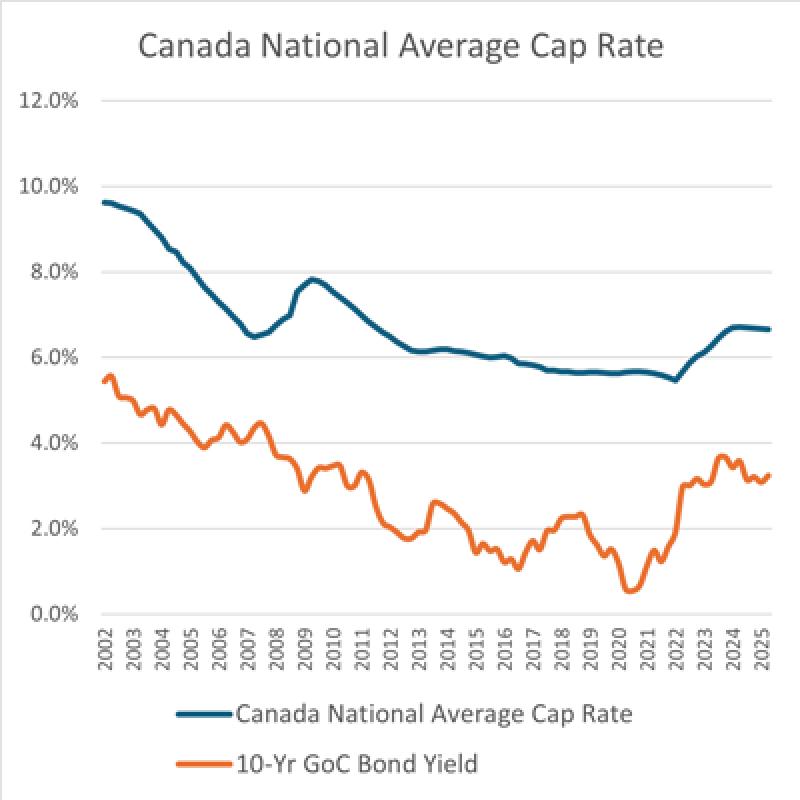
加拿大经济和商业地产 (CRE) 行业正呈现初步且令人鼓舞的复苏迹象,为贷款方和借款方创造更有利的环境奠定了基础。通胀回落、流动性状况改善以及宏观经济前景趋于稳定,正在支撑投资活动的复苏。对于贷款方而言,这意味着对地段优越、收入稳定的资产的融资需求增加,尤其是在温哥华和多伦多等核心市场,这些市场的投资者兴趣依然强劲。官方现金利率 (OCR) 保持稳定,在 2025 年第二季度保持 5.89% 的水平,预示着核心资产市场韧性十足,贷款前景也更加可预测。
尽管存在不确定性,资本市场仍在继续前进
加拿大央行 (BoC) 和美国联邦储备委员会 (Fed) 近几个月来一直维持利率政策稳定,以评估关税对通胀和经济增长的影响。但是,如果通胀保持可控且两国经济状况放缓,则可能进一步降息。加拿大统计局和美国劳工统计局最近发布的劳动力市场报告指出,就业状况疲软,这可能促使各国央行在今年秋季实施降息。加拿大央行的市场参与者调查显示,金融市场预计 2025 年还会再降息两次,隔夜政策利率可能在年底前从目前的 2.75% 降至 2.25%。之前的降息有助于稳定商业地产投资市场,进一步降息将有助于投资活动的复苏。
今年早些时候,世邦魏理仕发布的《加拿大房地产贷款机构报告》显示,加拿大贷款机构的情绪有所改善,超过四分之三的受访贷款机构表示市场流动性增加,并计划在2025年提高贷款发放量。尽管第二季度的贸易动荡令一些贷款机构有所犹豫,但市场基本面的改善降低了贷款机构对某些房地产类型资产表现的担忧。住宅板块仍然最受青睐,其次是零售和工业地产,而酒店业的情绪在过去四年中持续强劲改善。然而,乙级写字楼板块的表现担忧仍然最高。
尽管加拿大整体商业地产投资销售依然低迷,但资本市场已出现令人鼓舞的复苏迹象。交易活动持续进行,投资者专注于顶级资产,尤其是多户住宅和零售物业。根据 HVS 的深入加拿大酒店估值指数,强劲的运营业绩正在推动酒店领域的交易活动,高力国际投资加拿大 2025 年第二季度中期报告也进一步证实了这一点。该报告追踪了今年第二季度迄今为止近 10 亿加元的酒店销售额,其中以大型市场交易为主导。此外,投资者对办公楼领域的兴趣也开始增强。根据 MSCI/RealPac 的调查,另一个积极指标是,截至 2025 年第二季度,机构投资回报在过去一年中保持相对稳定。
商业地产价格已经趋于稳定,MSCI/Real Capital Analytics 加拿大商业地产价格指数 (CPPI) 在截至第二季度的年度中上涨了 0.8%。总体趋势表明,资本化率 (cap) 在过去几个季度中已稳定在峰值附近,加拿大全地产资本化率在 2025 年第二季度同比下降 5 个基点 (bps) 至平均 6.66%。世邦魏理仕加拿大研究部发布的《2025 年第二季度加拿大资本化率和投资洞察》报告显示,2025 年上半年各行业的资本化率变动有限,工业行业的资本化率略有上升,而办公楼、零售和多户型住宅行业的资本化率则略有下降。这些趋势可能会在 2025 年下半年持续下去,预计流动性和融资条件将逐步改善。
住宅仍然是一项战略投资
在经济困难时期,住宅投资通常被视为一种防御性投资。就加拿大而言,尽管部分城市中心(尤其是大温哥华地区和大多伦多地区)的租金近期有所疲软,但长期因素导致多户型租赁市场供应不足。根据加拿大抵押贷款和住房公司 (CMHC) 和世邦魏理仕研究部的综合数据,受项目建设受限和移民涌入强劲等因素影响,过去三年全国公寓空置率降至 3.0% 以下,预计到 2024 年将达到 2.7%,而同期租金年均涨幅为 7.4%。
近几个月来,专用租赁公寓严重短缺的局面已开始缓解,这反映出移民减少、国际学生签证减少以及联邦政府为增加新供应而采取的举措。加拿大统计局和加拿大按揭及房屋公司 (CMHC) 报告称,2025 年上半年,专用租赁公寓开工量达到 73,700 套,较 2024 年同期增长 2.4%。CMHC 在年中审查中指出,总体租金有所下降,优惠有所增加,尤其是在卡尔加里、多伦多和温哥华。CMHC 的《夏季住房展望》预测,2025 年各主要市场的公寓空置率将小幅上升,2026 年建设速度将放缓。预计各主要市场的租金将小幅上涨。
随着加拿大房地产市场经历短期调整,待售市场持续存在的负担能力挑战继续推动投资者对租赁公寓的强劲需求——这为贷款方和借款方都带来了极具吸引力的机遇。较高的资本化率(仍接近近期周期高点)正在创造切入点,以低于近期峰值的估值收购多户型资产。这种动态支持为位置优越、稳定且具有持久收入潜力的公寓物业提供融资。根据加拿大央行的数据,到2025年第一季度,典型家庭需要花费超过45.0%的收入才能购买一套中等价位的房屋——低于2023年的近55.0%,但仍远高于长期负担能力基准。因此,租赁住房的结构性需求保持不变。
不断发展的市场,持久的基本面
尽管预计贸易和宏观经济挑战将持续到2025年下半年,但有利的市场定价趋势和不断改善的资本市场条件继续支撑着谨慎乐观的前景。我们看到,在不断变化的空间需求、不断变化的投资者策略以及持续追求优质资产的推动下,工业和多户型住宅领域正在涌现机遇。随着市场平稳复苏(表现为稳定的资本化率以及投资者重新关注位置优越、能产生收入的资产),加拿大商业地产行业保持着韧性。长期需求基本面和主要资产类别的持续结构性转型将继续塑造下一阶段的周期走势。