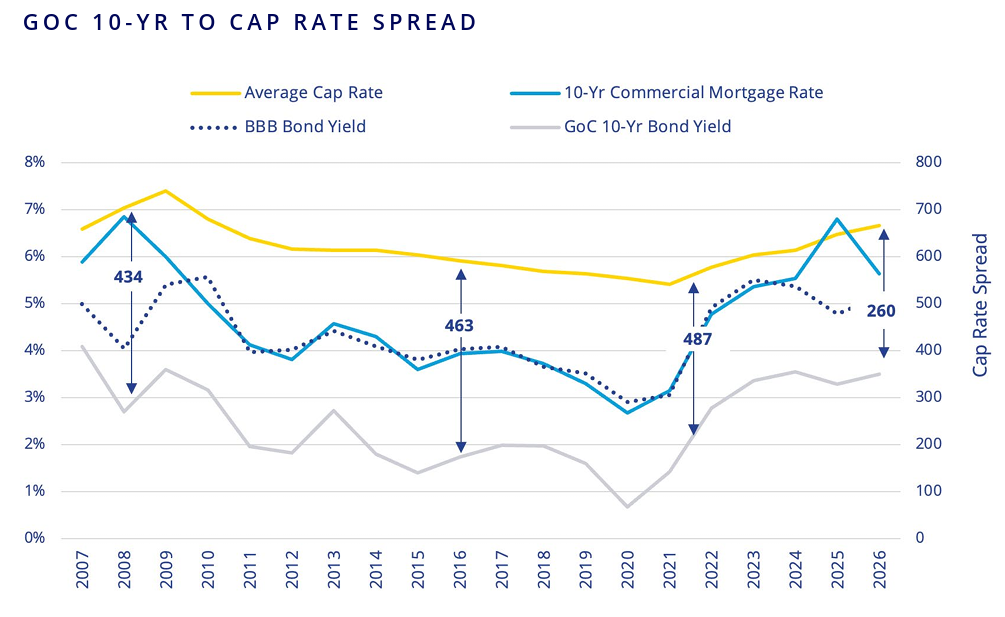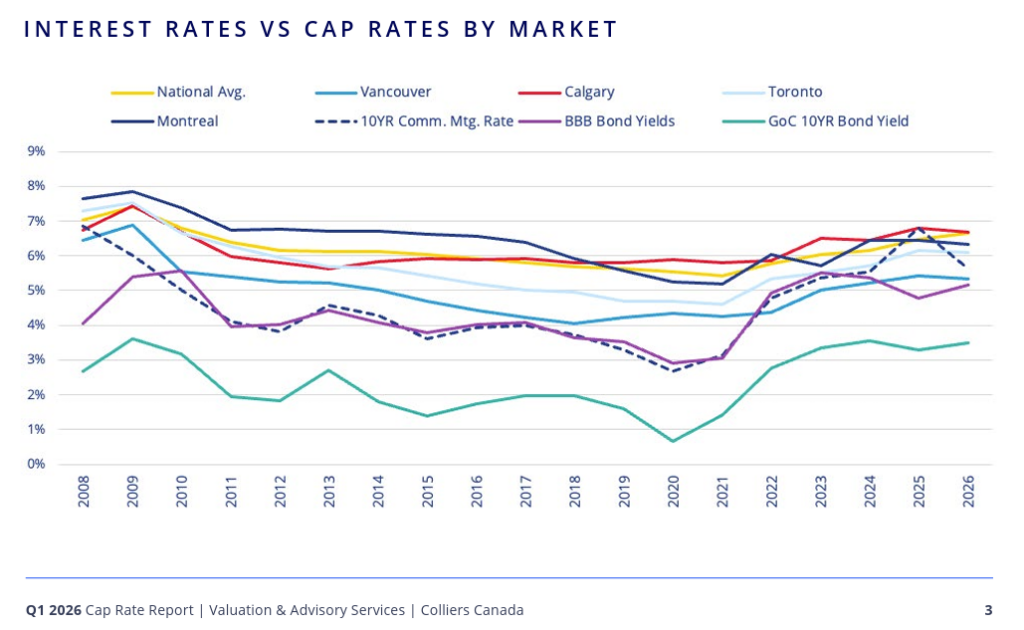
地缘政治和世界局势持续对商业地产投资市场产生重大影响。2025年的焦点是贸易战和全球关税,而2026年则聚焦于波斯湾冲突。尽管该冲突远在加拿大之外,但其对资源成本、通货膨胀以及潜在的借贷成本和加拿大央行的政策行动都产生了巨大影响。
加拿大央行去年底已明确表示近期不会进一步降息,目标利率自2025年10月以来一直保持不变。然而,考虑到年初以来汽油价格上涨了50%,以及化肥和其他进口商品严重短缺,2026年加息的可能性依然存在。不过,一些可靠的预测机构认为,由于劳动力市场、人口增长和房地产市场等各方面经济疲软,利率将维持在当前水平。
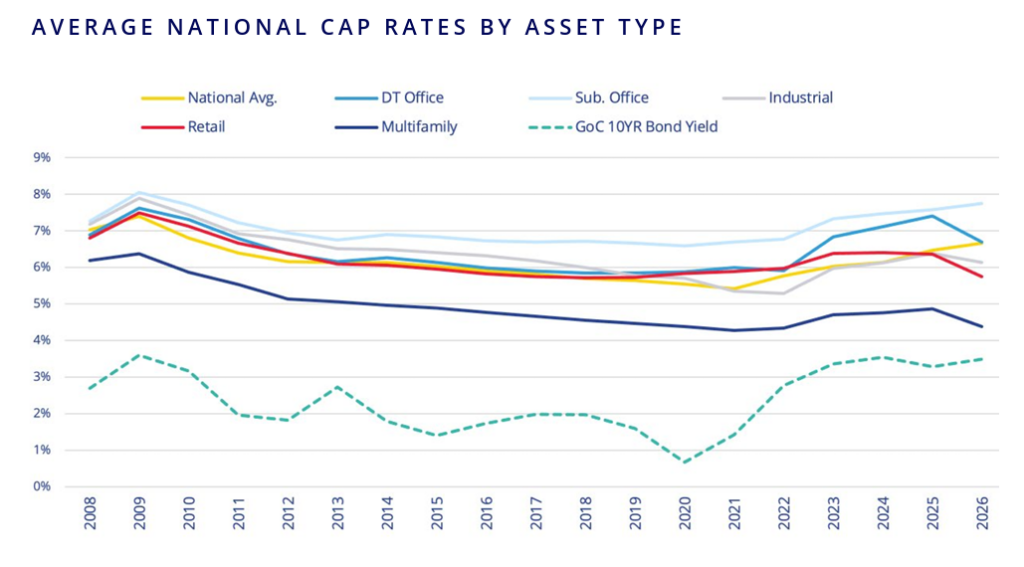
办公楼投资环境已显著改善,强劲的办公楼租赁市场回暖扭转了市中心空置率上升的局面。过去一年,全国办公楼空置率持续下降,贷款机构也更加愿意为办公楼提供融资,此前由于远程办公的兴起,贷款机构多年来一直对办公楼资产持负面态度。
市中心A级办公楼与B级办公楼的资本化率溢价因市场而异,卡尔加里、渥太华和埃德蒙顿的溢价超过1%,而蒙特利尔、多伦多、温尼伯和维多利亚的差距则小得多。在加拿大西部,办公楼市场复苏的趋势并不明显,但在安大略省和魁北克省,这一趋势更为显著,因为这两个省份拥有众多政府、金融、法律、科技和保险等行业的大型企业。虽然多伦多和温哥华郊区办公楼的资本化率高于市中心,但在哈利法克斯、尼亚加拉、卡尔加里、埃德蒙顿和渥太华等许多市场,郊区办公楼的资本化率与市中心持平或更低。
尽管人口增长放缓似乎即将影响住房市场,但多户住宅的资本化率仍然远低于其他资产类别。加拿大经历了有史以来首次人口负增长,过去一年租金有所下降;但投资者对公寓的热情依然高涨。即使租赁住房建设热潮也未能弥补供应短缺,而多户住宅买家群体扩大和融资环境有利,继续支撑着这一资产类别。
尽管与美国的贸易冲突以及美墨加协定续签的不确定性,过去一年工业地产的资本化率并未发生显著变化。最初的预测认为,鉴于仓储和物流业对出口的依赖以及受关税影响的行业(汽车、资源、农业、金属)在仓库租户中所占比例过高,这些行业将受到严重冲击。然而,美墨加协定削弱了关税的实际影响,随着工业地产空置率再次开始下降,投资者似乎信心十足。
2026年第二季度值得关注的五大趋势:
• 借贷成本和加拿大央行政策可能发生变化。
• 中美洲和加勒比地区可能出现新的地缘政治冲突。
• 资源价格上涨的影响喜忧参半:有利于加拿大GDP和出口,但会以通货膨胀和高油价的形式损害消费者利益。
• 新上任的自由党多数派政府推动基础设施、住房或抵押贷款政策的改革,这将对商业地产产生影响。
• 再融资的影响——距离 2021 年有史以来的投资热潮还有五年,抵押贷款续期将对市场产生什么影响?