

26% 对 89%:债市和经济学家罕见分歧,10月议息前夜看懂央行加息概率
加拿大央行下一次议息是10月28日(周三),还附带一份季度货币政策报告。政策利率已经连续7次钉在2.25%,大行的最优惠利率(Prime)跟着停在4.45%。过去两周,市场上最热的话题是央行会不会重新加息:UBS、宏利、丰业喊10月动手,TD、CIBC主张按兵不动。但今天不聊某一家机构的预测,聊一组更"硬"的数字——债券市场交易员用真金白银押注出来的概率。
交易员押注出来的概率:10月只有26%,年底前却高达89%
债券市场(隔夜指数互换市场)最新定价显示:10月28日加息25个基点的隐含概率只有26%,按兵不动的概率是74%;但如果把窗口拉长到12月9日之前,加息的累计概率飙到89%。简单说,市场觉得10月大概率不动,但年底前加一次息几乎是板上钉钉。
先解释一下这个数字从哪来。"隐含概率"不是央行给的承诺,而是交易员根据债券价格倒推出来的集体押注:预测可以随口说,押注可是要真亏钱的,所以这个数字往往比嘴上说的预测更诚实。目前2.25%的政策利率,正好卡在央行自己估算的中性利率区间(2.25%–3.25%)的下限——换句话说,现在是个偏宽松的位置,向上挪一点也只是"回到正常",不是重回紧缩。
罕见的一幕:这次债市比经济学家更鹰
有意思的是,多数银行经济学家比债市保守得多:大体预计2026年内按兵不动、第一次加息要等2027年。TD证券的最新研判是2.25%维持到今年底,2027年1月和3月各加25个基点到2.75%;Capital Economics 则是个例外,把首次加息预期提前到了12月。正常情况下,债市和经济学家的方向是一致的,这次罕见对立,说明市场的分歧真的很大。
数据本身也在打架:8月CPI 3.0%,已经顶到央行目标区间上限,UBS预计10月19日公布的9月CPI可能冲到3.3%;可9月就业数据掉了6.8万个岗位、失业率升到6.5%。通胀和就业往两个方向拉,央行10月28日的决议注定不会轻松。
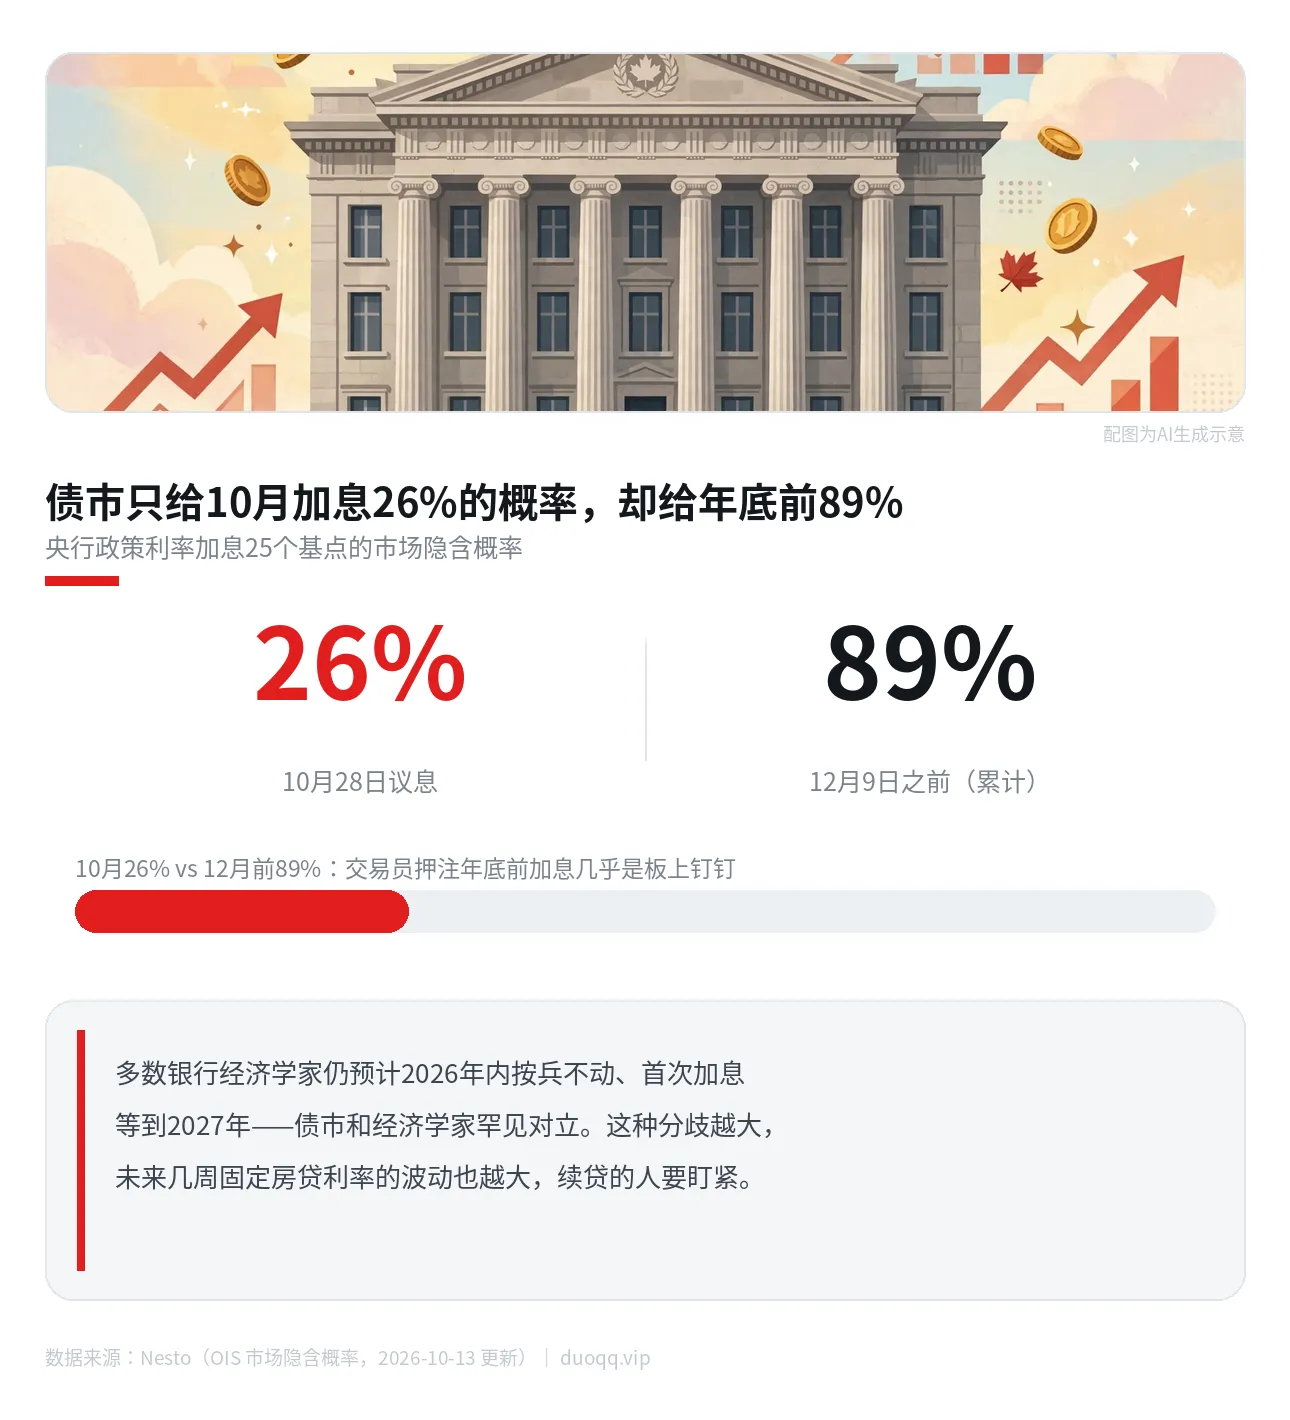
数据图由 Grace Wu 根据 Nesto 整理的 OIS 市场隐含概率制作;横幅插图为 AI 生成示意。
对家里房贷意味着什么:固定看债市,浮动看央行
这组概率对两类房贷的影响路径不一样。固定房贷利率跟着债券收益率走,而债市定价本身就是在定收益率——所以10月初大行齐涨固定利率(我上周写过),正是那89%的加息预期在提前定价。你已经看到的固定利率上调,就是市场把"年底前加息"这件事先反映进去了。
浮动利率和房屋净值信用额度(HELOC)则跟着央行的实际动作走:10月加息概率只有26%,意味着这个月大概率不动,但年底前的窗口正在收拢。未来一年内要续贷的家庭,可以把"用固定利率锁定"和"继续浮动观察"两种路径的月供差先算一算,做到心里有数,不被接下来几周的利率波动打乱节奏。
接下来的两个关键时点:10月19日(9月CPI数据公布)、10月28日(央行议息+季度货币政策报告)。本文为通用知识科普,不构成个性化投资或房贷建议,具体决策请咨询持牌房贷顾问或财务规划师。
数据与分析的原始出处是 Nesto 的加拿大央行利率专题页,里面的利率日程表和预测梳理做得很全:Bank of Canada Policy Interest Rate Schedule 2026(Nesto)。10月28日决议当天,我会第一时间跟进解读。