

上限从10万跳到200万:Assumption Life 重疾险“推倒重来”,透露了几个信号
配图为AI生成示意
一个2012年的老产品,为什么干脆不卖了?
2026年8月26日,加拿大保险公司 Assumption Life 停售了卖了14年的重疾险老产品 Critical Protection,第二天就上线了一个同名新产品——就叫 Critical Illness Insurance。公司两位高管在接受 Insurance Portal 专访时说得很直白:旧产品“没什么竞争力”,与其小修小补,不如从零重来。旧产品最高保额只有10万加元,在今天的重疾险市场上,这样的数字基本没有人会选。
200万上限、最新病种定义:新产品变了哪三处
第一处是保额上限,从10万提到200万,直接翻20倍。200万是市场主流档——BMO、Beneva、Manulife、Equitable 等都在这个档位;再往上 iA 和 RBC 是300万,Canada Life、Desjardins、Sun Life 最高到400万。第二处是病种定义,换上了 CLHIA(加拿大寿险与健康保险协会)2024年底发布的最新基准定义,这是反映医疗进步的一版——健康科技、预防性检测、药理学的发展都写了进去,定义和现实治疗对上,理赔时争议空间更小;公司也承认,不是所有保险公司都跟进了新版。第三处是附赠服务:新产品免费带 Dialogue 的健康支持服务(Sun Life 2023年收购的数字医疗平台),难约的专科、第二诊疗意见、心理咨询都能用,持保人的父母和岳父母也能用。
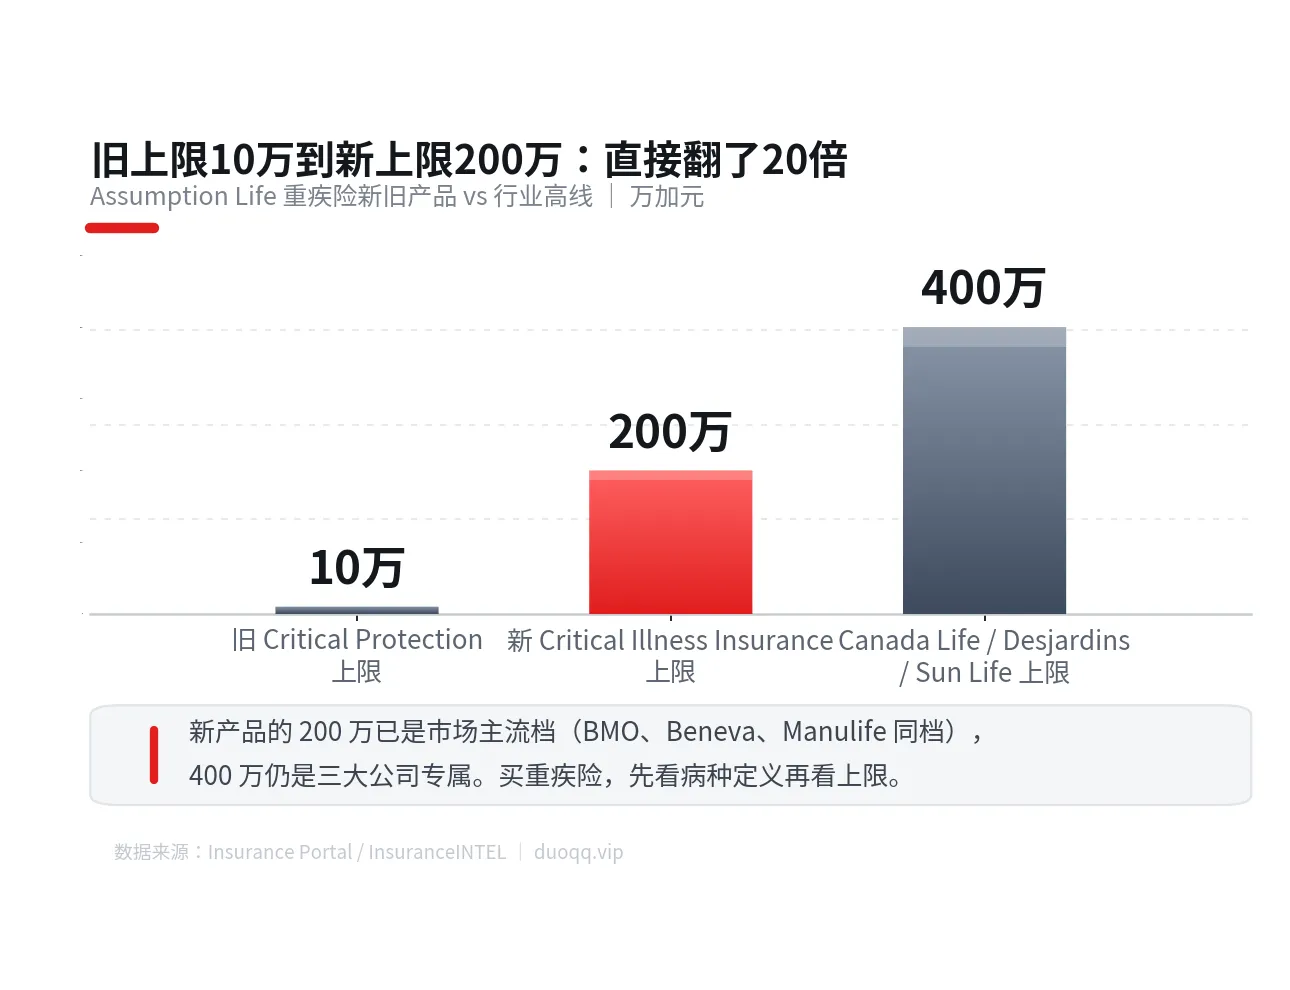
数据来源:Insurance Portal / InsuranceINTEL;制图:duoqq.vip
顾问们都在“捆绑卖”:普通家庭真正要看懂的是什么
专访里还有一个细节值得注意:越来越多的顾问在推“捆绑”——把重疾险和定期寿险、伤残险、房贷险打包在一起卖。新产品还带了灵活的保费返还选项(T75 到期返还或65岁返还两种),一上线就有客户买了带15年返还的版本。我的看法是:返还型适合预算宽裕、想要“没理赔也不亏”安心感的家庭,但保费贵不少;打包买可以,但每一份保障要单独算够不够,别为了“方便”把保额摊薄了。重疾险的核心永远是两件事:病种定义够不够跟得上医学现实,保额能不能撑住康复期的收入断层。这次上限翻20倍,说明保险公司自己都承认,10万早就跟不上现实了。
原文:Insurance Portal《Critical Illness Insurance: Assumption Life starts fresh》(2026-10-08)https://insurance-portal.ca/article/critical-illness-insurance-assumption-life-starts-fresh/
仅作知识分享,不构成投保建议。