

寿险申请 Q3 增长 13.7% 创纪录:定期、万能双涨,分红终身还在跌
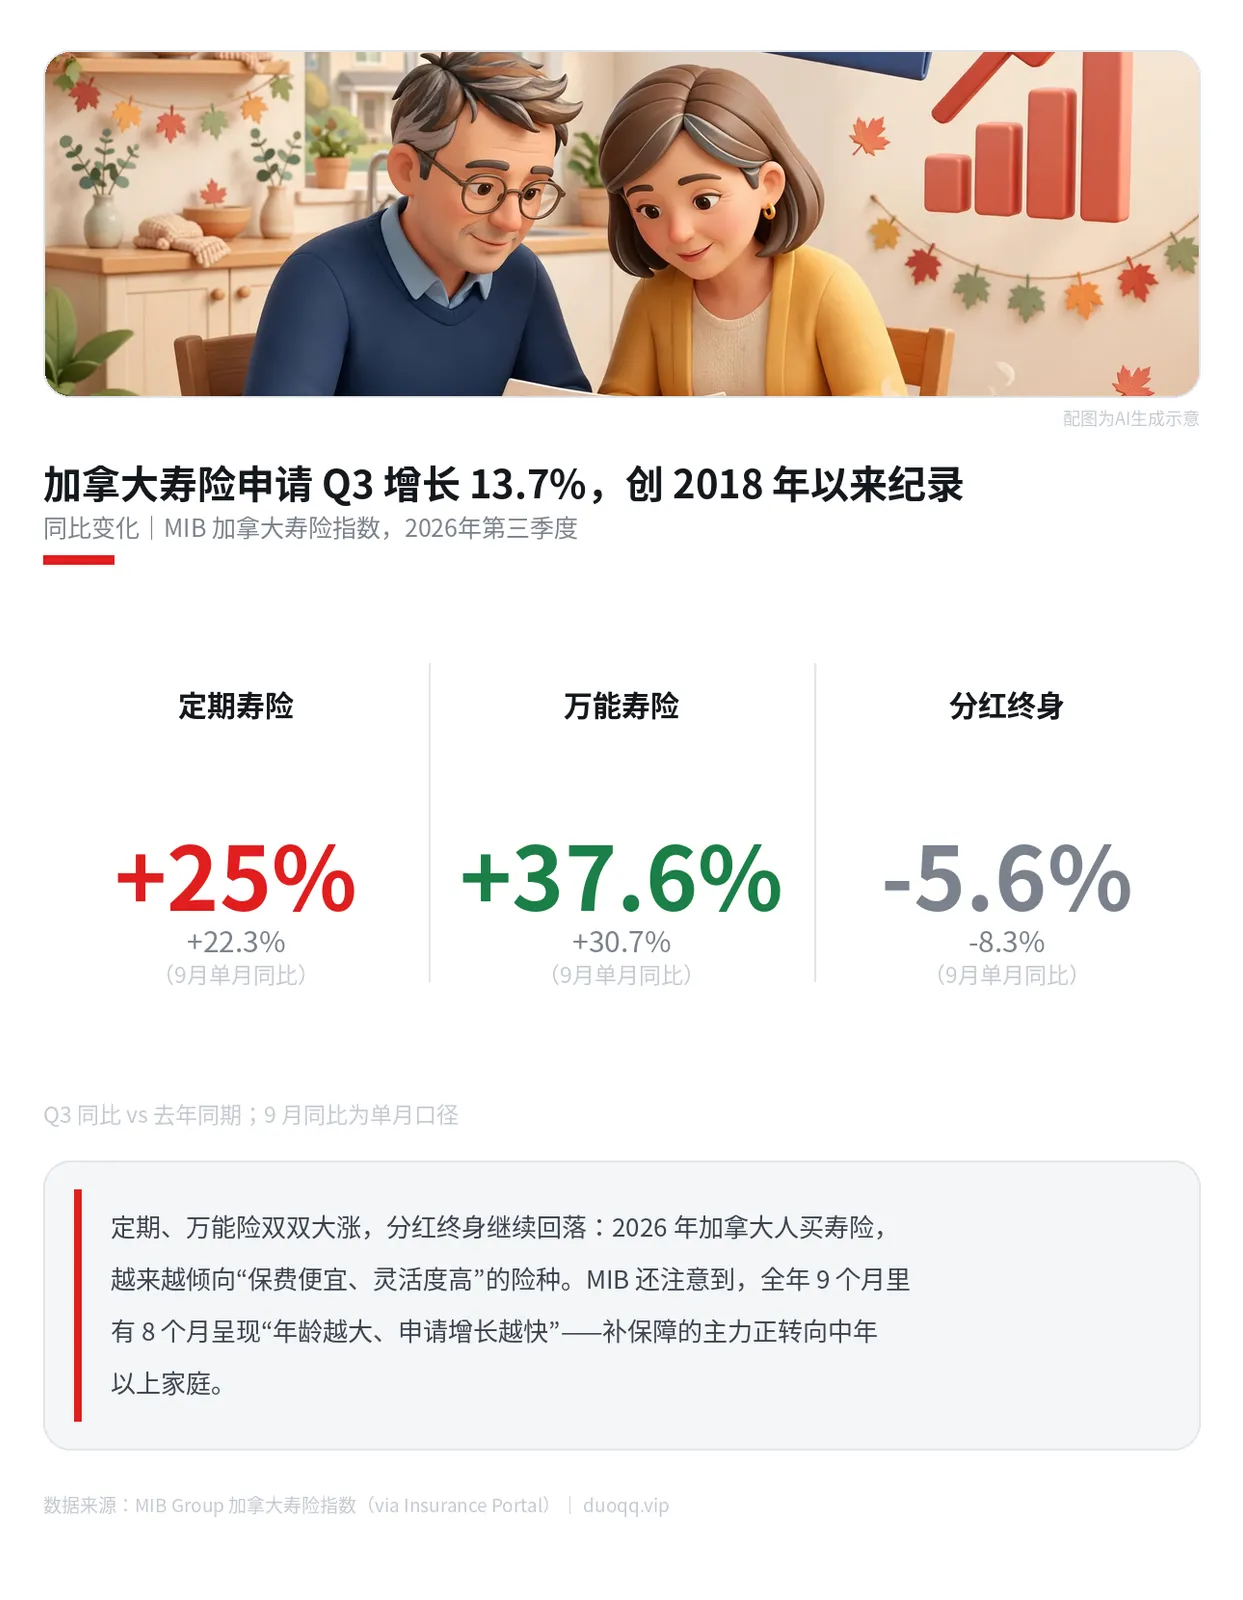
MIB Group(美国医疗信息局)的加拿大寿险指数,是行业里看投保活跃度最权威的一张表:它统计的是加拿大主要保险公司收到的寿险申请量。10 月 16 日,Insurance Portal 刊文披露的 Q3 数据相当有看点:2026 年前三季度,加拿大寿险申请量同比增长 13.7%,这是 MIB 从 2018 年开始统计加拿大指数以来,年度累计增速的最高纪录。
几个关键数字,带大家看懂:9 月单月,申请量同比涨了 10.3%;7–9 月整个第三季度,同比涨 11%(不过环比二季度小幅回落 2.7%,属于正常季节性波动)。MIB 还发现一个有意思的规律:2026 年已经过去的 9 个月里,有 8 个月都呈现“年龄越大、申请增长越快”——越年长的申请人,增速越猛。
数据来源:MIB Group 加拿大寿险指数(via Insurance Portal)|插图为 AI 生成示意
钱都流向了哪里:便宜的、灵活的在涨,贵的在跌
分险种看,分化非常明显。第三季度同比:定期寿险申请涨 25%,万能寿险涨 37.6%,而分红终身险跌了 5.6%。9 月单月口径也是一样格局:定期 +22.3%、万能 +30.7%、分红终身 -8.3%。
这不难理解。定期寿险是“花小钱办大事”——同样保额保费最低,最适合家庭支柱在养娃、还房贷的年纪把保额先顶上去;万能寿险缴费灵活、账户透明,适合现金流不固定但想兼顾储蓄的人。分红终身保费贵、分红率又不如往年,在利率回落的年景里,性价比自然就被挑剔。加拿大人买保险的思路,越来越实在。
几点提醒:申请火爆,不等于你要跟着跑
第一,申请量涨,不等于成交量涨——申请是“敲门”,核保通过、下保单才是“进门”,两个数据之间还有转化率的一道坎。第二,补保障永远是“越早越便宜”:MIB 说年纪大的人申请增速最快,反映的多半是补保、做遗产规划;但年轻人别因此觉得“等老了再买”,同等保额,30 岁买的保费和 55 岁买的完全不是一回事。第三,定期和万能涨得猛,不代表它就是你的答案——选险种先看需求:需要高保额护住家庭收入选定期,需要灵活缴费兼顾传承再看万能和分红,顺序别搞反。
原文:Insurance Portal《Canadian life insurance application activity sees record rise in third quarter》(2026-10-16)
本文仅作保险知识分享,不构成投保建议。