

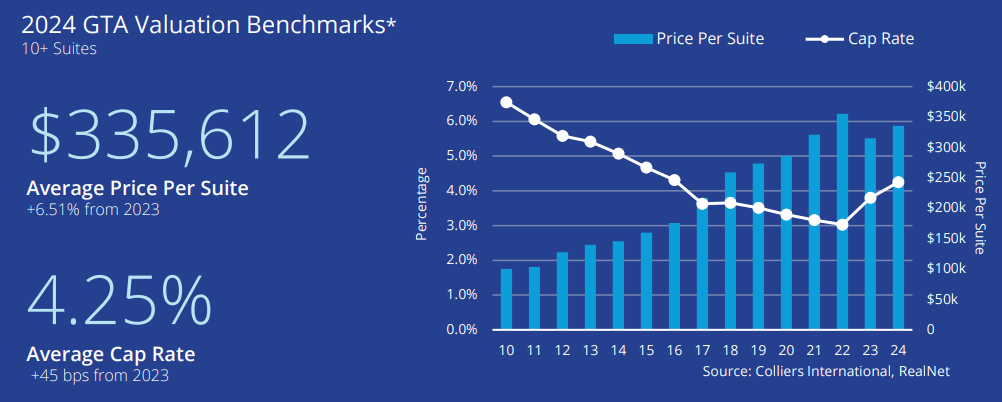
2024年,大多伦多地区(GTA)多户住宅市场实现反弹,总销售额达到20.2亿加元,成交套数为6,061套,分别较2023年增长79.9%和69.0%。单套平均价格同比上涨6.51%,达到335,612加元。
受持续的通胀和高利率影响,市场活动在第一季度依然低迷,买卖双方心理价差扩大,交易受限。第二季度成为转折点,联邦政府拟议的资本利得税上调推动挂牌量激增,许多私人业主赶在预期的6月截止日前出售资产。虽然这一提案刺激了市场活跃度,但截至年底该政策尚未立法,随着政治环境变化,其前景变得不确定。不过,联邦政府已将资本利得税调整推迟到2026年1月1日,因此预计2025年随着卖家在新政策生效前寻求退出,交易量将进一步增加。
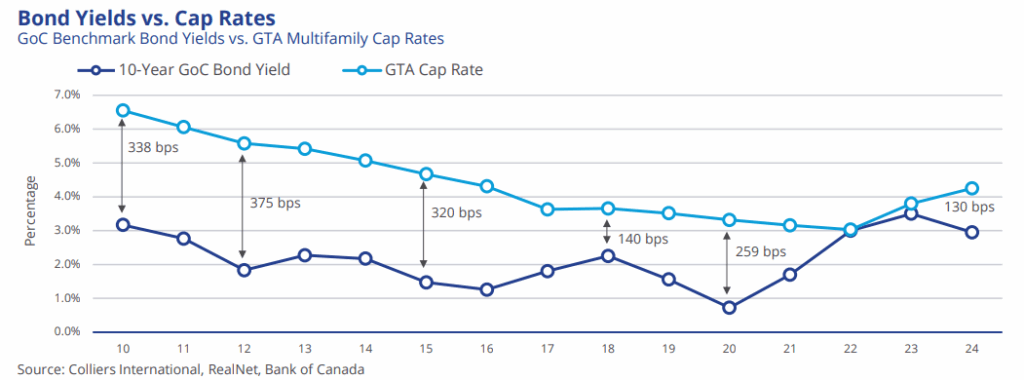
到第三、第四季度,融资环境改善和利率回落帮助恢复了买家信心。平均资本化率上升至4.25%,同比增加45个基点,债券利差扩大至130个基点,即4.25%的资本化率与2.95%的10年期基准国债收益率(截至2025年2月6日)之间的差距。
尽管年初市场启动缓慢,2024年最终以投资者信心回升收官。基本面增强和市场环境趋稳,使GTA多户住宅市场有望在2025年保持良好势头。
市场亮点:
- 总销售额:增至20.2亿加元(较2023年增长79.9%)
- 成交套数:增至6,061套(较2023年增长69.0%)
- 单套平均价格:升至335,612加元(较2023年增长6.51%)
- 平均资本化率:升至4.25%(较2023年增加45个基点)
- 平均空置率由1.5%升至2.5%
- 两居室平均租金上涨2.7%,至1,963加元
估值基准
随着2024年市场活动激增和投资者兴趣上升,单套平均价格有所提升。每套平均价格达到335,612加元,这部分得益于新建物业估值的提高。这些新资产将整体市场均价推高至高于仅由老旧房源主导时的水平,即便市场环境变化,也进一步巩固了物业价值。
资本化率上升至4.25%,较去年有明显增长。然而,近年来租赁市场的持续增长为市场提供了坚实基础,即使经济环境变化,也支撑了物业估值。
债券收益率与资本化率利差
市场环境导致资本化率与基准国债收益率之间的利差明显扩大。平均资本化率升至4.25%,而截至2025年2月6日,10年期基准国债收益率为2.95%,两者之间的利差约为130个基点。
这一变化反映了投资者对利率上升和借贷条件收紧的应对,同时也凸显了新建、专为出租而建物业对整体市场估值影响日益增强。
建筑规模门槛
2024年,随着市场活跃度上升和投资者兴趣增强,大型物业的估值持续走高。拥有超过100套单元的物业,单套平均价格达到380,217加元。这一价值提升通常与大型物业具备的运营效率和更高的收入增长潜力密切相关。超过50套单元的物业,其单套售价也显著高于小型物业。
投资者需求
2024年,多户住宅物业的投资需求依然强劲,反映出市场信心的恢复和坚实的基本面。第二季度,交易量激增,战略型买家积极布局,准备把握市场回暖带来的机会。尽管季度交易活动存在自然波动,整体投资兴趣始终保持高位。排名前八的买家占据了市场主导地位,贡献了71%的总成交额和65%的成交套数。
投资者对新建物业的偏好在2024年依旧明显,主要是为了规避潜在的租金管制以及避免老旧物业带来的资本支出。机构投资者强势回归,推动投资者结构更加多元化。具备有利融资条件的物业–如低息可承接贷款和卖方回购抵押机会–尤其受到青睐,投资者往往愿意为此类资产支付溢价。
总体来看,全年持续的投资需求反映出市场对多户住宅板块长期韧性和增长潜力的信心。投资者的战略布局推动了市场活跃和价值创造,为未来几年市场的持续动力奠定了基础。
市场活动
尽管2024年成交宗数从64宗略降至60宗,但无论是成交总金额还是成交套数都大幅增长。按成交金额计算的市场份额分布依然延续了历史趋势,2024年前八大买家占据了71%的总成交金额。
2024年大多伦多地区(GTA)租赁市场概览
空置率与供应
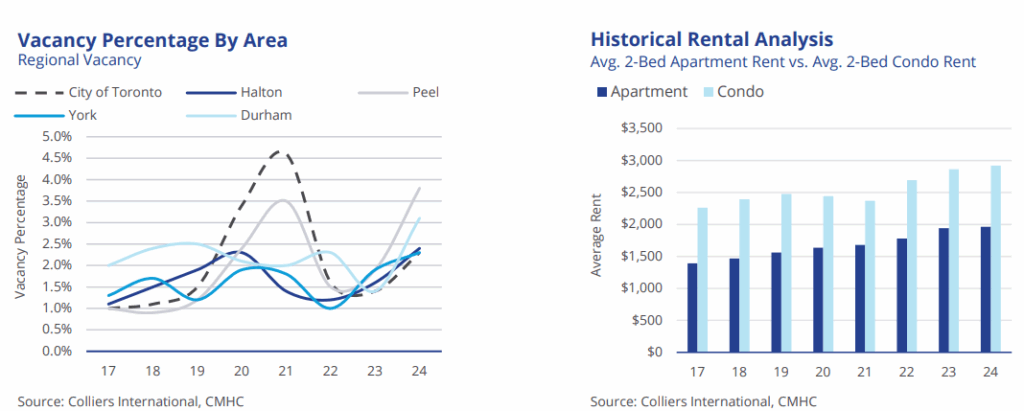
2024年,GTA租赁市场空置率温和上升,主要原因是新建专用出租房源大量入市,以及共管公寓(condo)出租房源的竞争加剧。在多伦多市,专用出租公寓的空置率有所上升,反映了租赁房源供应的持续增长和共管公寓不断流入租赁市场。郊区如Durham、York、Peel和Halton的空置率也升至约3.3%,主要因人口快速增长带动新开发项目激增。整体来看,GTA空置率升至2.5%,高于2023年的1.5%历史低点35。
租金走势
尽管供应增加,GTA两居室平均租金仍小幅上涨2.7%,达到$1,963/月,增速较前几年显著放缓5。这与多伦多市区两居室的新签合同租金(普遍在$3,000-$3,500/月)形成对比,显示市场分化2349。租金增幅放缓主要受供应扩张和市场竞争加剧影响,房东为吸引租客普遍采取更多租金优惠措施。尽管如此,单位周转时的租金增长依然强劲,达到27.4%,显示新租约价格调整空间仍大5。
市场动态
2024年,GTA租赁市场处于过渡期。专用出租房源和共管公寓的大量交付,显著扩充了市场库存,但强劲的人口和结构性住房短缺仍支撑市场基本面。租金涨幅放缓、租户流动率下降,反映出租客在市场变化中更倾向于稳定,而投资者则需调整策略以应对更激烈的竞争环境257。
全国对比与未来展望
根据CMHC数据,2024年10月全国专用出租公寓空置率升至2.2%,较2023年1.5%的历史低点略有回升,显示全国范围内供应紧张略有缓解5。多伦多2024年租金涨幅为2.7%,为主要城市中最低,远低于2023年的8.8%,这与空置率上升和周转率下降有关5。
2025年展望
预计2025年,随着新公寓交付量激增、移民增速放缓以及租金负担压力上升,GTA租金可能面临一定回调压力,市场竞争将进一步加剧567。
结论
2024年GTA租赁市场呈现“供应扩张、租金涨幅放缓、空置率回升”的新格局,尽管租金仍处高位,但租客选择空间增加,市场逐步向平衡过渡。对于房东和投资者而言,未来需更加关注资产定位和租赁策略调整,以应对不断变化的市场环境。
https://www.collierscanada.com/en-ca/research/gta-multifamily-market-report-2024-year-in-review