

Securian Canada 这周公布了一份报告《Today's Graduates》,和 Angus Reid Group 合作,问了 1,017 名近五年毕业的年轻人(18 到 34 岁,毕业后真正全职工作不超过两年),调查是在 2026 年 3 月到 4 月做的。这个年龄段正是很多人"人生刚刚开始"的阶段,报告的结果却挺让人坐不住。
先说最扎心的一组:五个人里就有一个"裸奔"。寿险、健康和牙科保险、重疾险、债务保险、余额保障保险——这五类保障里一样都没有的毕业生占到 20%。寿险只有 40% 的年轻人持有(35 岁以上加拿大人是 58%),重疾险更少,只有 16%。
和前两天聊过的 PolicyMe、TD 调查连起来看就有意思了:之前说的是加拿大人整体"保障不够",这次报告把镜头对准了最年轻的那批人——他们不只是买得少,有人连"保险是干嘛的"这个概念都没建立起来。
概念都没对上,保障缺口自然填不上
提到"财务保障",只有 25% 的年轻人第一反应是保险,31% 的人想到的是储蓄,或者 EI、工伤赔偿、残障补助这类政府项目,还有 18% 的人说自己压根不清楚财务保障是什么意思。保险、储蓄、政府项目,在这些年轻人眼里是同一件事。
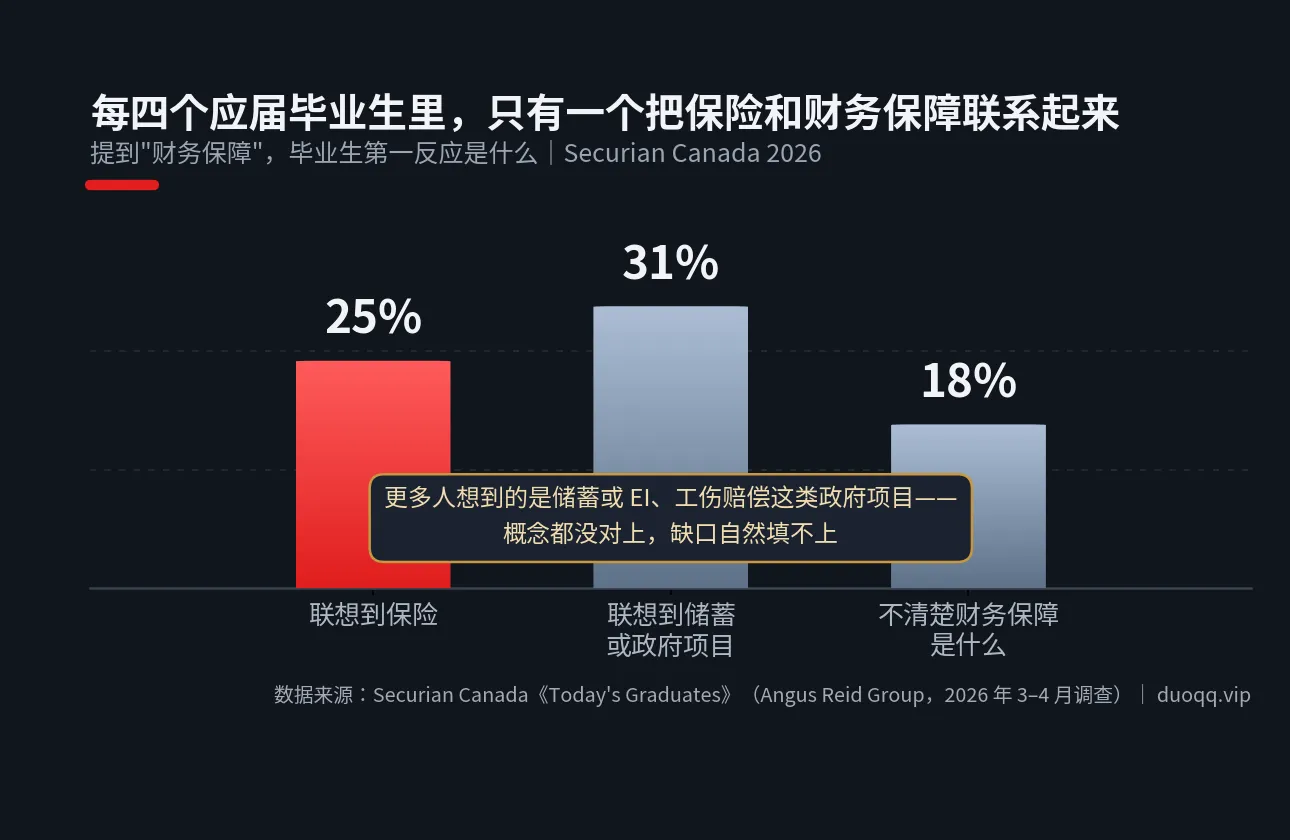
图片来源:David Chen 根据 Securian Canada《Today's Graduates》数据整理
这是完全不同的三样东西,打个比方:保险是你跟保险公司做的一笔交易——你付确定的保费,它承担不确定的大风险,比如重疾、残疾、早逝带来的财务冲击;储蓄是自己的钱,拿得出多少取决于攒了多少,一场大病下来可能几年的积蓄都不够;EI 和工伤赔偿是政府的安全网,保的是"暂时断了收入怎么办",金额和期限都有限,覆盖不了长期风险。把三者混为一谈,等于站在雨里还觉得身上是防水的。
负债压身,现金流脆得吓人
78% 的受访毕业生背着债,42% 有信用卡欠款,33% 还在还学生贷款。毕业三到五年的人里,47% 说住房和学贷还款压力大。45% 的人坦言:如果收入中断,连三个月的基本开销都撑不过去。
"等等再说"的心态,等来的是保障空窗期
没有寿险的年轻人里,36% 说要等买房、结婚、生孩子这些人生大事发生了再考虑。这听起来合理,但有两个问题。第一,这些大事都在被推迟:52% 的人在推迟买房,29% 推迟结婚,28% 推迟生娃;大事越推迟,"等"的空窗期就越长。第二,年轻时候保费最便宜、核保最容易,等身体出过一次状况再买,保费翻倍或者被加费的大有人在。保险从来不是等到"人生稳定了"才买的东西,恰恰相反,它就是为"还没稳定"的那段人生准备的。
想跟年轻的读者说几句大实话。第一步不是问"我该买哪款",而是先把"保险是转移风险的工具"这件事想明白——它和储蓄、政府福利分工不同,谁也替代不了谁。第二,如果你公司有团体保险,先搞清楚它保什么、不保什么,离职换工作的那天它就跟你没关系了,别把自己唯一的保障押在一份劳动合同上。第三,不懂就问,别不好意思,保险顾问就是吃这碗饭的。
原文链接:Insurance Business:78% of grads are optimistic, but 20% have no insurance at all — Securian Canada
仅作知识分享,不构成投保建议。