

加拿大个人理财媒体 money.ca 今天(10月2日)的一篇报道,把加拿大央行最新一季度的家庭债务数据摆上了台面:2026年第二季度,有2.23%的欠债家庭在至少一类信用产品上逾期60天以上——这是2015年有统计以来最高的一次,比2019年中期那个2.18%的旧纪录还要高;对比一下,疫情期间收入受冲击最严重的2021年,这个数字只有1.41%。央行每个季度都用TransUnion的信用数据追踪加拿大家庭的财务压力,数字背后就是千家万户的账本。
钱是在哪儿先还不上的?答案很集中。信用卡90天以上逾期率0.80%,接近2021年初0.44%的两倍;车贷0.87%、分期贷款2.95%,也都创下了各自的历史最高。房贷逾期率0.23%——绝对值还是很低,但自2023年以来已经接近翻倍。央行还点了一组数字:超过八分之一的借款人(13.16%)信用卡已经用了80%以上的额度;还没背上房贷的人里,14.36%的人卡刷超了八成额度、3.12%的人30天以上逾期,明显比有房贷的人(9.89%、1.84%)更糟。另一份央行研究还发现,2020到2025年间,年轻和低收入家庭的支出增速一直跑在收入增速前面。
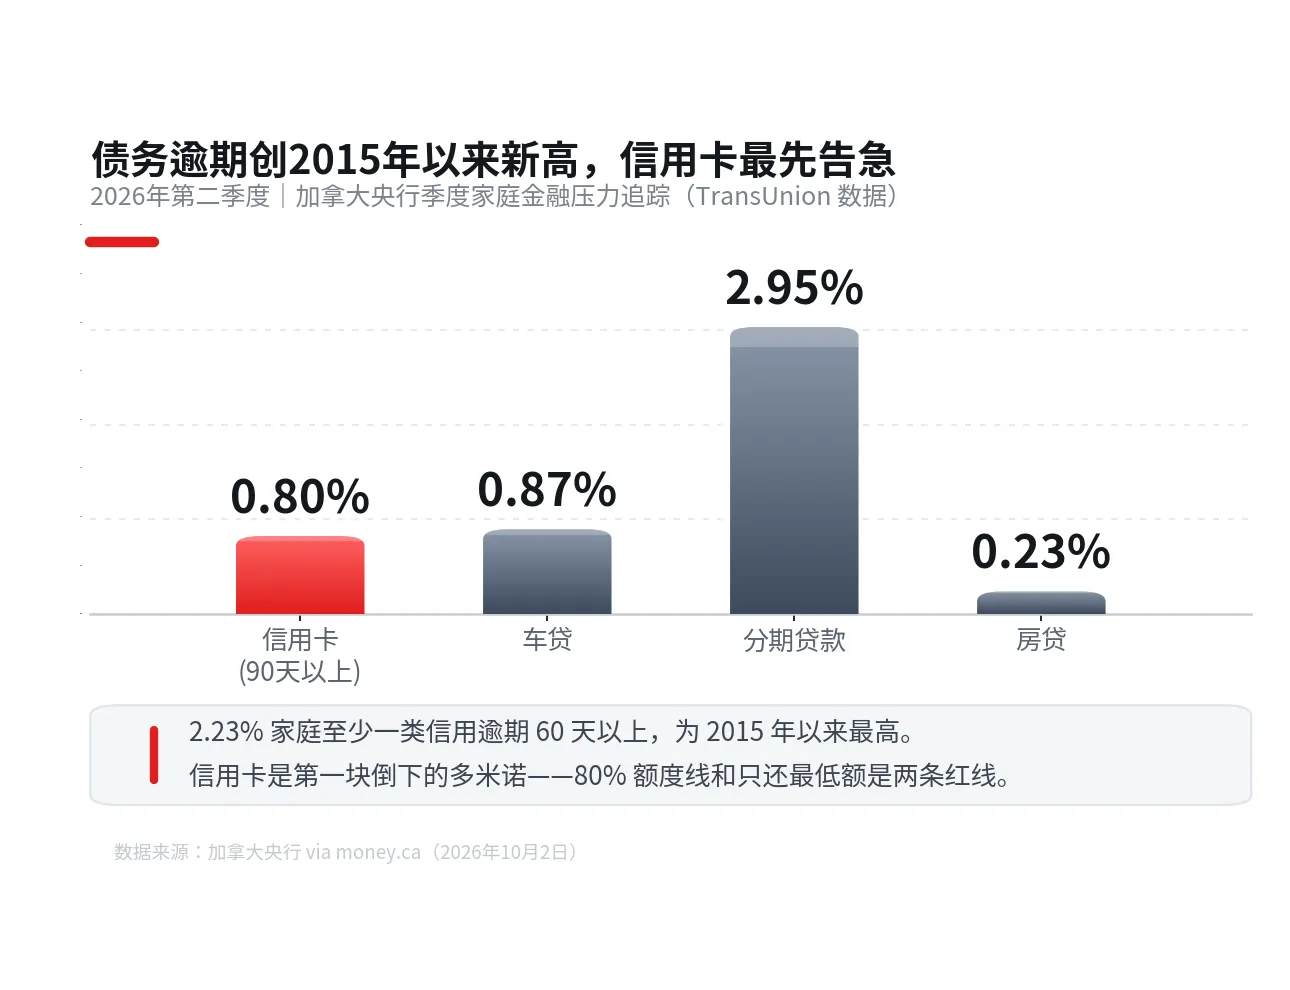
数据来源:加拿大央行 via money.ca(2026年10月2日),制图:Grace Wu
信用卡是第一块倒下的多米诺
这组数据里,最值得在意的是央行的一个判断:房贷通常是人们最后一个拖欠的账单。所以,当信用卡、车贷、分期贷款的逾期先爬起来,房贷的数字还在低位——这不是"没事",而是"还没轮到"。央行今年2月的一份研究报告用2015–2024年的TransUnion数据验证了这条路径:抵押贷款持有人通常在第一次房贷逾期前约两年,就开始更多地占用信用额度,刷爆信用卡只是第一环,最后半年才加速。换句话说,信用卡的逾期率从来不只关乎信用卡,它是整个链条的预警灯。
压力是集中的,所以预警信号更重要
但也别过度焦虑。央行的2026年《金融稳定报告》里有一句话值得划线:家庭整体财务状况仍然稳定,现在的压力是"集中的",不是"全面的"。压力集中,恰恰说明个体预警信号更重要——80%的额度线、连续只还最低额、半年内出现30天逾期,是三条很实在的红线。FCAC(加拿大金融消费者管理局)的信用卡还款计算器给过一个例子:$1000的余额,如果只还最低额,要10年才还清,利息$798.89;如果每月固定多还一点,11个月还清,利息只有$91.62。最低额维持的是"不逾期",不是"不吃亏"。
落到行动上,几件事现在就能做:第一,把每张卡的余额除以额度,超80%的先还;第二,每月还一个固定金额而不是最低额,用FCAC的计算器自己算一下能省多少;第三,还清期间日常消费切回借记卡或现金,别边还边刷;第四,先还利率最高的债务,其他的维持最低额;第五,如果预感要错过还款,在逾期之前就给银行打电话,问有没有降息或还款计划;第六,余额持续爬升的,别等到动了房贷还款才行动——非营利的信用顾问或持牌破产管理人(LIT)的咨询是免费的。以上是公开数据的解读,不是个人财务建议,具体情况请咨询持牌专业人士。
原文链接:money.ca:Canadian debt arrears hit highest since 2015(10月2日)