

NerdWallet Canada 昨晚(10月6日)更新了全加房贷利率榜单,开篇第一句很直白:这个10月,房贷会很难熬。截至10月2日,安省经纪渠道五年期固定房贷最低报价约4.2%,五年期浮动最低约3.4%。一个月前,3.9%左右的五年固定还找得到;现在,想找一个低于4.2%的固定利率,得靠运气——这是固定利率近一年来的高点。
这份榜单是 NerdWallet 每天更新的经纪渠道报价汇总,覆盖安省各大银行和线上放贷机构。顺带一提,榜单上各大银行的公布利率普遍高得多,谈判空间也最大——这个一会儿再说。
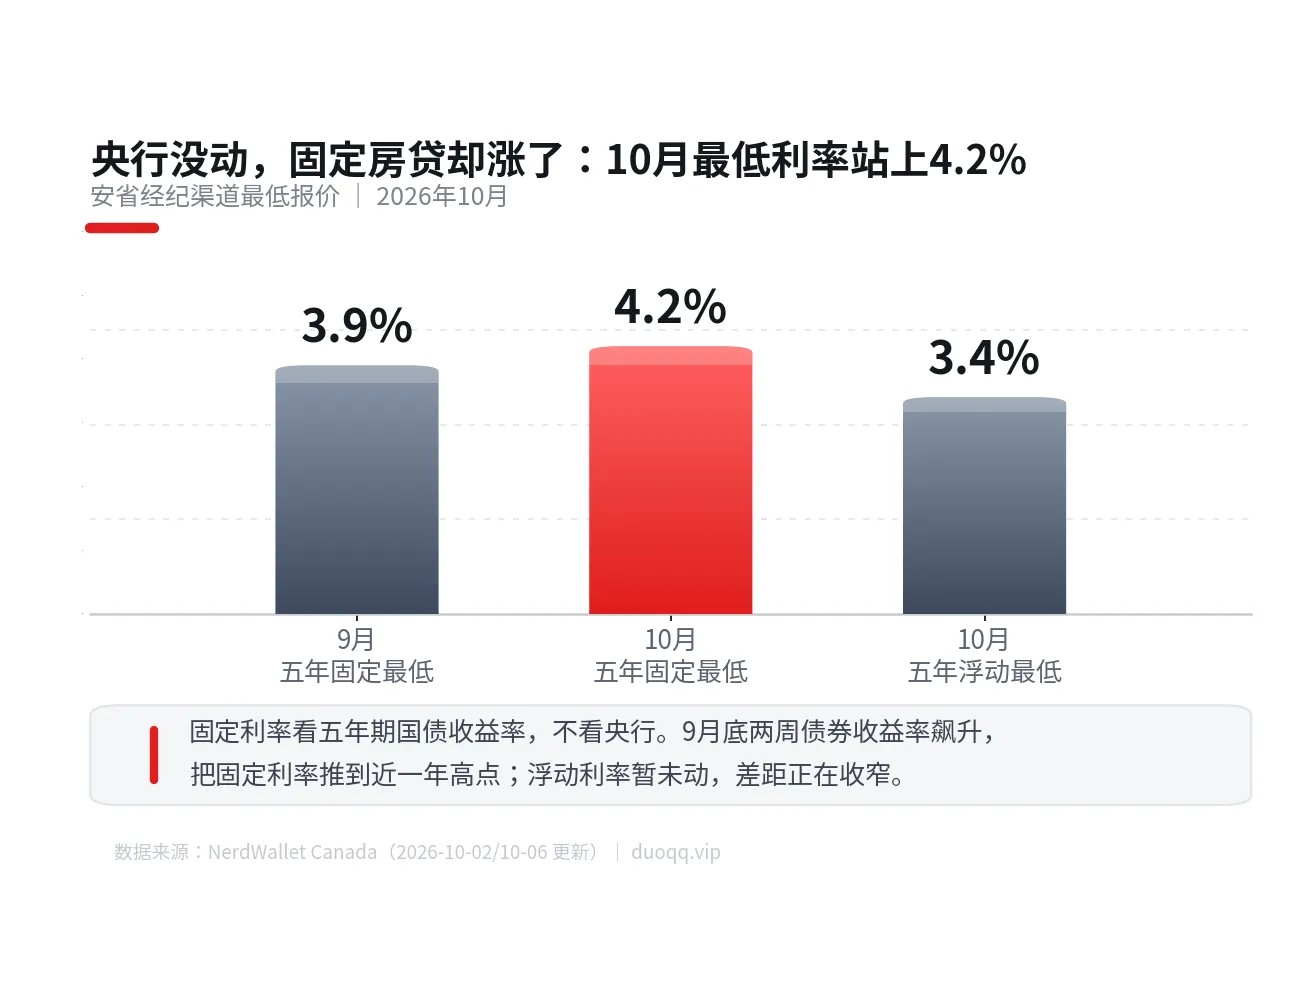
数据:NerdWallet Canada(2026年10月2日/6日更新);图表按原文数据自制
央行没动,动的是债券市场
先把容易搞混的地方说清楚。9月2日,央行把政策利率第七次按在2.25%,各大银行最惠利率4.45%纹丝不动。真正动的是给固定房贷定价的那条线:五年期加拿大国债收益率。NerdWallet 的10月点评把链条捋得很清楚——伊朗战争推高油价、进而推高通胀预期之后,政府债券收益率快速上升;9月央行又点名通胀上行风险和增长放缓,收益率在9月最后两周进一步飙升,放贷机构的固定利率跟着往上走。固定利率看的是债券市场,不是央行。央行按兵不动,不等于固定房贷会便宜。
浮动利率走的是另一条线:直接跟着央行。眼下浮动最低约3.4%,和固定之间还差着大约0.8个百分点。但NerdWallet 提醒,这个价差可能在10月28日央行议息之后收窄——如果央行加息,浮动利率会同步上调。分析师们对那次议息分歧很大,NerdWallet 自己的判断是继续按兵不动,但也承认"未来加息的可能性,对一些买家来说风险太大"。
这个月要行动的家庭,先做三件事
第一,用今天真正拿得到的利率重算月供,别先假设明年更便宜。榜单上有个很直观的例子:同一家机构(Meridian),五年固定4.59%对应月供$4,347,五年浮动3.44%对应月供$3,855——同一套贷款条件,选固定还是浮动,一个月差出近$500。做预算就用今天的真实报价算,别赌预测。
第二,预批报价一般能锁90到120天。接下来两个月要买房或续约的,不妨趁10月28日议息前把利率报价锁住;但也别在收益率刚飙完的最高点急着锁五年长周期——推高收益率的地缘因素一旦逆转,高位锁定的固定利率就成了包袱。锁报价和锁长期利率,是两回事。
第三,比价别只看利率数字。提前还款额度、罚金条款、能不能跳过某月还款,这些条款五年下来同样值钱。另外一个老生常谈但真有用的:公布利率大多有议价空间,房贷经纪能拿到银行柜台给不出的价格,NerdWallet 也把"多比几家、主动谈判"列进了省钱清单的前五条。
最后提醒一句:以上是公开市场信息的解读,不是个人房贷或投资建议。每个家庭的收入、首付、信用状况都不一样,具体方案请咨询持牌房贷专业人士。
原文链接:NerdWallet Canada:Best Canadian Mortgage Rates(每日更新,10月6日版)