

加拿大央行的 2.25% 政策利率,已经纹丝不动整整一年了。但华尔街大行开始按捺不住——UBS 刚刚把「连续加息两次」写进了基准预测。
据 Canadian Mortgage Professional 10 月 2 日报道,UBS Global Research 经济学家 Abigail Watt 本周修订了对加拿大的利率展望:「我们的基准情形现在包含 10 月一次、明年 1 月一次、各 25 个基点的加息,直到政策利率回到中性区间的中点,再长期按兵不动。」
从「明年才加」到「十月就加」:预期转弯只用了一周
一个月前,市场还在争论 10 月 28 日议息是加还是按兵不动;UBS 干脆跳过这场争论,直接把两连加息当成了基准情形。支撑这个判断的是三组数字:央行自去年 10 月降息至 2.25% 后已经连续七次按兵不动,最近一次是 9 月 2 日;8 月 CPI 同比涨 3.0%,正好卡在央行 1%–3% 目标区间的上沿,剔除汽油后也从 2.2% 升到 2.4%;央行自己给出的中性区间是 2.25%–3.25%,连续加两次正好落到 2.75% 的中点。
顺带一提,六大行的 prime 利率现在是 4.45%。如果 10 月真加一次,prime 大概率第二天就同步涨到 4.70%。
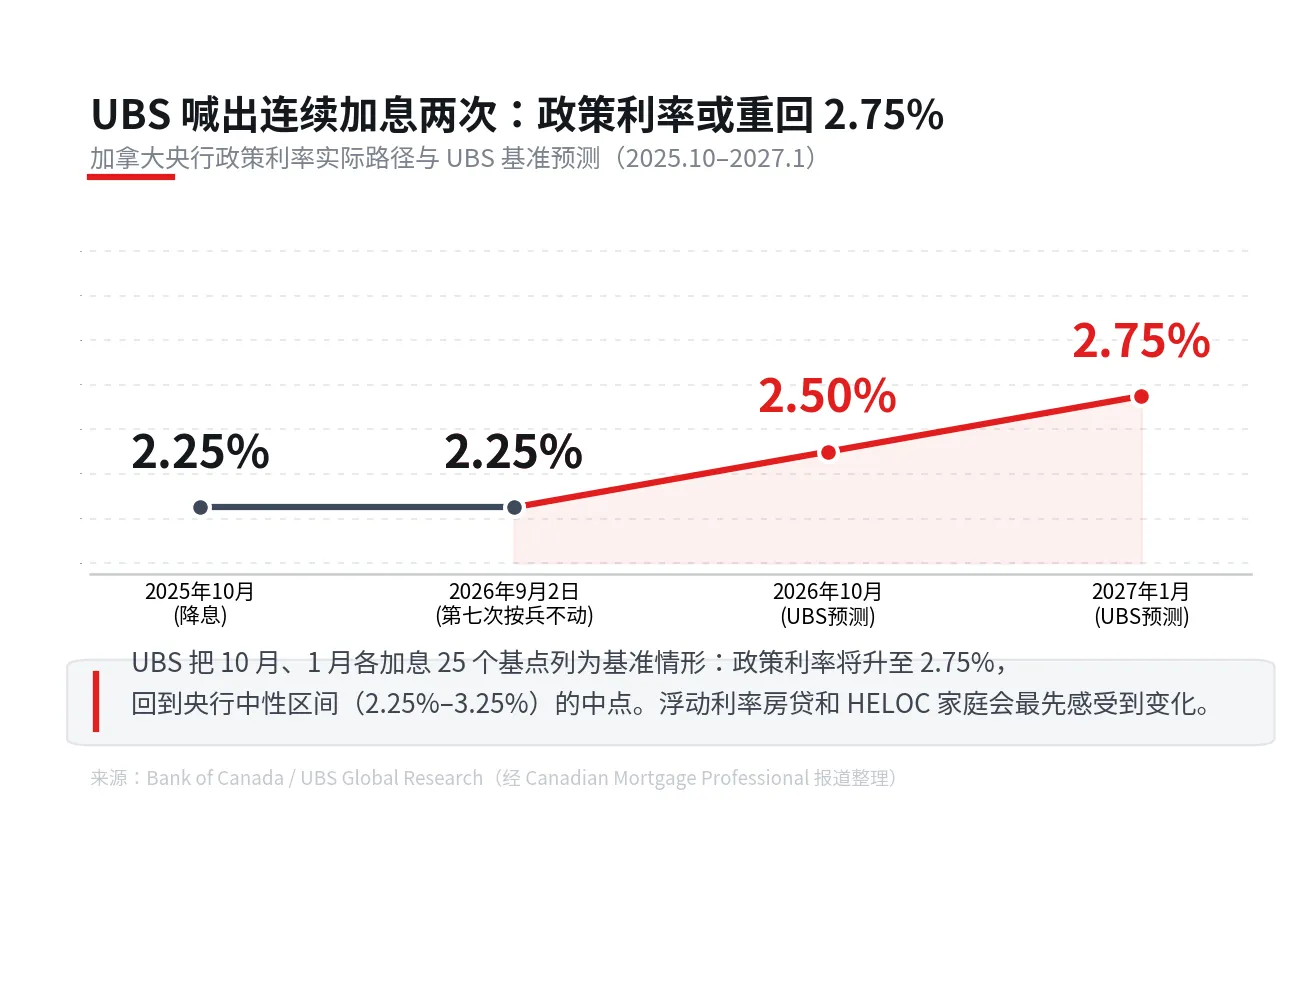
自制图表 · 数据来源:Bank of Canada / UBS Global Research(经 Canadian Mortgage Professional 报道整理)
浮动利率家庭最先感受到,固定利率续约的人排其次
从家庭理财的角度看,真正会被这波预期先推高的是两个群体:一是手里拿着浮动利率房贷和 HELOC(房屋净值信用额度)的家庭——央行一动,大银行基本第二天就调 prime,月供几乎立刻跟上;二是未来一年要续约固定利率的人,债券收益率已经先行走高,五年期固定利率现在是近一年最高位,续约时的利率大概率高于上一轮。
不过也要说一句公允话:这目前只是 UBS 一家的预测。Dominion Lending Centres 首席经济学家 Sherry Cooper 9 月底就说加息「不一定在 10 月,可能在今年晚些时候或明年上半年」;也有经济学家认为,这轮通胀里关税和油价的临时因素太重,央行未必急着动手。所以对普通家庭,最稳妥的心态是:不赌降息,也不恐慌加息——趁现在把家庭现金流盘一遍,浮动利率的算一算转固定的成本,快续约的提前三四个月就开始跟 lender 谈,这些都是通用做法,不分牛熊。
原文链接:Rate hike calls gather pace ahead of October BoC decision · Canadian Mortgage Professional