

这份数据来自安省 Hamilton 的持牌房贷经纪公司 Homestead Financial,他们每个月追踪加拿大仅有的四家反向房贷机构的广告利率,9月的这份追踪报告里,出现了一个值得留意的信号。先说清楚什么是反向房贷:55岁以上的房主可以把房子里的净值借出来花,不用每月还钱,利息滚在余额里,整笔钱在卖房、搬离,或者最后一位借款人离世时一次性结清。安省还规定,签约前必须接受独立的法律意见。对很多房子涨了不少、但退休后每月现金流吃紧的父母辈来说,这是一个“原地养老”的工具——这也是今天这篇文章想聊的对象:不是你我,而是家里那套老房子的主人。
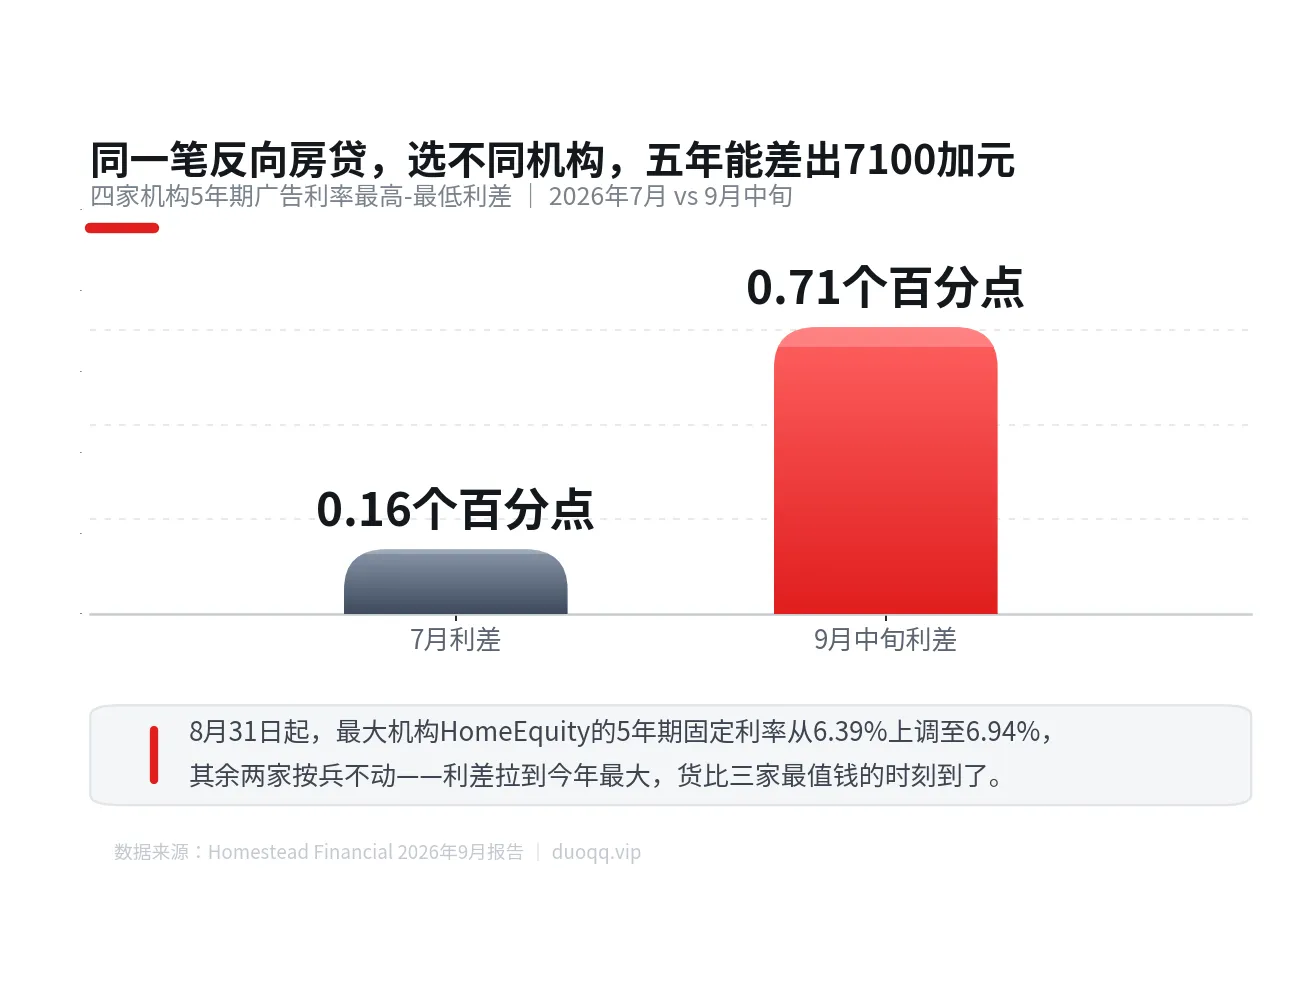
数据:Homestead Financial 2026年9月报告;图表为按报告数据自制
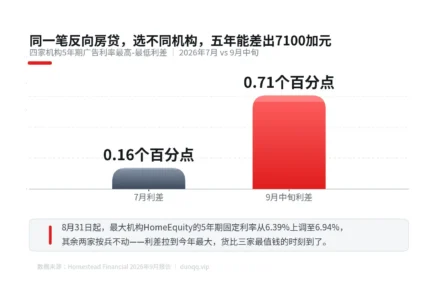
核心变化就一句话:8月31日起,最大机构 HomeEquity Bank 把旗下 CHIP 产品的五年期固定广告利率从 6.39% 上调到 6.94%,一口气加了 0.55 个百分点。加拿大另外两家机构到9月中旬还按兵不动,于是四家机构最高和最低广告利率的差距,从7月的0.16个百分点拉大到0.71个百分点——今年最大的分歧。
动手脚的不是央行。政策利率还停在 2.25%,真正推高固定利率的是债券市场:5年期国债收益率从7月初约 3.03% 爬到9月11日的 3.65%,是2024年5月以来的最高点;9月16日美联储还加了息,是2023年7月以来的第一次。固定端贷款利率看的是债券收益率,不是央行——这个传导链条,这次走得特别直白。
算笔账就知道这0.55个百分点有多实在。15万贷款、期间一分钱不还,多出的0.55个百分点意味着第一年多出约850加元利息,五年滚下来,余额多出约5500加元。而现在四家机构最低和最高利率之间的差距,放在同一个五年期里,利息差约7100加元。另外,报告还提到有一家机构的一年期优惠利率挂到了9月30日为止——听起来便宜,但反向房贷每个期限结束都要按“当天利率”重置,选短期限,等于把自己暴露在利率继续走高的风险里。
两个提醒。第一,“央行没动=我的贷款成本没动”是个错觉。固定利率看的是债券市场,过去两个月债券收益率一路往上,固定端的产品都在悄悄变贵——普通房贷的固定利率也一样,这条逻辑是通的。第二,反向房贷的利息是复利滚存的,小数点后的一点点差异,五年能放大成几千加元,所以现在是今年最值得“货比三家”的时刻:0.71个百分点的利差摆在那儿,同一笔钱,选错机构就等于多送出去几千块。
但要不要动这笔钱,利率数字只是其中一环。更通用的考量是:家里老人的房子净值够不够厚、短期内有没有卖房或搬家的计划、每月的现金流缺口到底有多大。反向房贷适合的是“房子值钱、现金紧、想原地养老”的情况;如果几年内可能卖房,利息滚存的账就算不过来了。这些判断没有标准答案,坐下来和家人、和持牌的房贷经纪人、和律师一起算一遍,比追一个低利率数字重要得多。
原文链接:Homestead Financial:加拿大反向房贷利率上调追踪报告(2026年9月)(含2019年以来的利率历史记录)