

加拿大央行下一次议息是10月28日上午9点45分。这次不一样的地方在于:加息重新回到了桌面上——近一年来第一次。
政策利率现在是2.25%,2025年10月降到这个位置之后连续七次按兵不动。9月2日那次照例维持,但声明里多了一句话:通胀的上行风险增加了,还提到了新关税让增长前景更不确定。市场就是从这句话开始认真讨论加息的。
导火索是通胀数字。9月14日公布的8月CPI同比涨3.0%,正好卡在央行1–3%控制区间的上沿;剔掉汽油之后涨2.4%,高于7月的2.2%——说明能源之外的物价压力是在变强而不是减弱。大银行的prime利率现在是4.45%,按惯例比政策利率高2.2个百分点,通常议息第二天就跟着动。
谁在赌加息,谁在赌不动
分歧是真实存在的。Scotiabank和National Bank的经济学家已经公开预测10月加25个基点到2.50%;Manulife的宏观策略师甚至预期10月28日和12月9日连续加两次、年底到2.75%。另一边,BMO、CIBC、RBC、TD的主流预测还是维持2.25%到年底。
议息之前还有两个数据要公布:9月就业报告和9月CPI。这两个数字会直接左右央行的决定,10月28日当天还会同步发布季度货币政策报告,行长Tiff Macklem会后开记者会。
加或不加,差别都在月供里
如果加25个基点,政策利率到2.50%,大银行prime大概率从4.45%涨到4.70%。最受影响的是浮动利率、且月供随prime调整的房主。按prime减0.40%、25年摊销测算(约数):30万贷款余额月供多约41加元,50万多约68加元,75万多约103加元。
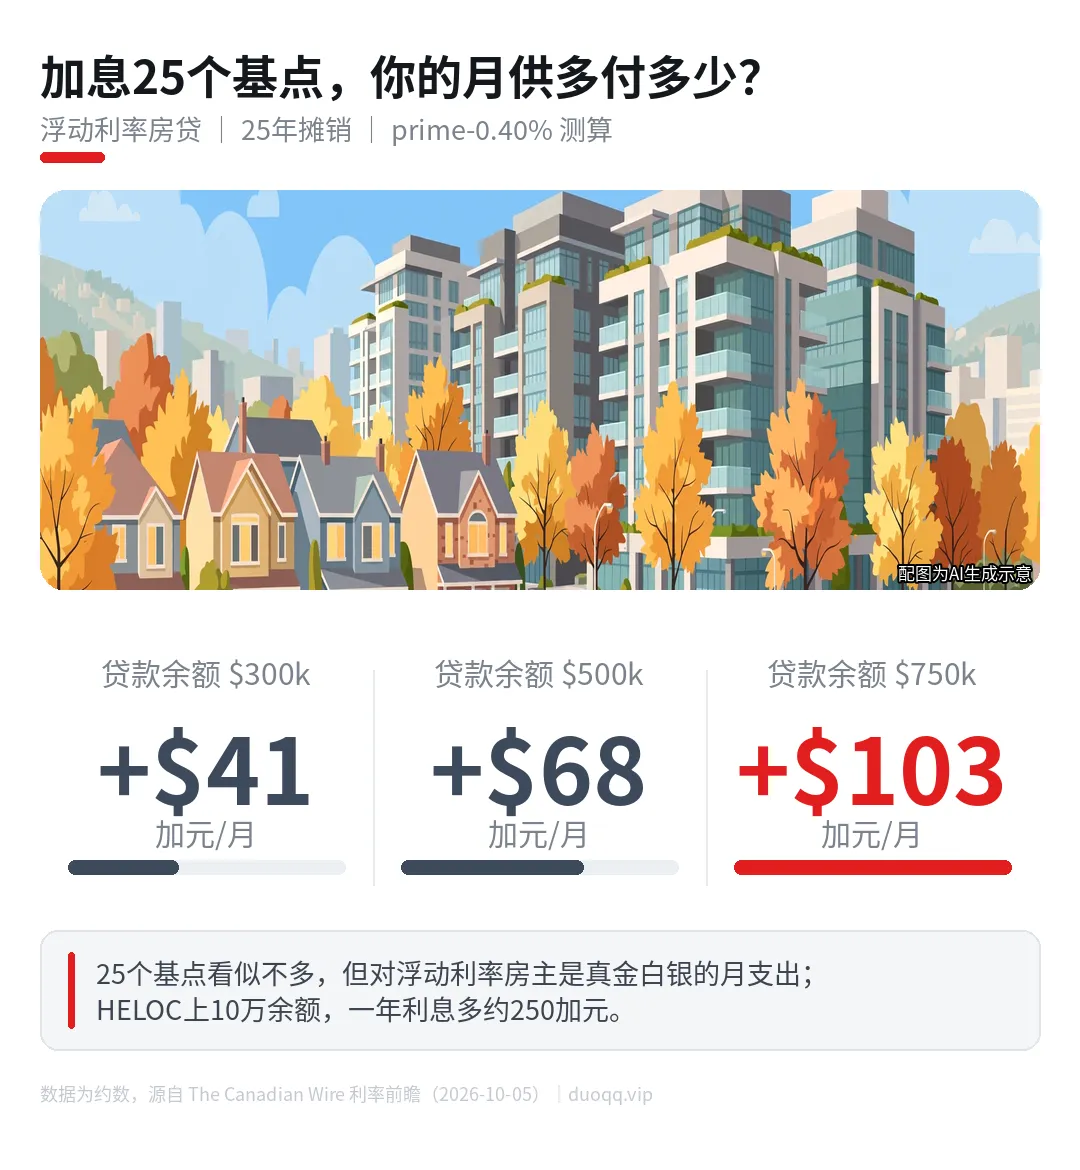
图表数据来源:The Canadian Wire 利率前瞻(数值为约数,25年摊销、prime-0.40%测算)
浮动利率但月供固定的那批人,月供暂时不动,但每一期里利息占比上升、本金还得变慢,摊销期被拉长。如果涨到触发trigger rate——月供连利息都覆盖不了——银行会找你谈加月供或一次性补款。一次25个基点大概率到不了那一步,但当初在极低利率时上的浮动利率,现在最好翻出对账单确认一下自己的触发点。
固定利率中期什么都不变,锁到哪天算哪天。续签的人注意:五年期固定利率跟的是加拿大国债收益率而不是隔夜利率,债券市场会提前消化预期,银行可能在央行开口之前就已经动了固定利率报价;浮动利率报价是跟着prime走的,议息结果一出直接生效。
HELOC通常是prime加点,10万余额加25个基点,一年利息多约250加元。储蓄账户利率跟着政策利率浮动,但银行传导慢、也不保证全额跟;GIC看的是债券收益率和竞争,新GIC可能提前动,老GIC不受影响。
续签在即的人,现在就去谈rate hold
未来四个月要续签的,直接问贷款机构要rate hold——多数银行能把固定利率锁定90到120天,涨了你被保护,跌了你还能拿更低的。别因为恐慌从浮动切到固定:切换可能有成本,而且你锁定的利率已经反映了市场的加息预期,先把全部成本和罚金算清楚再决定。
我这15年看下来,利率消息出来前后市场情绪最容易走极端。25个基点摊到月供上是几十到一百多加元,疼,但不是末日;真正要命的是现金流本来就紧到没有缓冲的人。决策的标准永远是自己的现金流,而不是押注央行那一锤子。
以上仅为公开信息解读,不构成投资建议。
原文链接:The Canadian Wire:Bank of Canada Decision October 28, 2026 — 加息还是按兵不动