

10月1日,加拿大央行高级副行长Carolyn Rogers在维多利亚的一场演讲里,把话说得异常直白——加拿大现在的住房负担困境,"有点像个陷阱"(a bit like a trap)。注意,这是央行,不是房产中介。当发钞的人开始说"利率解决不了这个问题",意思就很清楚了:别再指望降息来替你解决买房难。
涨也疼,跌也疼,这就是她说的"陷阱"
Rogers讲的逻辑不复杂:房价涨,买不起房的人首付越凑越难,租客在出租房里耗得更久;房价跌,买家是松了口气,但业主的净资产缩水、消费信心掉、开发商更不敢开新盘。两边都不舒服——降息周期里我们尝过前一种,现在正尝后一种。
央行自己2026年的一份分析论文把这个机制量化了:降息会迅速带起二手房成交,但新增开工跟上得慢得多,房价反而会持续上涨。也就是说,购买力来得比房子快,最后便宜的是月供,贵的是房价。加息则是反过来的疼:新买家能贷到的变少,老业主续贷时还款增加——央行5月的《金融稳定报告》估算,接下来12个月续贷的那批低息老贷款里(约占存量房贷的12%),平均月供要涨15%左右。超过九成续贷的人利率仍低于当初压力测试的水平,系统没垮,但"扛得住"和"买得起"是两回事,这是Rogers的原话。
房价跌了20%,为什么大家还是喊贵
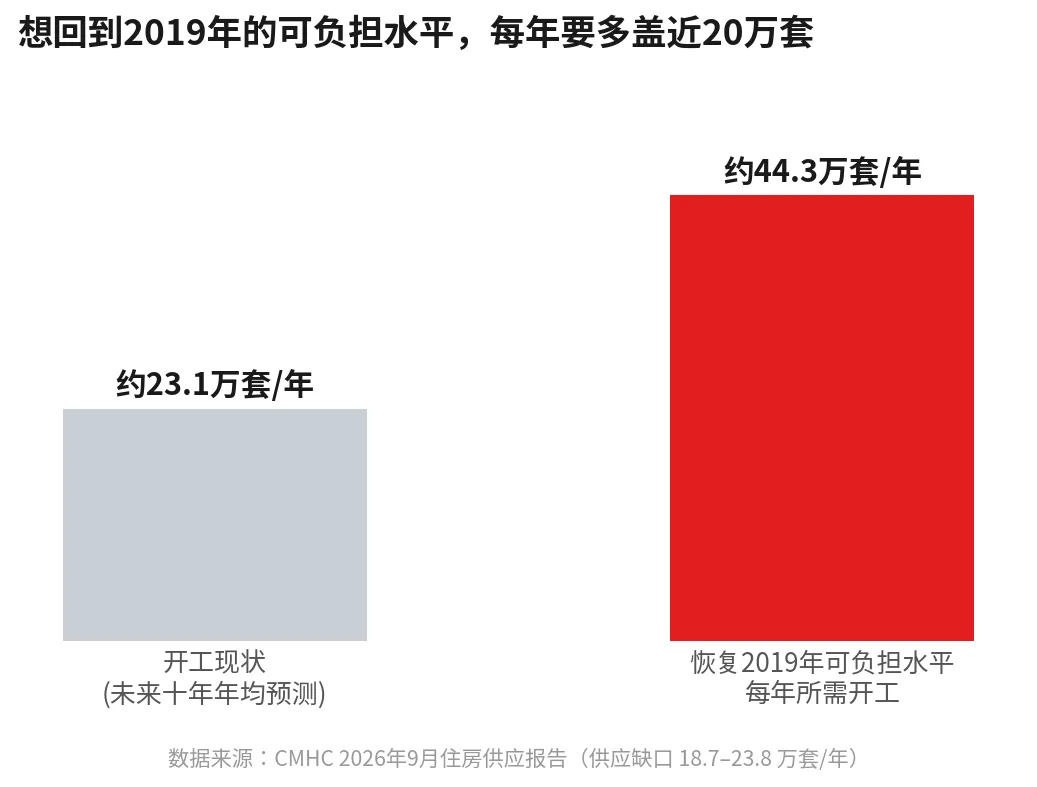
几个数字摆出来就明白了。央行估算,典型加拿大住宅的价格从2022年高点下来了约20%;8月CREA的MLS房价指数同比只跌了3%。但全国要价租金从2021年以来涨了超过20%。加拿大统计局9月发布的《2024年加拿大住房调查》更直接:23.2%的住户把至少三成收入花在住房上,比2022年的22%又高了;租房住户里这个比例是33.7%,有房贷的自住业主也有26.1%。负担重的不只是凑首付的人,还包括已经"上车"的人。
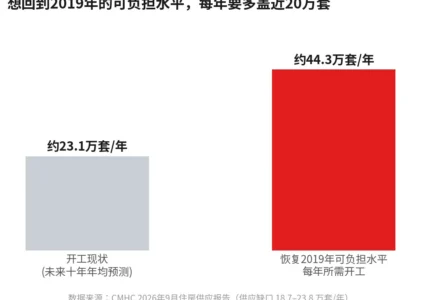
数据来源:CMHC 2026年9月住房供应报告;图表为 Sarah Thompson 根据报告数据自制
核心矛盾在这张图里:加拿大未来十年每年只能开工约23.1万套,但CMHC说要恢复到2019年的可负担水平,每年得开工41.7–46.9万套——每年差近20万套。多伦多一个城市,未来十年的年开工就要至少提高50%。
CMHC还点了一个容易被忽略的结构性问题:租房建设这几年其实不错,空置和租金增速都趋向平衡;真正塌的是自住房建设,尤其是依赖楼花的公寓项目。需求一缓,开发商就停工;等需求回来,缺口更大。Rogers顺带提了一句扎心的话:2000年住宅投资占GDP 4.3%,企业设备投资占8.3%;现在反过来了,加拿大投在房子上的钱超过了投在机器设备和创新上的钱。房子同时是住处、投资品、贷款抵押物和经济支柱——这就是为什么"让房价跌一点"听起来简单,做起来牵一发动全身。
数据来源:加拿大统计局《2024年加拿大住房调查》;图表为 Sarah Thompson 根据调查数据自制
经纪说句实在话:这篇演讲是在给两边泼冷水
干了15年经纪,我看这篇演讲央行是在同时给买家和卖家降温。对买家:别把"等降息"当策略,降息真来了,购买力会先变成房价,你省下的月供可能又被涨回去的价格吃掉。对卖家:也别等着价格回到2022年——全国房价跌了20%都没能把观望的买家请回来,说明这不是价格一个变量的事,是就业、收入、借贷条件一起作用的结果。
真正值得盯的只有供应。CMHC的数字摆在那:每年20万套的缺口不会因为利率上上下下就消失。多伦多市场眼下的真实状态是——价格确实比高点实在,成交也在回升,给条件好、不怕拿长线的买家留了窗口;但指望"再跌一波大的",央行的论文已经把结局写好了:需求回来的速度永远快过房子盖出来的速度。
以上仅为公开信息解读,不构成投资建议。