

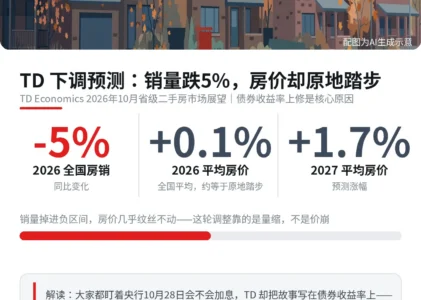
TD Economics 这周发布了10月版省级二手房市场展望,把全年的预测往下砍了一刀。这份报告是加国大行里对2026年结尾看得比较完整的一份——销量、房价、债券收益率、央行利率路径,全都摆了数字。我干了15年,TD这种下修幅度的动作不多见,值得单独拿出来说清楚。
先说核心数据。TD 现在预计加拿大全国二手房成交量2026年同比跌约5%,比6月时预测的跌1.8%狠得多,而且明年也补不回来失去的部分。平均房价今年基本原地踏步,只涨0.1%;2027年涨不到2%。单看安省和BC:明年销量随着被压抑的需求回暖会有改善,但平均房价涨幅都不到1%——人口增长疲软、买方市场格局,价格起不来。艾伯塔是唯一的亮点,今年明年房价都涨3%左右。
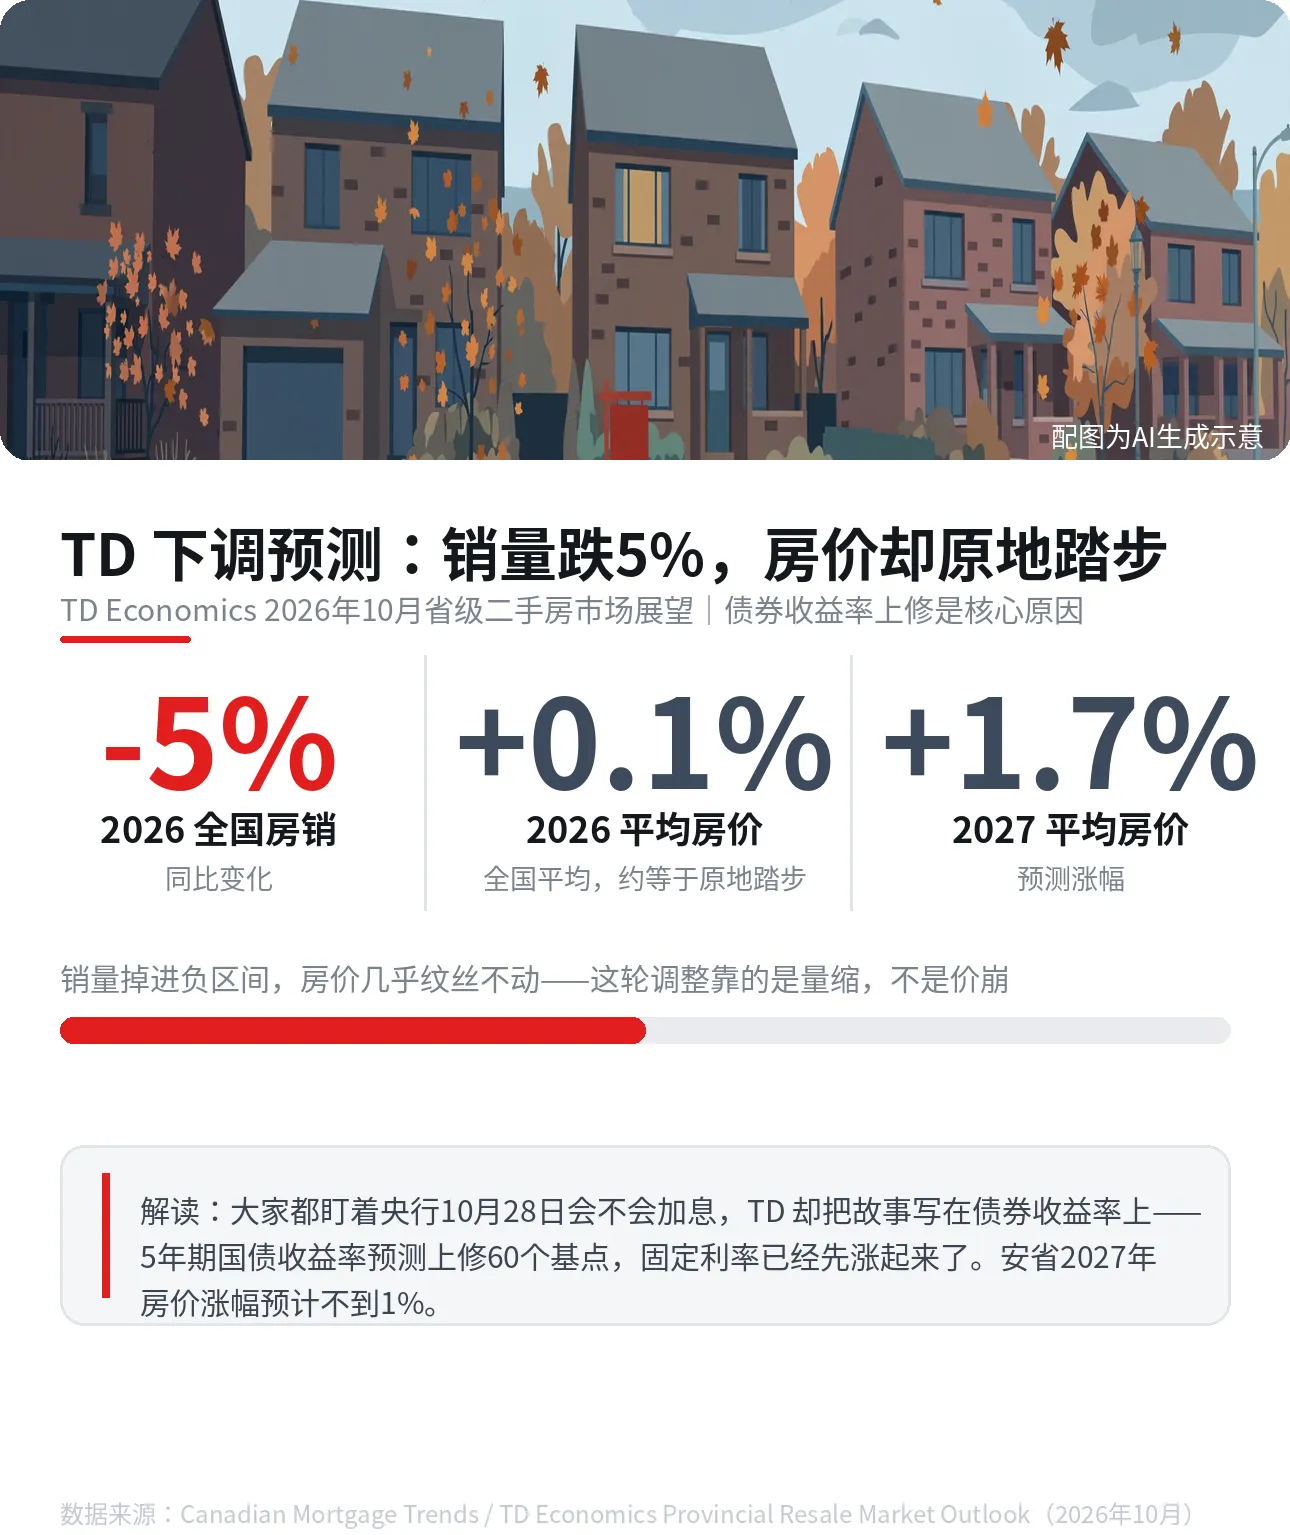
配图为AI生成示意,数据自 TD Economics 10月展望
固定利率先涨,原因不在央行——在债券收益率
这份报告里真正关键的不是销量房价数字,而是债券收益率预测被大幅上修。TD 把5年期加拿大国债收益率的预测从6月的3.00%(Q3均值)、2.95%(Q4均值)分别上调到3.60%和3.50%,2027年Q4也只降到3.05%,仍高于旧预测的2.90%。5年期国债收益率是固定按揭利率的定价锚——收益率上修60个基点,六大行的固定利率已经先一步涨起来了。
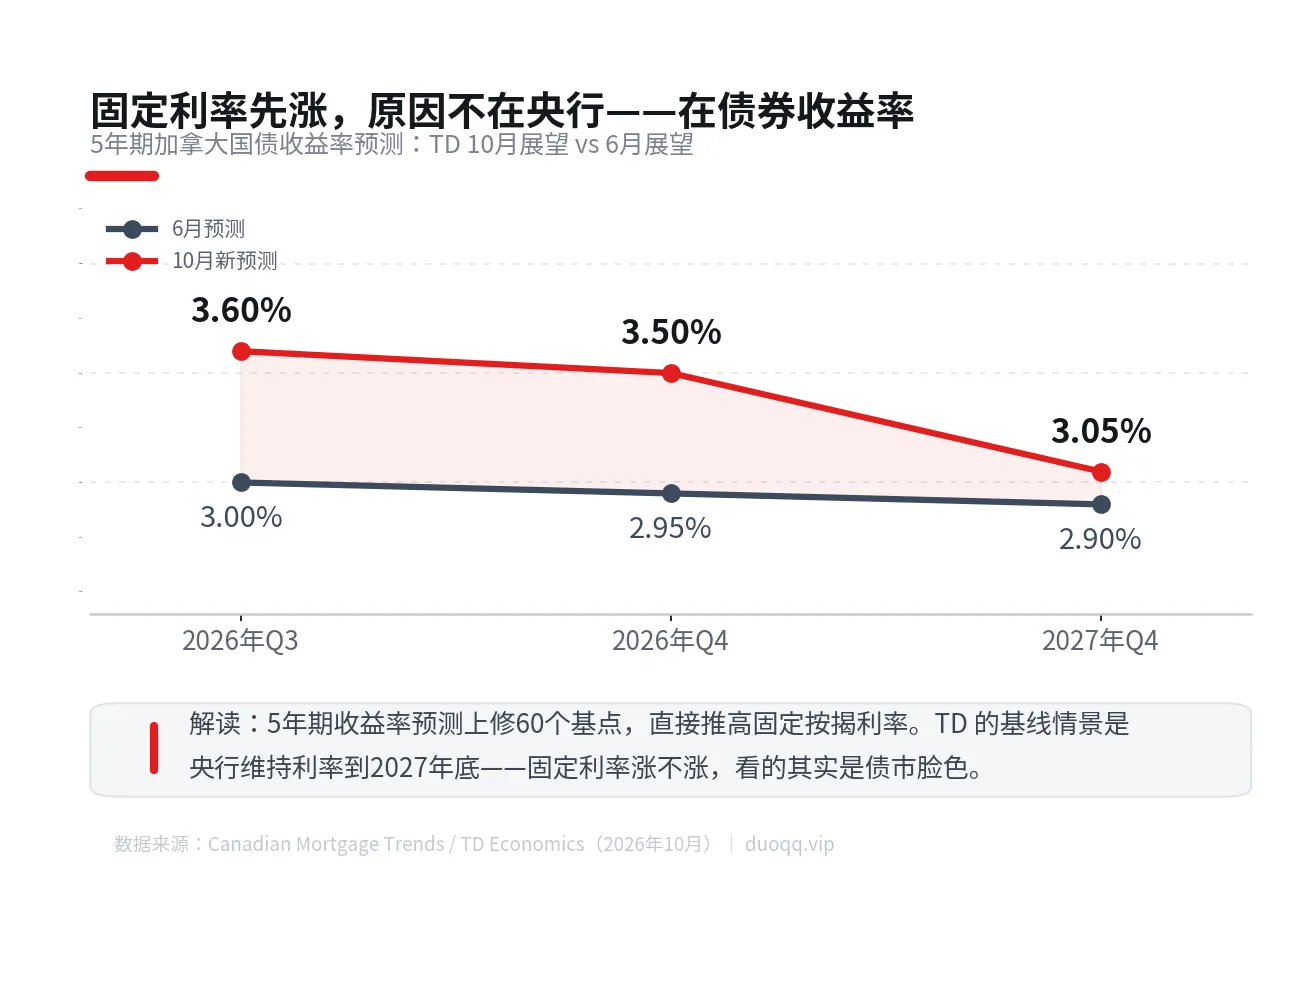
数据来源:Canadian Mortgage Trends / TD Economics(2026年10月)
把这套逻辑翻译成买家能用的话:大家现在都盯着10月28日央行议息会不会加息,但TD的基线情景是央行把利率维持到2027年底。浮动利率跟央行走,固定利率跟债券走——而大多数加拿大人选的是固定利率。换句话说,你真正要管的是债市的脸色,不是议息日的直播。TD 的首席经济学家 Derek Burleton 自己也说,维持利率的概率只有五成,一份糟糕的通胀数据就可能迫使央行出手,另一种情景是最多加两次。所以这不是"利率没事了",是"两边都在涨价的风险里"。
对GTA意味着什么:量缩不价崩,窗口还没关
回到我们这儿。TRREB 9月成交同比跌9%,新挂牌跌14.4%,正是TD说的"量缩"的现场版:买家不是消失了,是躺在场外等确定性。安省2027年房价涨幅不到1%,这个数字听起来没劲,但对买家其实是好消息——你还有一个不被价格追杀的窗口期。坏消息是,这个窗口的代价是贷款成本:固定利率已经先涨了,你以为在等更低的房价,其实是在付更高的利息。我跟客户算的账永远是一句话:房子等得起,利率不等人。
再多说一句实用的:如果你正在锁固定利率,TD这份报告的信号很明确——赌"明年固定利率会大幅回落"这个策略,赔率已经变差了。
原文链接:TD downgrades housing outlook as higher bond yields weigh on demand – Canadian Mortgage Trends
以上仅为公开信息解读,不构成投资建议。