

10月28日央行议息还有三周,但银行的固定房贷利率已经等不及了。根据 Canadian Mortgage Trends 10月7日的报道,BMO 上调了多项挂牌特殊利率:3年期固定上调20个基点到 4.94%,标准5年期固定上调20个基点到 5.14%。这还不是孤立事件——同一周,RBC 上调了1到5年期固定利率10到20个基点,Scotiabank 也把2年期挂牌利率提到了5.14%。而央行的政策利率,整整一年都停在 2.25% 没动过。
涨了多少,先看这一轮的账单
BMO 这次调了四个产品:3年固定涨到4.94%(+20基点),5年固定标准涨到5.14%(+20基点),5年固定高成数涨到4.99%(+15基点),无保险混合房贷涨到4.62%(+10基点)。Scotiabank 的2年固定涨15个基点到5.14%。RBC 本周早些时候也涨了1到5年期固定利率10到20个基点,还顺手收窄了新客户5年浮动的优惠幅度。
拉长时间看,这轮涨价从9月初就开始了:六大行全部至少上调过一部分固定利率,累计涨幅从10个基点到50个基点不等,其中 TD 和 RBC 几个产品累计涨了40到50个基点。推手是债券市场——5年期国债收益率周三中午在3.624%左右,盘中一度冲到3.674%,固定房贷的定价锚就是这个数字。
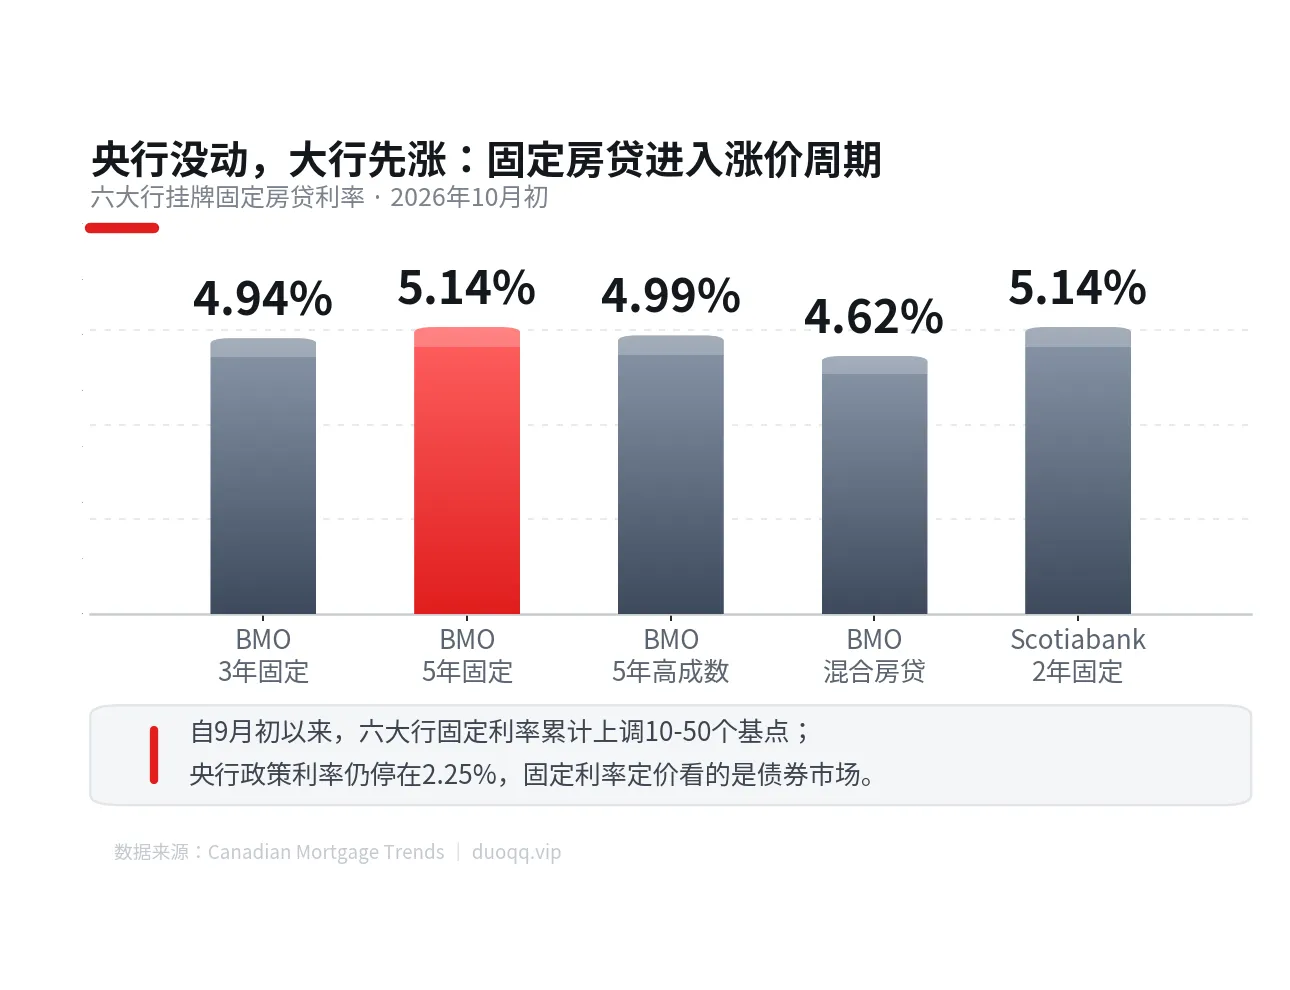
图表基于 Canadian Mortgage Trends 公开数据绘制
央行没动,利率却涨了——固定利率看的是债市
很多家庭会困惑:央行一年没动利率,我的房贷怎么先贵了?这里要记住一条最基本的逻辑——固定房贷利率的定价锚是5年期国债收益率,不是央行的隔夜利率。央行利率直接影响的是浮动利率和信用额度的 prime rate。债市因为通胀和全球抛售情绪已经先行收紧了,银行的固定利率就得跟着走。理解这条逻辑,新闻就不会读反了。
对家庭预算来说,这轮涨价和续约潮撞在了一起。C.D. Howe 研究所10月的分析提醒:约三分之一的房贷持有人到2026年底将面临月供上涨,其中浮动利率续约人群里约一成可能涨幅超过40%。压力已经写在信用数据里:Equifax 的 Q1 2026 数据显示,全国房贷逾期余额同比上涨32%,安省更是涨了52%。
如果你或你身边的人恰好赶上这一两年续约,有几个通用建议值得记着:续约前提前几个月就开始比较和谈判,别等到最后一周;挂牌利率是可以谈的,银行给现有客户的续约利率往往不如新客户利率;浮动和固定没有绝对优劣——浮动利率跟随央行、当下便宜但不确定性高,固定利率锁住成本、贵在买确定性。按自己的现金流和风险承受力选,别被"预测"带跑。
接下来看两个日期
10月19日,加拿大统计局公布9月CPI;10月28日,央行议息。如果通胀超预期,加息的押注会继续走高——市场目前给10月28日加息的定价大约是三分之一概率。固定利率已经涨上来了,浮动利率会不会跟上,就看这两个数字了。我会继续跟,到时候再给大家细算。
原文链接:
BMO hikes 3- and 5-year mortgage rates as bond yields rise — Canadian Mortgage Trends
Even higher Canadian mortgage payments ahead as bond yields climb, says thinktank — Canadian Mortgage Professional