

10月8日,多伦多本土的天灾损失数据机构 CatIQ 发布初步估计:9月2号到3号那场横扫南安省的风暴,预计要赔掉 5.63 亿加元。这场风暴很多人还有印象——乒乓球大小的冰雹、把 Downsview 演出场馆外墙都掀变形的狂风、多处确认的龙卷风,多伦多正好是重灾区之一。
5.63 亿是什么概念?这还只是风暴三周后的初步统计,后面还会长。两个月前(6月30日–7月3日)那场风暴,CatIQ 上周刚把估计从 4.39 亿上修到 4.91 亿,住家理赔还在涨。今年夏天草原省十场极端天气加起来赔了 18 亿多,保险局都出来喊话让政府"立即行动"了。
这次是风和冰雹,不是水
和 2024 年 7 月多伦多那次内涝洪水不同,这次赔付的大头是风灾和冰雹(Vaughan 北部也有严重内涝,但主要是风灾驱动)。对屋主来说有个细节:CatIQ 说,这次个人理赔的平均金额比 2024 年洪水低——但账单还是在变大,因为风暴一年比一年多。
没出险也躲不过:保费是按风险池涨的
很多华人屋主跟我吐槽:家里从没报过险,今年续保保费却涨了一大截——这不是针对你一家。保险公司定价看的是整个地区的风险池。加拿大统计局数据:2019 年底到 2025 年底,全国房屋保险成本涨了约 45%,涨幅明显跑赢整体通胀。保险局的数据更直白:过去十年,极端天气造成的年均保险损失已经超过 37 亿,2024 年更是创下约 90 亿的历史纪录。赔出去的越多,风险池整体越涨,续保时人人都得分摊。暴雨没淹到你家、冰雹没砸到你家,但这些成本最终都会出现在你的续保账单上。
续保前,这几件事先做了再说
第一,每年续保前至少比三家报价,忠诚度在保费面前不值钱。第二,车险和房险放同一家买,问有没有捆绑折扣。第三,能年付就年付,通常比分期便宜一点。第四,装漏水检测器、防污水倒灌阀、带备用电池的污水泵——这些不光防灾,很多公司还能给折扣。第五,把免赔额从 500 提到 1000 或 2500,保费会降,但前提是真出险时这笔钱你掏得起。最后两句实在话:小额损失别急着报,理赔记录会跟着你好几年;看保单永远先看保障范围(比如地下室污水倒灌保不保),再看价格。
原文链接:Insurance Business《September Toronto storms cost insurers $563 million, CatIQ says》CatIQ 天灾损失公告温哥华港湾编译 Global News《没出险也躲不过 加国房屋保险暴涨》
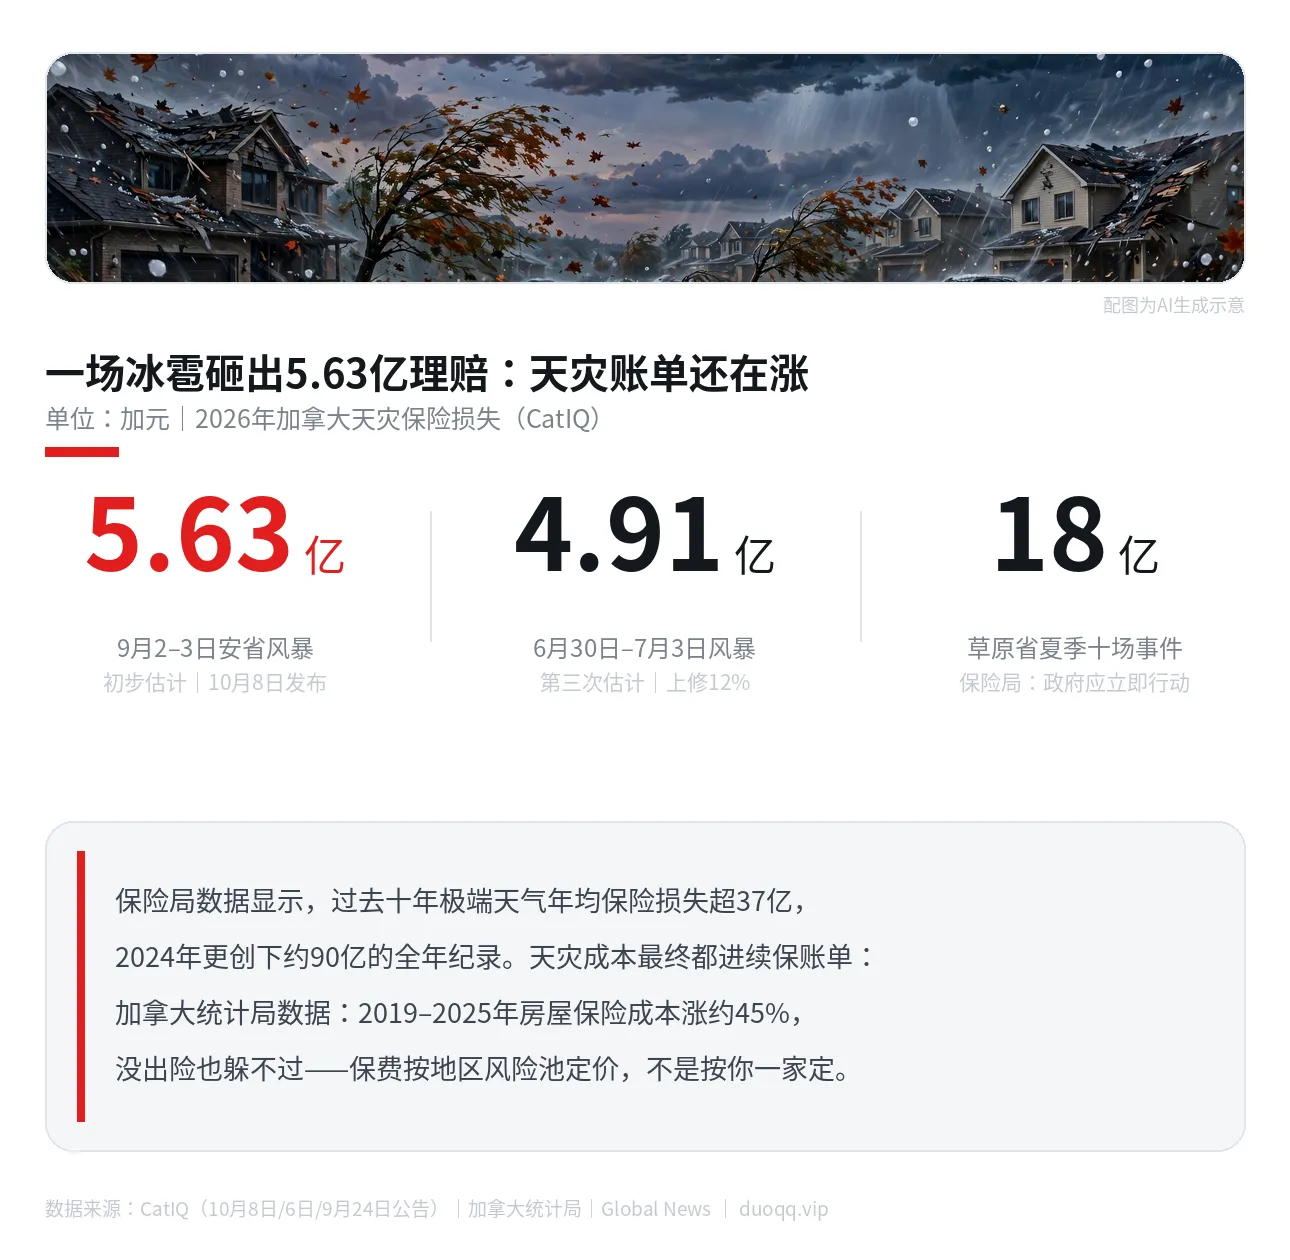
配图:AI 生成示意,数据来源 CatIQ / 加拿大统计局
仅作知识分享,不构成投保建议。