

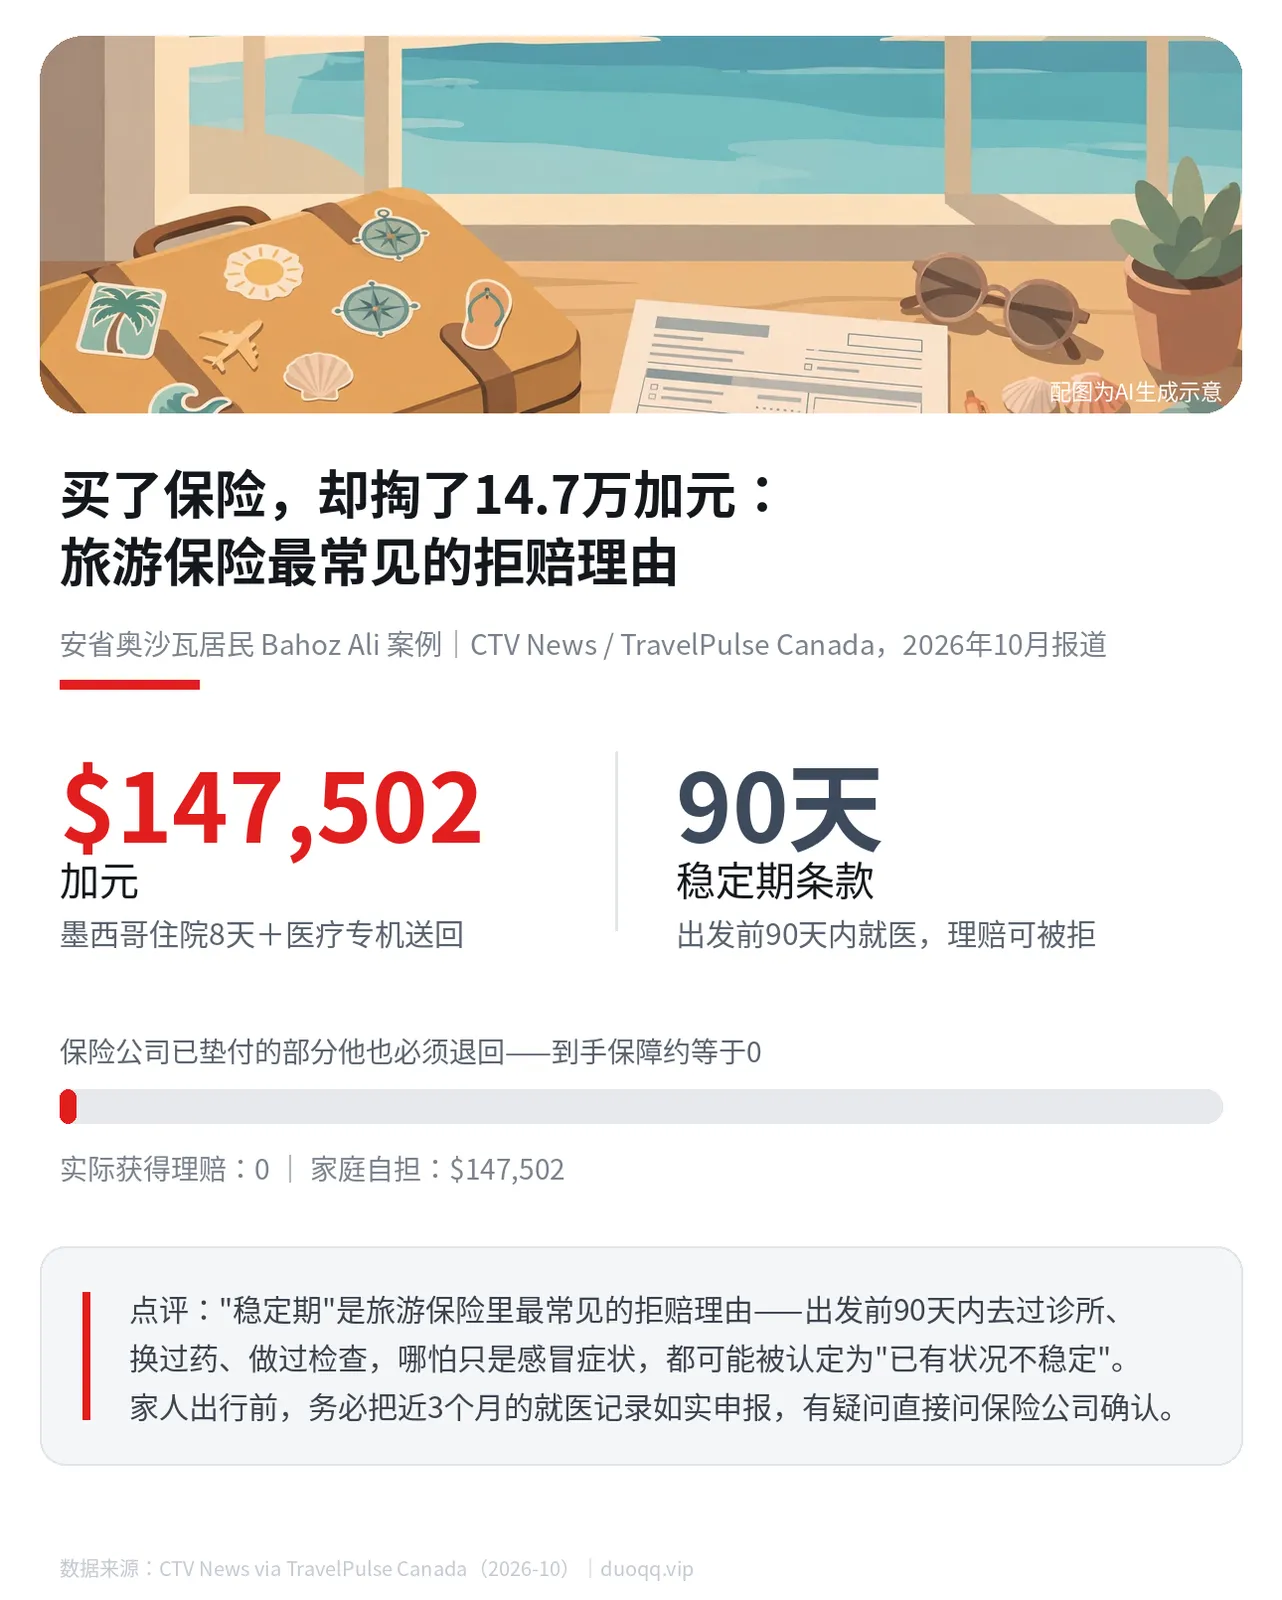
安省奥沙瓦居民 Bahoz Ali 在 2024 年 4 月买了一份 Manulife 的 Global Youth All-Inclusive 旅游保险,去坎昆度假。出发前约一周,他因为感冒症状去过一次 walk-in 诊所,医生说是小毛病、不影响出行。没想到假期第二天,他突发多次癫痫发作、陷入昏迷,在墨西哥住院 8 天后被医疗专机送回加拿大。起初费用看起来都报了,但一年后,理赔被拒——他得自己掏出 147,502 加元。这个案子最近被 CTV 报道出来,他已经两次申诉失败。
拒赔的理由:90 天"稳定期"条款
争议焦点是旅游保险里几乎都有的"稳定期"(stability period)条款:出发前 90 天内,如果出现过症状、看过医生、换过药、做过检查,相关状况可能就被认定为"已有状况且不稳定",理赔时不赔。保险公司的逻辑是:那次 walk-in 诊所就诊,落在出发前 90 天内,所以他就医时的"状况"不算稳定。而家人这边说,加拿大医生认为癫痫和之前那点感冒症状根本无关——但保险公司坚持认为两者"有关联",这就是症结。
值得注意的是,这已经不是孤例。去年 9 月,BC 省一位女士在佛罗里达突发疾病、账单 6.5 万美元,同样因为 90 天稳定期条款被拒赔。
配图为AI生成示意
这个案例最该警惕的三件事
第一,"症状"和"关联"都是保险公司在判。你觉得感冒和癫痫无关,保险公司可以认为有关联——条款里写的是"相关状况",解释权在赔付端。出发前 90 天内的任何就医记录,买保险时都要如实披露,别自己判断"这不重要"。
第二,稳定期是旅游保险里最常见的拒赔理由。很多人以为旅游保险买了就万无一失,其实 90 天稳定期、既有疾病除外、冒险运动除外这些条款才是决定性因素。特别是带老人出行的家庭,出发前务必把近 3 个月的就医记录、换药记录整理好,有疑问直接打电话问保险公司确认,留好沟通记录。
第三,拒赔金额可能大到离谱。美国医院一天的账单就抵得上一年保费,墨西哥也不便宜。旅游保险医疗保费今年平均涨了 8%、部分公司最高涨 12%(10 月《环球邮报》周六版),正说明海外医疗成本还在涨。保费涨了,不代表条款变宽松了。
顺带提醒:买旅游保险前,把"稳定期多长""哪些算已有状况""哪些活动除外"这三件事搞清楚,再看价格。价格便宜的保单,往往是条款更窄的。
原文链接:TravelPulse Canada:Ontario Traveller Faces $147K Medical Bill Despite Having Travel Insurance(引自 CTV News 报道)
仅作知识分享,不构成投保建议。