

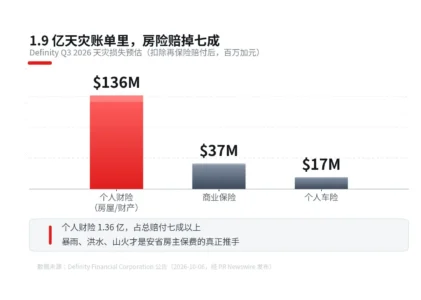
Definity Financial(TSX 上市代码 DFY,加拿大保险集团,旗下有 Economical 和 Sonnet 这两个品牌)在 10 月 6 日发公告:2026 年第三季度,天灾损失预估会让它的承保利润减少约 1.9 亿加元——请注意,这是扣除再保险赔付之后的净损失,折算下来相当于每股 1.15 加元。
公告还给了三线拆分(见图):个人财险 1.36 亿加元、商业保险 3700 万、个人车险 1700 万。这次更新延续了 9 月 3 日那份七、八月的初步预估,把整个三季度的天灾拼齐:安省、阿省、BC 先后遭遇强暴雨、洪水和山火,9 月还有一场席卷三个省的风暴系统。
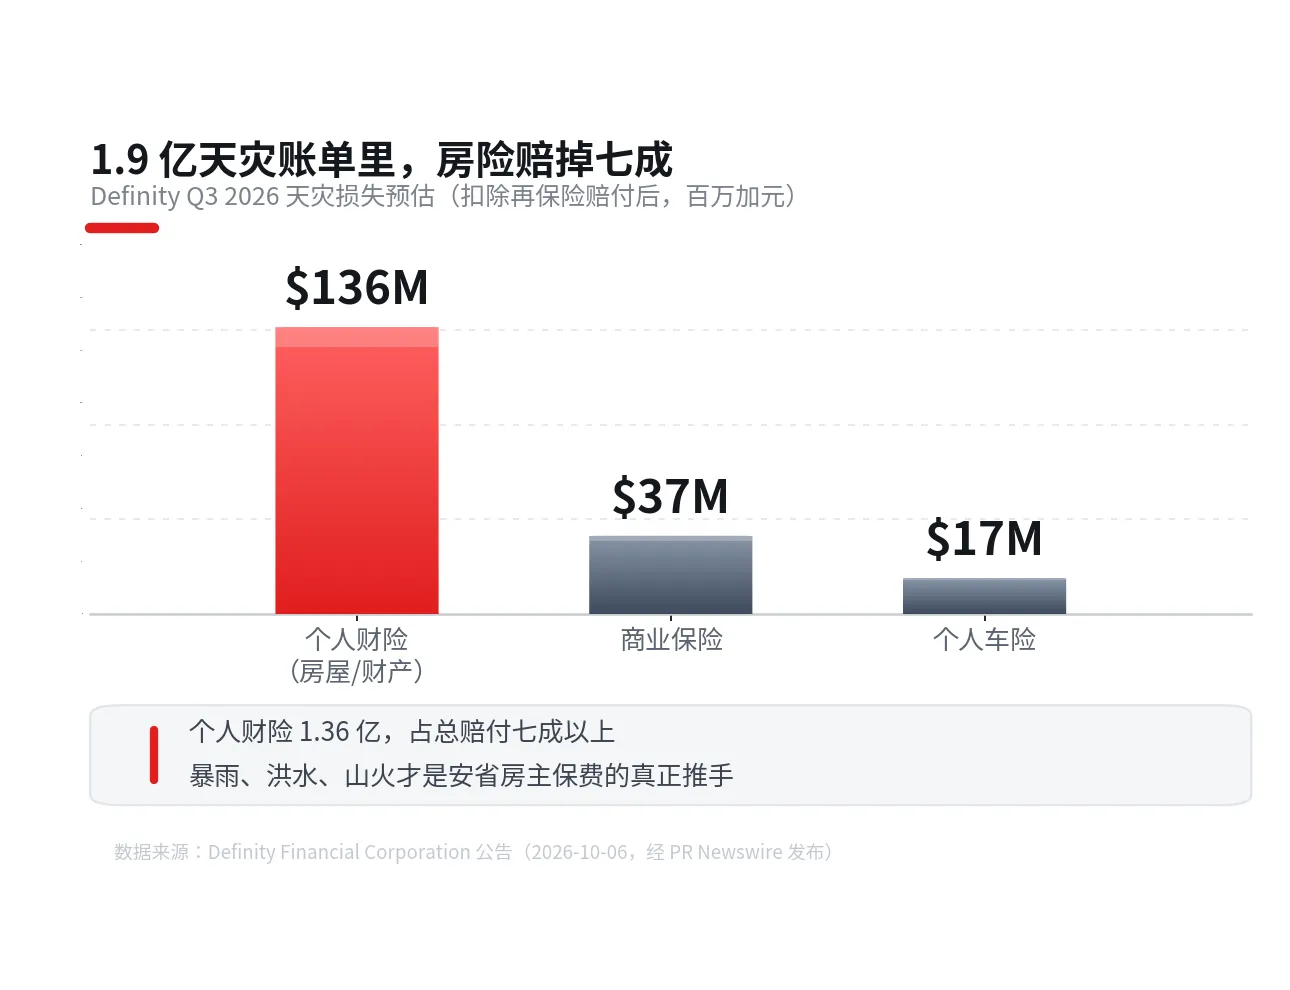
图表:Definity Q3 2026 天灾损失三线拆分(fanny 按公司公告数据绘制,2026-10-06)
公告一出,公司股价当天跌了 2.33%。但这件事真正值得细读的,不是股价,而是它暴露出来的几条关于保险的底层逻辑。
保险公司的账本:赔付本身就是成本
承保利润 = 保费 − 理赔 − 费用。天灾这种"一个季度吃掉大半利润"的事件,直接影响的是未来的定价。股价跌的是资本市场对财报的预期,但保单持有人不用慌——Definity 截至 2026 年 6 月底的十二个月保费规模是 64 亿加元,1.9 亿的净损失改变不了它的偿付能力。股价和保单,是两码事。
房险才是天灾账单的"大头"
1.36 亿,占总赔付七成以上。天灾对房险的冲击集中在一个字:水。暴雨倒灌、下水道回流、地表水进屋——安省房主保费这几年往上走,推手是这个,不是车险。你看,个人车险只占了 1700 万。而我们昨天刚聊过安省秋天车险降价(最高降 5.3%),正说明车险和房险是两条定价线,各算各的账。
保险公司自己,也有"保险"
公告里反复强调"扣除再保险赔付后",这个词值得留意:Definity 把大部分天灾风险转给了再保险公司,1.9 亿只是自留的部分。普通家庭的保单同理——你的免赔额(deductible)就是你"自留"的部分。免赔额选得高,保费便宜但出险时心疼;选得低,每年多交钱买安心。这份天灾账单,其实是在讲同一堂课。
房主现在可以检查的三件事
第一,看保单里 sewer backup(下水道回流)和 overland water(地表水)到底保没保、保额多少——这是天灾理赔里最容易出缺口的地方;第二,看重建成本估得对不对,建材人工涨了这么多年,保额还停在五年前的水平就危险;第三,看免赔额自己扛不扛得住,一场水险动辄几万块,免赔额 5000 和 500 的差别,是真金白银的差别。
天灾越来越密,"买房险"早就不只是贷款银行要求的那张纸了——它是你房子真正出事时,最后能兑现的下限。
原文链接:Definity Q3 2026 天灾损失预估(附公司公告摘要)
仅作知识分享,不构成投保建议。