

车险涨了两年多,总算有好消息了。汽车资讯网站 DrivingTest 在 10 月 2 日直接从安省保险监管局 FSRA 的公开费率数据库里抓了一份完整名单:在 2026 年 8 月 15 日到 12 月 8 日这个续保窗口,有十几家保险公司获批下调车险费率,另外两家的降价在明年 1 月 1 日生效。降得最多的,是 Desjardins 旗下的 The Personal,平均降 5.3%。
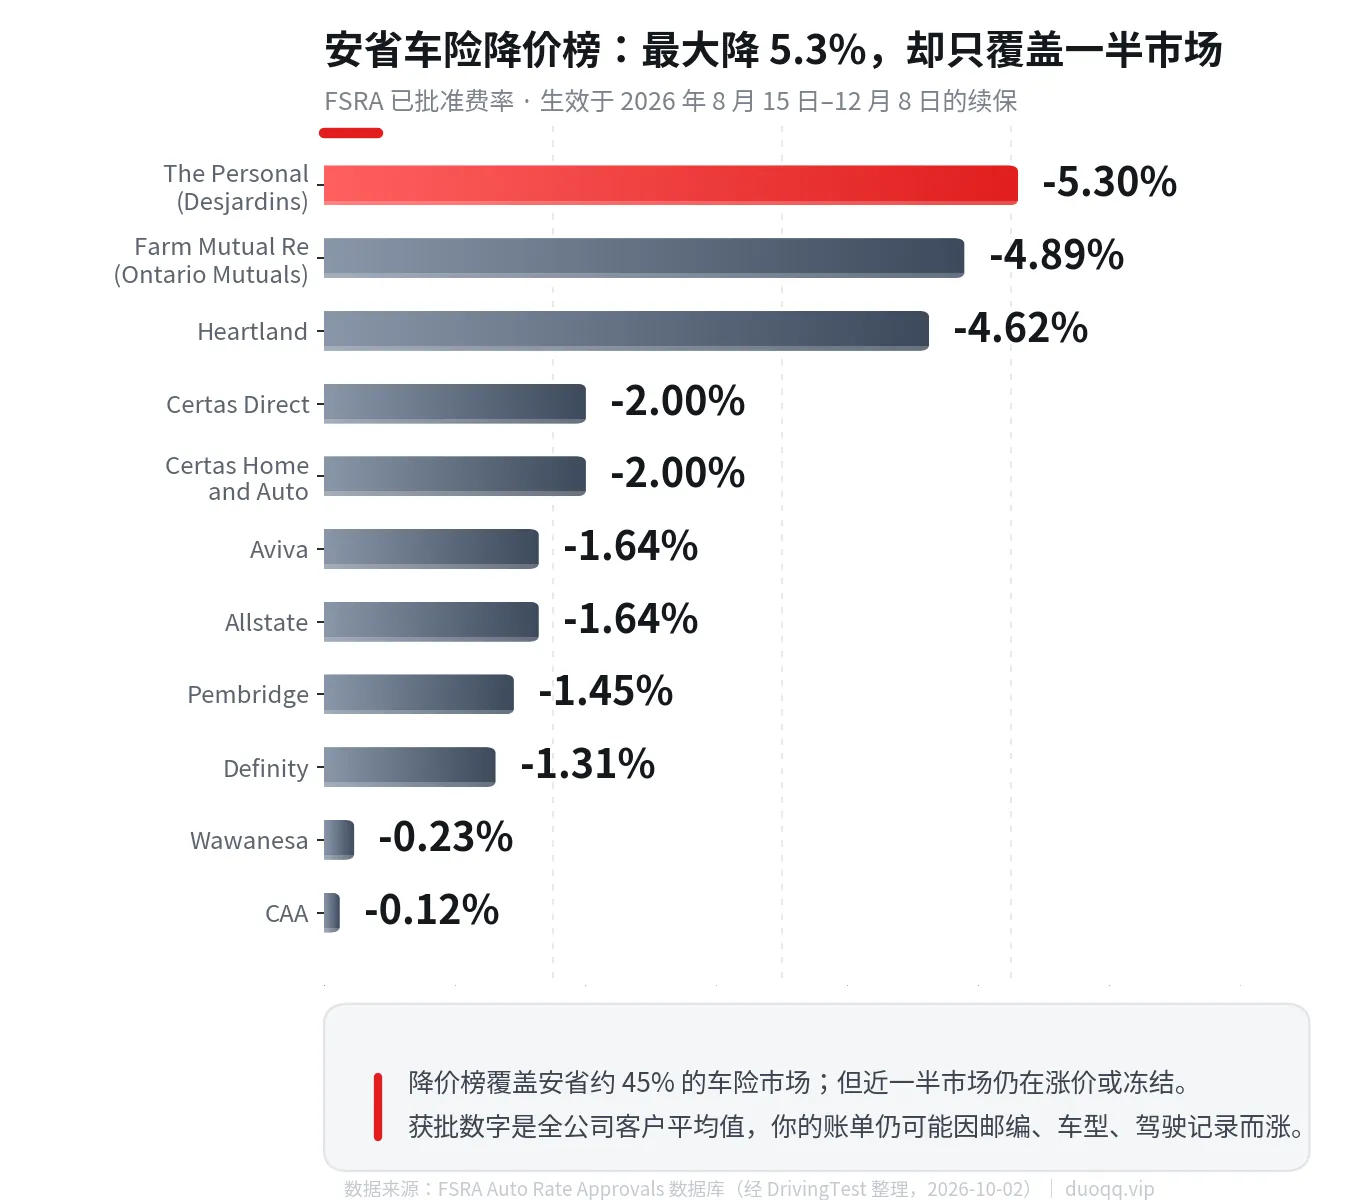
图表:fanny 按 FSRA Auto Rate Approvals 数据库数据绘制(经 DrivingTest 整理,2026-10-02)
完整降价名单是这样的:The Personal −5.3%(11 月 28 日生效)、Farm Mutual Re 代表 15 家以上安省互助保险公司 −4.89%(12 月 1 日生效)、Heartland −4.62%(8 月 15 日生效)、Certas Direct 和 Certas Home and Auto 都是 −2.0%(11 月 28 日生效)、Aviva −1.64%(9 月 1 日生效)、Allstate −1.64%(9 月 15 日生效)、Pembridge −1.45%(9 月 15 日生效)、Definity −1.31%(9 月 1 日生效)、CAA −0.12%(12 月 1 日生效)。Wawanesa 那一条有点插曲:9 月 20 日 money.ca 报道的是 −0.23%,但 FSRA 的实时数据库里它随后又补了一笔 0.00% 的申请,所以实际效果相当于没动。这份名单里的公司加起来,覆盖了安省约 45% 的车险市场。
但先别急着开心,把这个数字放进更大的盘子里看。FSRA 的官方数据显示,安省私家车平均保费从 2024 年 6 月的 1,927 加元涨到了 2025 年 10 月的 2,164 加元,十六个月涨了 237 加元(12.3%)。按这个基准算,Aviva、Allstate 的客户一年省约 35 加元,Heartland 和 Farm Mutual Re 的客户省约 100 加元,The Personal 的客户省约 115 加元——涨幅最大的一笔降价,吐回来的还不到一年平均涨幅的一半。保险经纪数据平台 InsuranceXpert 算下来,安省 2026 年全部申请的加权平均变化是 −0.89%,是 2021 年以来第一次出现净下降的一年——好转的方向是真的,但幅度只能算"开始刹车"。
更重要的是,名单只有一半的故事。同一批数据库里,Facility Association(专门收留被正规市场拒保的司机的共保机构)获批涨 8.7%,Co-operators General、Echelon、Optimum、Peel Mutual 冻结在 0%。按 InsuranceXpert 以市场份额加权的统计,过去十二个月全省 48.1% 的市场份额净降价,48% 净涨价,几乎正好对半开——你的续保结果,大半取决于你家保险公司站在哪一边。
保险公司降价了,为什么我的账单反而涨了?
这就是整篇最需要掰扯清楚的部分。FSRA 自己都在数据库里写明:获批的费率变化是保险公司所有续保客户的平均值,"个人保费可能因驾驶记录、车型、居住地、保障选择等因素涨、跌或不变"。同样一个 −1.64%,保险公司在内部会重新分配:你的邮编、车款、年龄段分到的可能比平均值多,别人分到的少。拿到涨账单时,先问你的经纪人是哪个评级因子动了。
第二个坑是生效日。降价只适用于生效日当天及之后的续保。The Personal 和 Certas 的降价 11 月 28 日才生效,你如果 10 月 15 日续保,这轮还是按老价格走,降价要等下一轮。第三个坑是你的个人档案:续保周期里出过有责任事故、收到罚单、搬过家、换过车、加过驾驶人,都会独立重新定价,盖过平均降幅。还有,别被品牌名骗了——法律实体名才是准的:Sonnet 的保单实际是 Definity 承保,"The Personal" 是 Personal Insurance Company,Pembridge 是 Allstate 的经纪渠道。
续保季节的四步检查法
每年续保,我都建议华人家庭花三分钟做这四件事。第一,在保单或续保信上找到保险公司的法定名称;第二,去 FSRA 的公开数据库 autorateapprovals.fsrao.ca 输入这个名称查,能看到获批变化幅度、生效日和批准日期,完全免费;第三,把生效日和你的续保日对一对,确认这轮能不能吃到;第四,把获批平均值当"最低预期"——如果你的信上是涨价而公司报的是降价,让经纪人解释到底哪个因子动了,偏差大就去拿两三份对比报价。保险公司必须在到期前 30 到 60 天给你寄续保通知,时间是够的,别拖到最后一天。
另外提醒一句跟今年 7 月 1 日改革相关的:现在的续保信上多了九个事故福利的退出选项(以前是默认捆绑,现在是可选)。全部退出一年能省大约 75 到 100 加元,其中收入替代福利占了将近四分之三。省小钱、丢大保障是最不划算的买卖——经纪公司 Surex 的测算说,一个自雇承包商如果出重事故停工一年,为省这 75 加元一年,可能放弃的是最高 20,800 加元的收入替代。Ratehub 旗下经纪 RH Insurance 的 Morgan Roberts 副总裁的话很到位:省下来的保费大概就是"每个月两杯咖啡钱",但出大事后保障不足的后果完全不在一个量级。如果你是自雇、零工、或者家里主要收入来源,收到续保信先看这一页再做决定。
至于降价跟 7 月 1 日福利改革有没有关系,DrivingTest 也查了时间线:大部分降价申请在改革生效前就获批了(Aviva 4 月 22 日、Definity 4 月 28 日、Heartland 5 月 19 日、Allstate 和 Pembridge 6 月 17 日、Desjardins 系三笔 7 月 7 日),7 月 1 日之后获批的有降也有涨。FSRA 没有把任何一笔申请归因于改革,监管口径是每份申请按自己的精算依据单独评估。更简单的解释是:理赔成本通胀这两年涨得太凶,现在终于拐头,2023、2024 年提过价的公司现在开始往回走。
原文链接:Which Ontario Insurers Are Cutting Auto Rates This Fall?(DrivingTest / Carsaga,2026 年 10 月 2 日,数据核对自 FSRA Auto Rate Approvals 数据库)
仅作知识分享,不构成投保建议。