

今年保险圈有个不太声张、但值得留意的动向:重疾险(critical illness insurance)的产品线在加码。Canada Life 今年初把 LifeAdvance 成人重疾险的最高保额从 300 万加元提到 400 万加元,已有 300 万保额的客户还可以补买到 400 万——超过 300 万的部分,保险公司会要求看财务证明(税单或公司财报),不是随便报个数就行。另一边,老牌保险公司 Serenia Life 也推出了新的重疾险产品线:三种计划任选——保 20 年、保到 75 岁、或者 20 年缴清终身持有,每款还能附加"保费返还"(return of premium)选项:满期没理赔、退保甚至身故,都能把交过的保费拿回来一部分或全部。
重疾险保的不是"医疗费",是"人生不能停摆的开支"
很多华人朋友第一次听说重疾险,会把它和医保、寿险搞混。用一句话说清楚:寿险是"人走了,赔给家人";重疾险是"确诊合同约定的重疾,一次性赔给你本人"——赔给活着的人,用来填补收入中断、房贷月供、康复治疗、自费药、请人照顾孩子这些医保不包的开支。几个真实数字可以感受一下:现在一家大公司的成人重疾险最高能买到 400 万;按 PolicyMe 2026 年的费率参考,35 岁非吸烟者买 2.5 万保额,一个月也就 10 到 15 加元——门槛没有很多人想象的那么高。
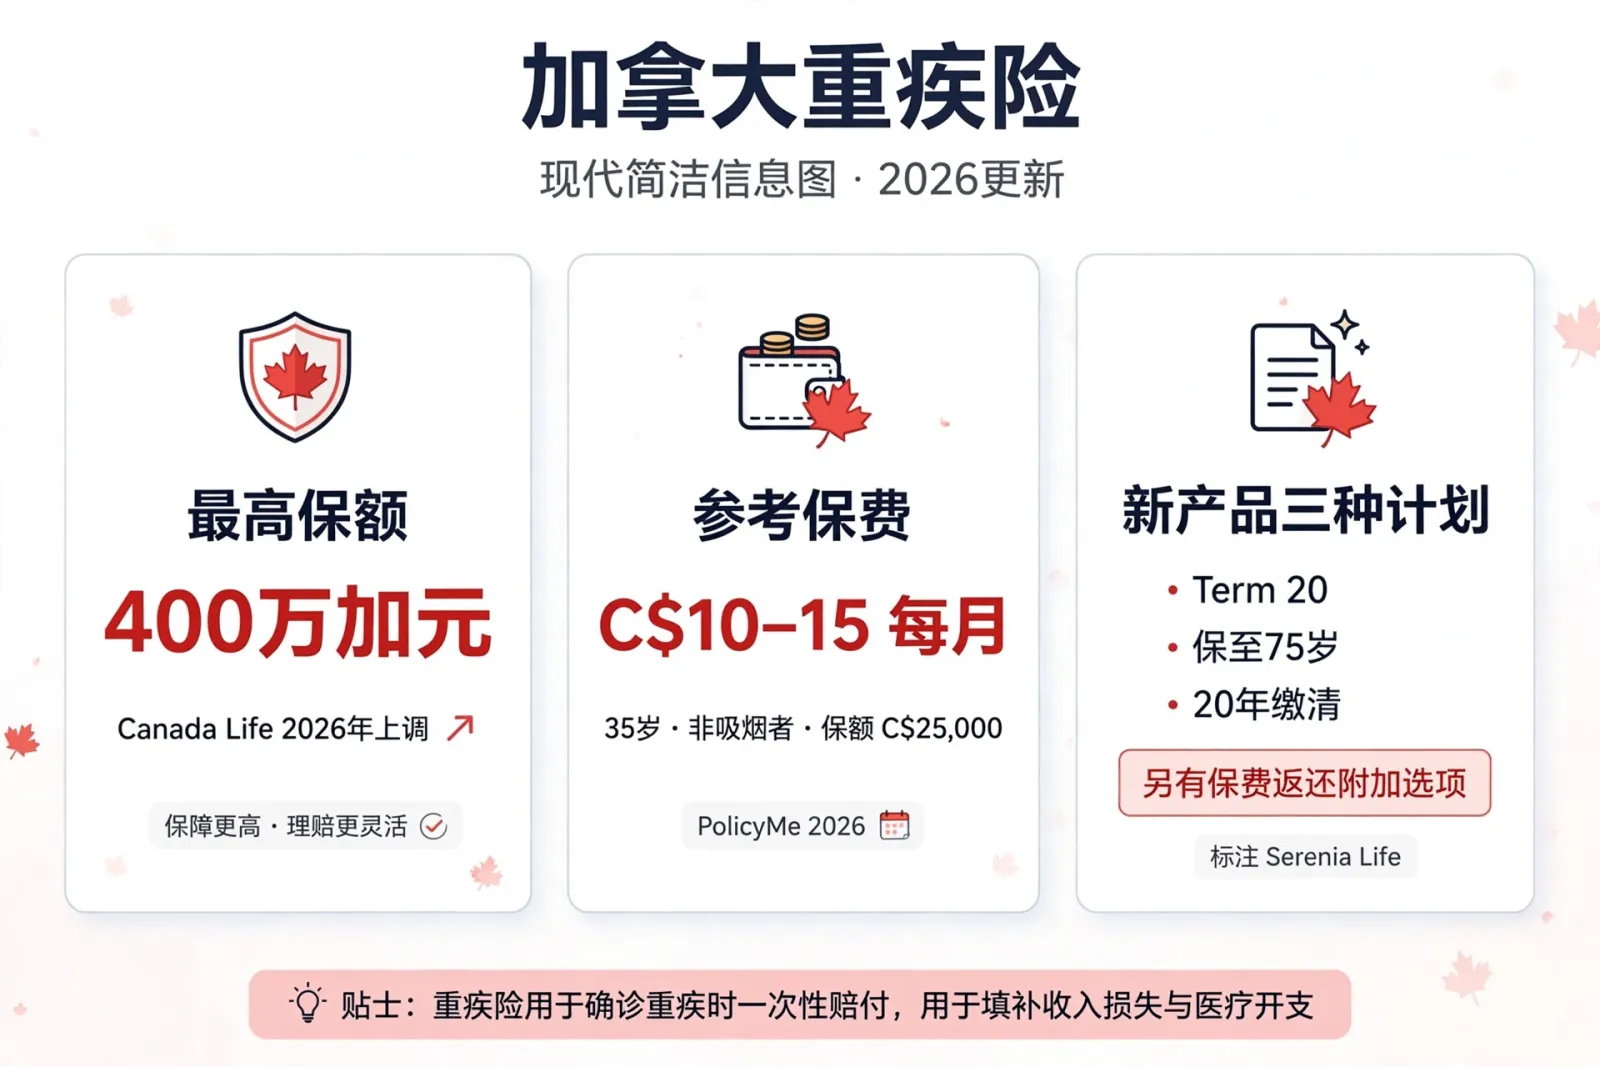
AI 生成信息图;数据来源见文中链接
保额买多少、条款看哪里
保额有个粗算法:2 到 3 年家庭收入,加上没还清的房贷,再加一笔康复和自费医疗的预算——这就是重疾险要"托底"的缺口。条款重点看四处:一是病种是否覆盖癌症、心脏病、中风这三大件,以及总数是 25 种以上的全面型还是只保 5 种左右的基础型;二是等待期,投保后一般有 90 天左右才生效;三是部分病种"部分赔付"之后,保单剩余额度还继不继续;四是保费返还附加选项——很香,但会让保费贵出一大截,预算有限的话,先保证保额买足,再考虑返还。
顾问视角:三句大实话
第一,重疾险不是越贵越好,也不是越便宜越好:病种齐全、保额合适、保费能长期交得起,三者缺一不可,中途断缴最亏。第二,公司团体的重疾福利通常只有一两万额度,是"零花钱"级别的补充——前天我们聊过团体寿险"以为被保"的错觉,重疾险同理,别把它当主力。第三,趁年轻、身体好的时候规划最划算,等真查出问题再想买,要么加费、要么被除外、要么直接买不了。
原文链接:Canada Life:成人重疾险上限提至 400 万|Serenia Life 新重疾险产品发布|PolicyMe:2026 加拿大重疾险费率
仅作知识分享,不构成投保建议。