

上周行业媒体 Benefits and Pensions Monitor 报道了咨询机构 Capgemini 的一项最新研究(9 月 30 日发表),结论挺扎心:大部分加拿大打工人都觉得自己公司的团体寿险"把自己罩住了",但研究说,很多人只是以为被保——信心很足,理解却很少。
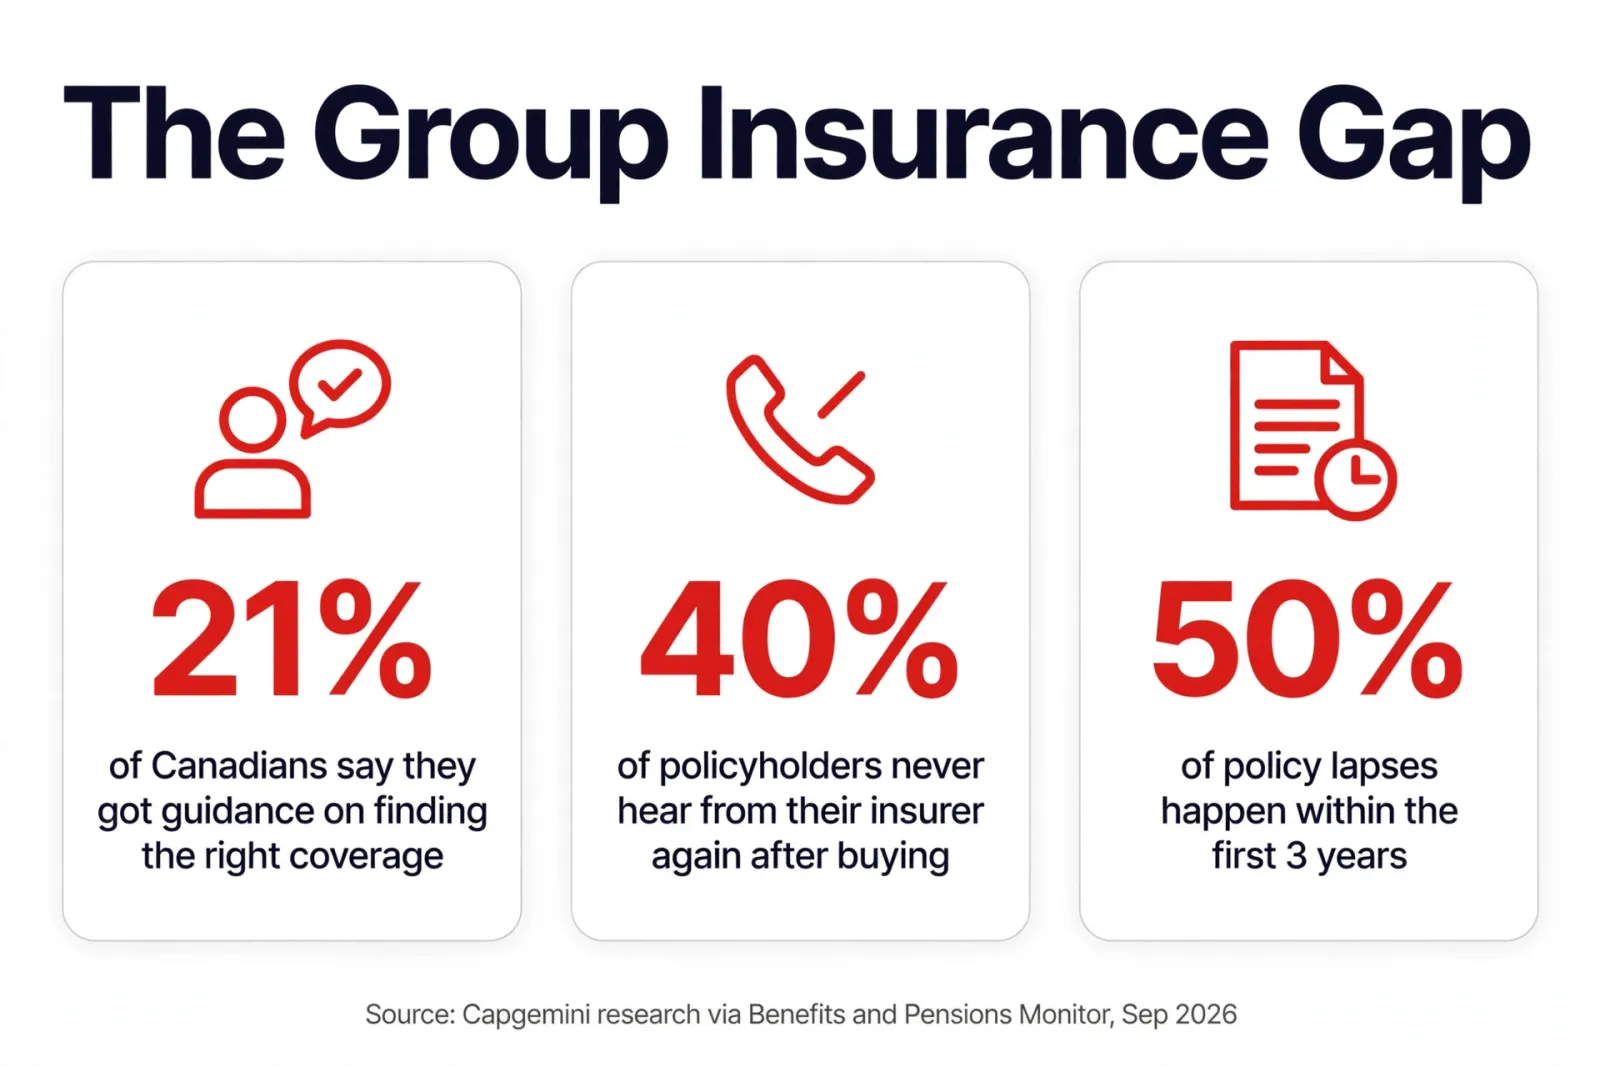
图片:fanny AI 生成(数据来源:Capgemini 研究,经 Benefits and Pensions Monitor 报道,2026 年 9 月)
研究里有三个数字值得放进心里。第一,只有 21% 的加拿大人说,曾经有人好好指导过他们"怎么找合适的保障",低于 25% 的全球平均水平。第二,大约 40% 的保单持有人,买完保险之后就再也没收到过保险公司的任何消息,关系买完即"失联";一半的保单断供都发生在前三年。第三,在团体福利这个场景里情况更严重:员工一年到头最多听保险公司讲一次保单,Capgemini 的全球寿险负责人 Samantha Chow 坦言,她合作过的雇主里,没有一家真正把员工和保障连接好的。
为什么明明是"福利",却成了"误会"?Chow 点出了结构性原因:保险公司直接接触不到员工,雇主名义上是关系的拥有者,但既没有工具也没有动力去做员工教育。买保险这一步明明是交易的高峰,之后却成了沉默的起点——术语多、没人讲、没人跟进,所谓保障就变成了心理安慰剂。她也给了三点出路:入职选保时用贴合个人情况的互动工具、把一年一次的沟通变成持续的季度触点、用数据和 AI 把保障真正"按人配好"。
团体保险的三个"先天不足",华人家庭尤其要掰扯清楚
我每天跟华人家庭聊保险,发现对团体保险的误解特别普遍。大家要知道,团体保险有三个先天不足。第一,保额通常只是你年薪的 1 到 2 倍——对一个有房贷、有孩子、配偶需要时间重建生活的人来说,差得不是一点半点;真正的需求应该是房贷余额加子女教育金加配偶几年生活费再打个折扣。第二,离职就清零:团体保险跟着雇主走,跳槽、被裁、自己创业那天,保障就结束了,而那时你往往正是身体不如从前、再单独买保费更贵的时候。第三,它是一套"均码":二十多岁单身同事和四十多岁两个娃的家庭分到的逻辑一样,个性化为零。
给大家三个自检问题,今晚就能做:你的团体寿险保额具体是多少(多少人答不上来)?如果明天换工作,这份保障还存在吗?你家的真实缺口是多少?把团体保险当成"打底衫",用便宜、好买的个人保险当"外套",缺口补上了,心里才算真正踏实。另外提醒一句:个人保险永远是越早越便宜、健康要求越低,等到身体亮红灯再想补,代价完全不一样。
原文链接:False sense of security plagues Canadian group life insurance: report(Benefits and Pensions Monitor,2026 年 9 月 30 日)
仅作知识分享,不构成投保建议。