

安省金融服务监管局(FSRA)刚刚发布了年度《安省私家车保险年度审查报告》(Ontario Private Passenger Vehicles Annual Review Report)。这份厚达305页的报告是保险公司制定明年费率的官方依据,报告基于通用保险统计局(GISA)截至2025年12月31日的全省数据,由FSRA聘请的咨询公司Risk Consulting Services编制。值得注意的是,这份报告的公众咨询窗口在今天——9月28日——正式关闭。
这类监管文件平时不被普通车主关注,但它直接决定了你明年续保账单的走向,所以值得拆开看看。
涨幅有放缓迹象,但盗窃理赔仍是关键变量
报告这次特别花了笔墨处理盗窃理赔的波动问题。过去几年安省盗窃相关赔付经历了"恶化期"和"缓和期",FSRA建议保险公司在未来的费率备案中对每个事故半年期单独调整,剔除这种阶段性波动的影响——也就是说,未来的费率要按盗窃水平逐步企稳来算账。
还有一个对车主偏利好的信号:报告认为近期实际赔付情况比上一次审查时"发展得更有利"(developed favourably),如果这个趋势延续,可能意味着保险公司未来的承保盈利有改善空间。这通常意味着费率上调的压力会小一些。
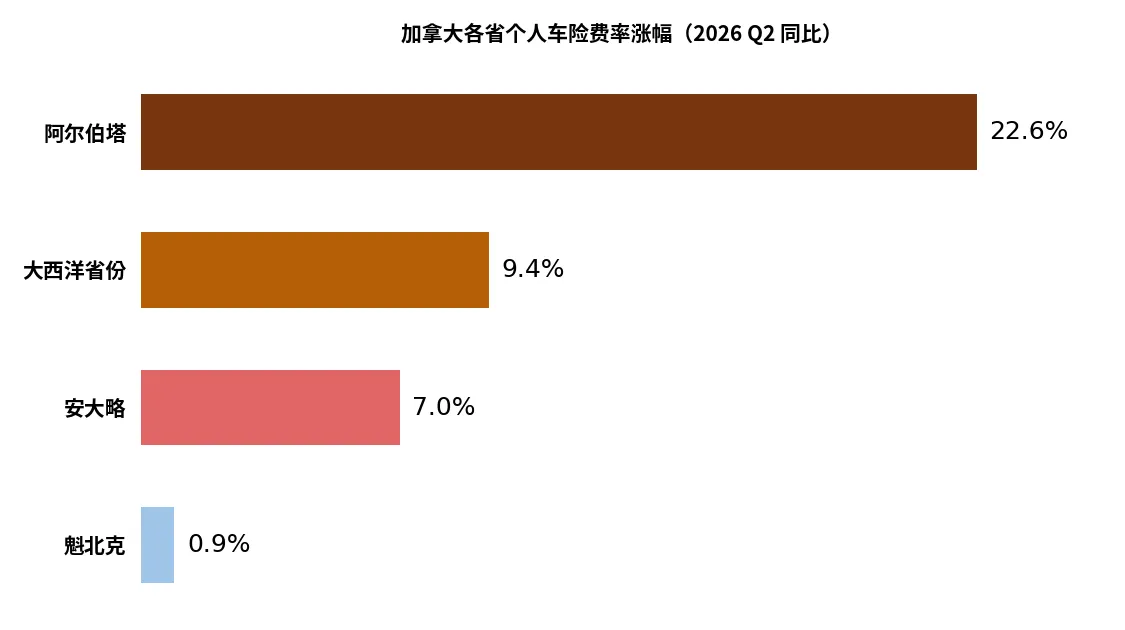
配合另一组行业数据看:Applied Systems最新季度指数显示,2026年第二季度安省个人车险费率同比上涨了7%,低于全国平均21.8%(阿尔伯塔涨幅最高,达22.6%;大西洋省份9.4%;魁北克仅0.9%)。不过安省环比第一季度几乎没动(+0.1%),房屋保险同期涨了4.2%。换句话说:涨是涨了,但增速正在踩刹车。
给华人家庭的实操建议:续保前先看这三件事
第一,7月1日已经生效的安省车险改革一定要吃透:现在只有医疗、康复、看护三项意外福利是强制的,收入替代、护理人福利、家务维护、死亡丧葬等都变成可选。如果你之前稀里糊涂续了保,赶紧翻出保单看看哪些福利被保留了——别为了省几十块保费,把真正出事时救命的保障砍掉。
第二,保单到期前主动比价。现行规则下,旧保单续保时保险公司不能单方面更改你的保障内容,只有你书面同意才能改;但不同公司之间的报价差可以很大,尤其是在费率承压期,多问两家永远不亏。
第三,从源头降风险:安装合规的防盗装置、把车停在车库、提高自付额(deductible),这些都是保险公司认可的、能实实在在压低保费的动作——报告里反复提到的盗窃理赔问题,正是你我能一起改善的那部分。
原文链接:
1. Insurance Portal:Ontario regulator seeks comment on annual auto review for insurers
2. Canadian Underwriter:Guess who's paying the steepest increases in Canada for home and auto insurance?
仅作知识分享,不构成投保建议。具体保障以保单条款和持牌顾问的建议为准。