

一家国际律所的加拿大保险团队昨天发表了一篇长篇分析,拆解了安省和阿省正在发生的两场车险大改革。安省今年7月1日已经生效的改革,把《法定事故保障附表》(SABS)里好几项事故保障从"强制"变成了"可选";阿省明年1月1日上线的"Care-First"无过错制度,则是直接把大部分打官司的路封掉、赔付全部走标准化流程。两省目标一模一样——压住人身伤害索赔成本、稳住保费,路子却完全相反。
安省的逻辑:想省保费,自己把保障降下来
先说对我们安省司机最直接的:今年7月1日起新签或续保的保单,SABS里第二、四、五、六部分的保障变成可选,依然强制保留的只有医疗、康复和看护陪护。变可选的包括:收入替代、非收入者补助、看护者补助、教育费用损失、访客费用、家政和房屋维护、衣物损失、死亡与丧葬。
两个细节特别重要:第一,续保时保单默认按现有保障自动延续,除非你书面同意变更——所以别在续保文件上稀里糊涂签字。第二,你买了的可选保障,只保记名投保人、配偶、受抚养人和列明司机,撞到的路人、骑车人、公交乘客反而被排除在外,是这次改革里保障缩水最多的群体。
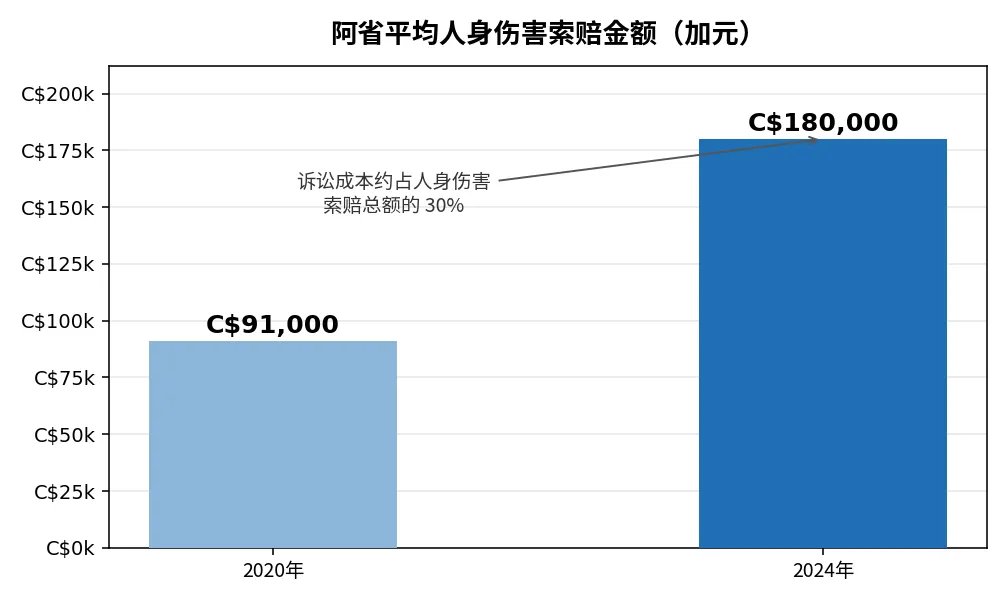 数据:律所分析文章引用的阿省政府 Care-First 意向文件;图表由多圈圈绘制
阿省的逻辑:别告了,标准化赔付
阿省走的是另一个极端。2027年1月1日起发生的事故适用新法《汽车保险法》:人身伤害和死亡原则上不能再走法院起诉(只有肇事司机被判刑等极少数例外),不管谁的过错,赔付按法定标准来。纠纷也不去法院了,改走新设的"Care-First 仲裁庭",保险公司出资、不能判诉讼费,裁决基本终局。
对伤者也有利好的一面:医疗和康复保障改为"直到最大程度康复为止",不再是原来的5万加元、两年封顶;行人和骑车人也能通过涉事车辆的保单获得保障。改革的动因很直观——诉讼成本约占阿省人身伤害索赔总额的30%,平均单案索赔从2020年的约9.1万涨到2024年的近18万,阿省平均保费去年7月达到1,703加元,三十年涨了约165%,全加拿大第二贵,只比安省便宜。
续保时最容易踩的两个坑
作为安省保险顾问,我把话讲成人话:这场改革是安省第一次让消费者"自己决定买多少保障",省府包装成"消费者选择",但风险实实在在被转到了个人身上。收入替代保障一年也就省几百块保费,可一旦你出车祸几个月不能工作、又没有团险的伤残收入,等于裸奔——主收入来源单一的家庭最不能删。
第二类是家有娃、请保姆做家政的家庭:看护者补助和家政维护保障,恰恰是出事后最烧钱、最难自己扛的部分。续保文件下来,先看清自己保了什么、删了什么再签字。另外经常走路、孩子骑车上学的家庭要知道:改革后第三方保障反而收紧了,过马路、骑车时的风险敞口比以前更大。
| 安省(2026年7月1日生效) | 阿省(2027年1月1日生效) | |
|---|---|---|
| 方向 | 保障"可降",消费者自己选 | 无过错,赔付标准化 |
| 打官司 | 保留诉权 | 原则上取消 |
| 医疗康复 | 仍强制,但额度可议 | 到最大康复为止,不再5万封顶 |
| 第三方(路人/骑车人) | 可选保障不覆盖,敞口变大 | 经涉事车辆保单覆盖 |
| 纠纷解决 | 法院 / 牌照上诉仲裁庭 | 新设 Care-First 仲裁庭 |
原文:《New diverging auto insurance reforms in Ontario and Alberta》(国际律所加拿大保险团队分析)仅作知识分享,不构成投保建议。