

很多人看到公司的财报就头大:一堆数字、英文缩写、专业术语……其实财报就像公司的“体检报告”,我们普通人也能学会看它有没有“作弊”或“生大病”的迹象。
一、好财报应该达到的两条基本标准
1. 符合规则(GAAP),而且真的对我们做决定有帮助
2. 赚的钱是真金白银、能持续赚的,而不是昙花一现或靠“化妆”出来的
一句话总结: 好公司报的数字应该像老实人讲的故事——真实、清楚、还能继续讲下去。
二、财报质量像光谱一样,从优秀到造假
最右边(最差)→ 最左边(最好)
- 完全造假、虚构交易(最严重,像有些财务丑闻)
- 违反会计规则
- 在规则边缘玩花样(比如把该花的钱藏起来)
- 合法但故意选对自己最有利的记账方法
- 合法、数字有用,但赚的钱不可持续(比如靠一次性大单)
- 最高级: 合法、真实有用、赚钱能力可持续、回报率合理
三、常见“分类作弊”把戏
有些公司会把“经常发生的正常开支”偷偷记成“偶尔一次的特殊损失”,这样看起来利润就好看很多。普通人记住一句话:如果一家公司总有很多“非经常性损益”,就要多留个心眼。
四、Beneish M-Score —— 数学公式帮你“测谎”
这是个专门用来判断公司有没有“化妆”利润的数学模型,用了公司财报里的8个数字比例,算出一个分数。
分数越低(越负)越好。如果高于 -1.78(尤其是高于 -2.22),就很有可能在“做假账”。
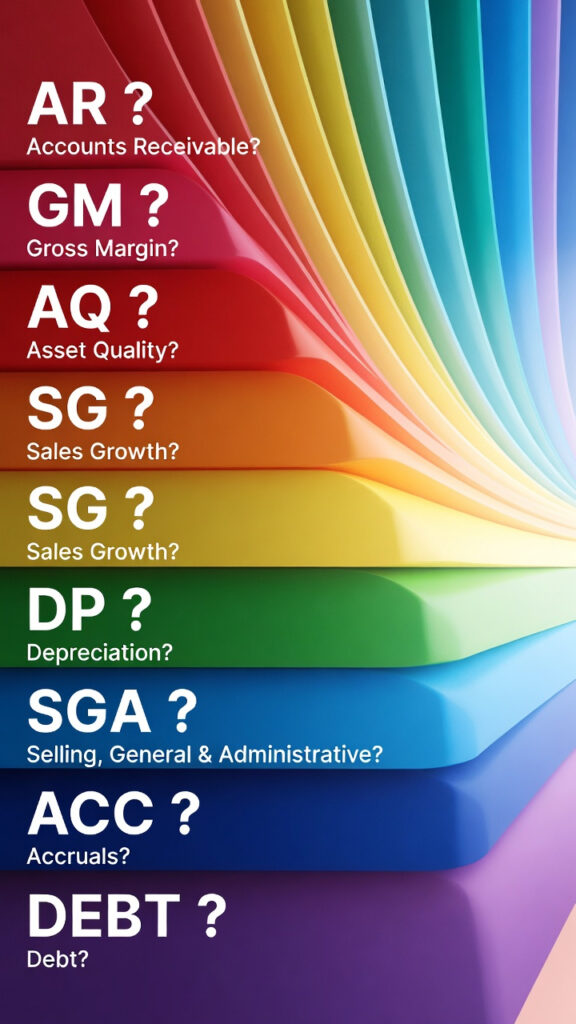
8个指标的英文缩写和简单含义:
• 应收账款变多得快不正常?
• 毛利率突然变差?
• 资产质量下降?
• 销售增长特别快?
• 折旧突然变慢?
• 销售管理费用异常上升?
• 应计项目(非现金利润)特别多?
• 借钱变多?
这些指标加权后得出M分数,数值高=作弊嫌疑大。
五、收入和费用怎么记才靠谱?
收入: 东西真正交给客户、客户能控制了才能记收入。不能客户还没拿到货就先说“我卖出去了”。
费用: 花钱产生收入的那个期间就要记费用,不能今天花了广告费却说“这是未来几年的资产,先不记费用”。
六、Z-Score —— 公司会不会破产的“预警器”
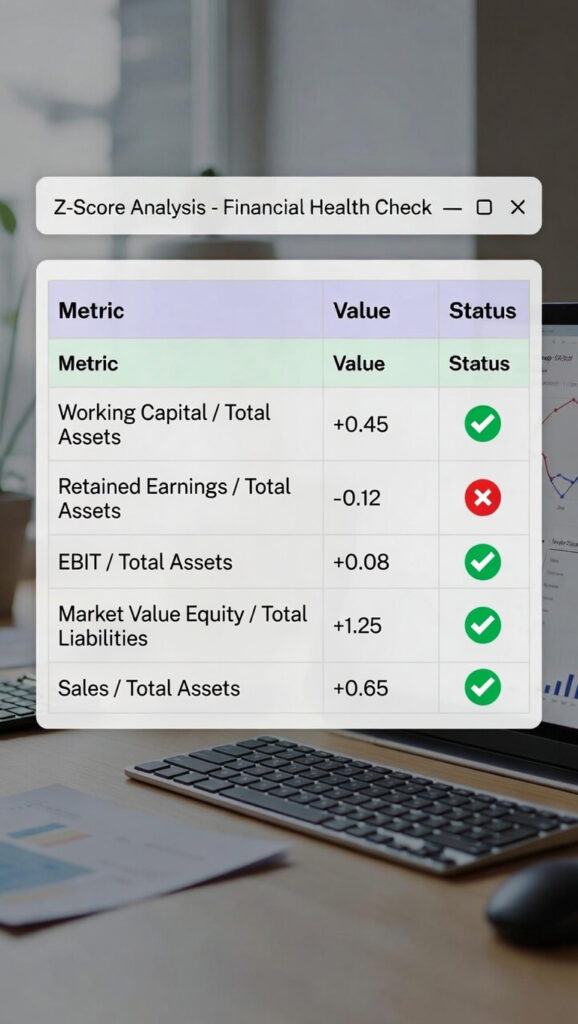
这是另一个著名公式,把公司几个关键健康指标加权算分:
- 流动资金够不够用?
- 以前赚的钱积累了多少?
- 赚钱能力强不强?
- 股票市值比债务高多少?
- 资产利用效率高不高?
分数越高越安全:
- > 3.0 → 很健康,破产风险很低
- 1.81~3.0 → 灰色地带,要小心观察
- < 1.81 → 破产风险很高
通常是一张带权重的五个小指标列表,跟上面五点一一对应,数字越大说明公司越健康。
七、利润高但现金流差?很可能有问题
好公司赚的利润应该大部分变成真金白银(经营现金流)。如果账面利润很高,但现金流很少甚至是负的,说明利润很多是“纸上富贵”——靠应收账款、提前确认收入等“化妆”出来的,迟早会打回原形。
八、未并表合资公司会“美化”利润率
有些公司只把合资公司的利润记一部分进来,却不把人家的销售额记进来,这样算出来的利润率就显得特别高。真正把两家加起来看,利润率往往会掉很多。
九、10个最常见的“财报作弊预警信号”
看到下面这些情况,要提高警惕:
- 应付账款越欠越多,但应收+存货反而减少 → 可能在“挤”现金流
- 账面利润一直比经营现金流高很多 → 利润靠应计项目“画”出来的
- 存货越积越多,周转越来越慢 → 可能卖不动,要准备大减值
- 应收账款收款越来越慢 → 可能把没卖出去的东西提前算成销售了
- 利润率突然大幅上升,但业务没明显变好 → 很可能不可持续
- 应收账款增长比收入增长快很多 → 很可能把货硬塞给经销商
- 应收账款平均收款天数(DSO)明显变长 → 提前确认收入的嫌疑
额外几条常见红旗:
• 经常出现大额“非经常性”损益
• 频繁换会计师事务所或大改会计政策
• 经营现金流长期为负但利润为正
• 突然大额资产减值
希望这篇通俗版讲解,能让你对公司财报不再那么畏惧。
记住一句话:**利润是纸上的,现金才是真的;可持续最重要。**