

联邦政府这周给“医疗辅助死亡”(MAID)踩了一脚刹车:原定 2027 年 3 月生效的扩展——允许“唯一疾病是精神疾病”的人申请 MAID——被司法部长 Sean Fraser 宣布无限期搁置,理由是医学界对适用人群迟迟没有共识。同一部法案还准备引入“预先同意”:患有进行性绝症的人,可以在病情恶化到无法表达意愿之前先行同意。各省要不要允许这类预先同意,各省自己定。
这条新闻乍看是政治和医疗新闻,但它正好牵出一个很多华人家庭没想过、却值得知道的问题:MAID 和寿险理赔之间,到底是什么关系。
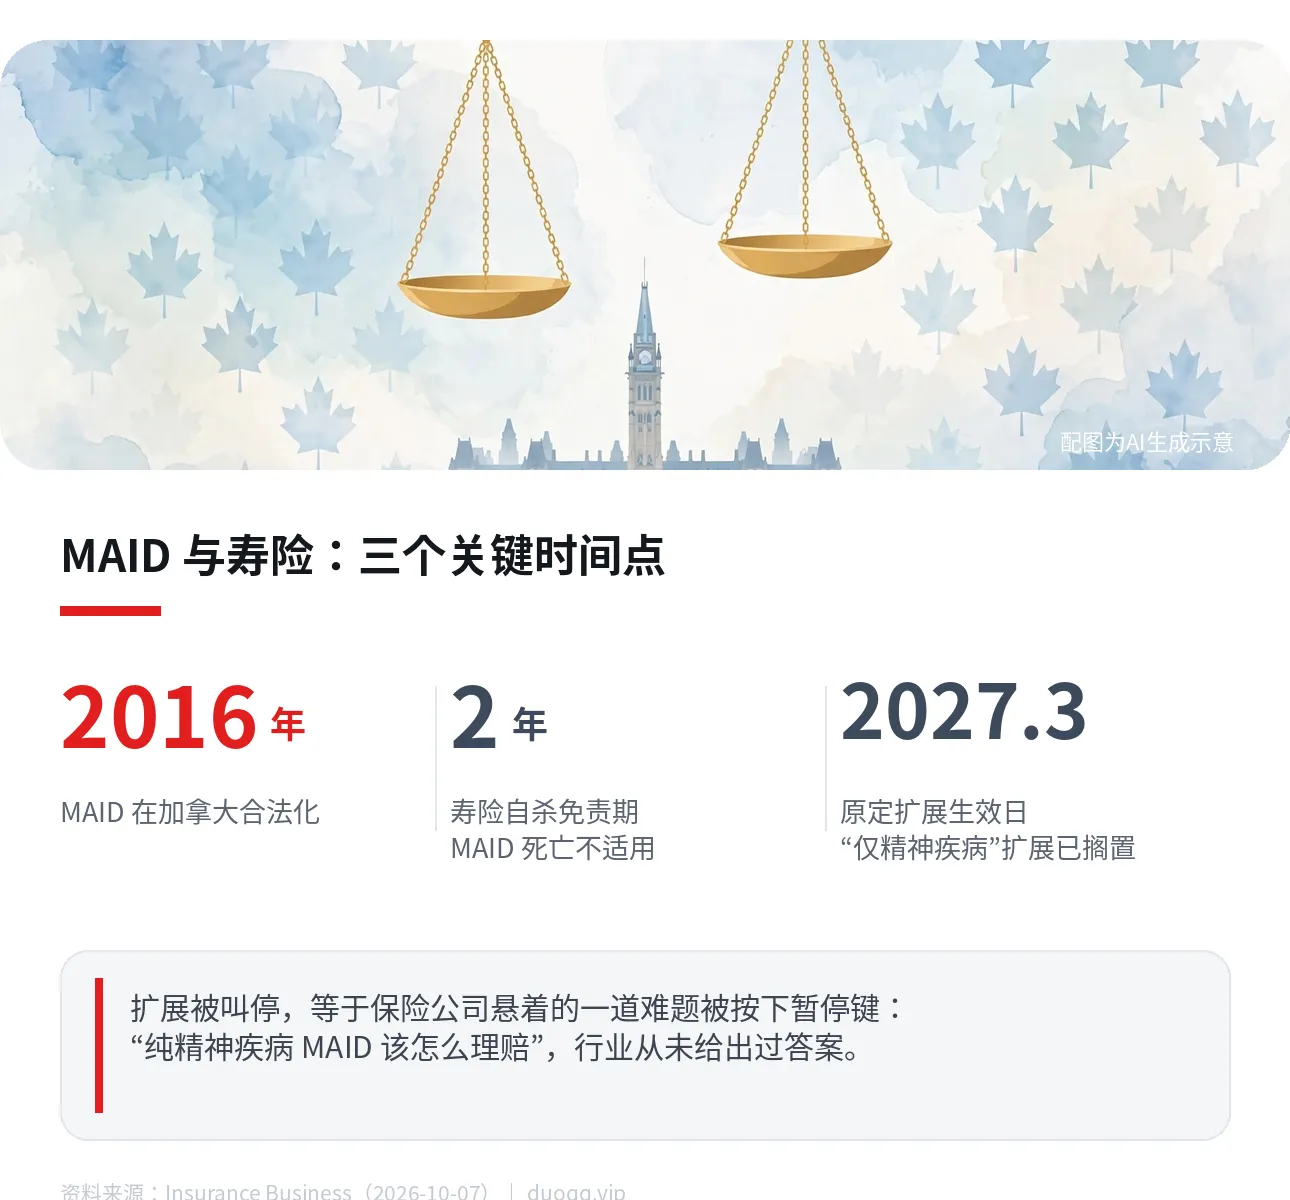
上图为 AI 生成示意;数据来源 Insurance Business(2026-10-07)
MAID 在寿险眼里,从来不算“自杀”
自 2016 年 MAID 合法化以来,加拿大寿险与健康保险协会(CLHIA)的立场一直很明确:按政府规则和流程完成的 MAID 死亡,不被视作自杀。落到保单上就是:寿险常见的“头两年自杀免责期”,对 MAID 死亡不适用。
但这不等于理赔自动通过。保险公司照样可以在常规理由上拒赔:投保时隐瞒了重大健康状况(虚假告知),或者被保险人的疾病在投保时就被明确列为除外。免责期过了、告知也做足了,合规的 MAID 死亡走理赔是通畅的。
这次搁置的,恰恰是保险公司没敢表态的那一块
有意思的是,CLHIA 的指引里写了一个明显的例外:这个立场不覆盖政府“把 MAID 扩展到唯一疾病是精神疾病的人”那部分。换句话说,如果 2027 年的扩展如期生效,保险公司就得当面回答一个极为棘手的问题:“纯精神疾病”的 MAID 死亡,到底该按 MAID 算,还是按自杀免责期算——行业从来没有给出过答案。
现在这道题被按下了暂停键。议会委员会今年早些时候已经建议无限期排除这一情形,虽然联邦法院还有官司在打,但短期内保险公司不用被迫表态了。
新变量:预先同意
真正值得盯的是法案里的“预先同意”。一个人可以在身体还允许的时候同意 MAID,但实际执行可能是几年之后的事。这对保险公司是全新的考验:投保时要怎么告知?可争议期从哪天算起?各省规则还可能不一样,全国性保险公司做理赔时会很头疼。
对投保人来说,道理是相通的:告知义务永远按投保当时的真实情况来,越是复杂的情形,越不要靠“事后解释”去赌。
给华人家庭的三个提醒
第一,现有规则没有变。通过现行 MAID 资格离世的客户,受益人理赔按 2016 年的行业立场处理,这次新闻不会让既有保单“贬值”,不用恐慌。
第二,如实告知是所有理赔纠纷里最常见的一条红线。条款可以慢慢读,但健康状况瞒报是理赔被拒的头号原因,这一条在任何情形下都成立。
第三,理解免责期的逻辑。头两年自杀不赔是行业惯例,MAID 被单独拎出来对待,说明监管和行业都把它当作一种严肃的医疗程序,而不是冲动行为——这对家属其实是一种保护。
另外说一句题外话:精神健康议题本身很沉重。如果家人或朋友正受心理困扰,先寻求专业帮助永远是第一步,保险的事可以慢慢聊。
原文链接:Insurance Business《Ottawa shelves MAID expansion, leaving life insurers' position on mental illness untested》(2026-10-07,记者 Josh Recamara)
仅作知识分享,不构成投保建议。